Fintech में AI की रेस तेज, लेकिन कमाई में अभी वक्त
भारत के तेजी से बढ़ते fintech sector में Artificial Intelligence अगला बड़ा growth engine बनने की ओर बढ़ रहा है, लेकिन इससे वास्तविक कमाई का असर दिखने में अभी समय लग सकता है।
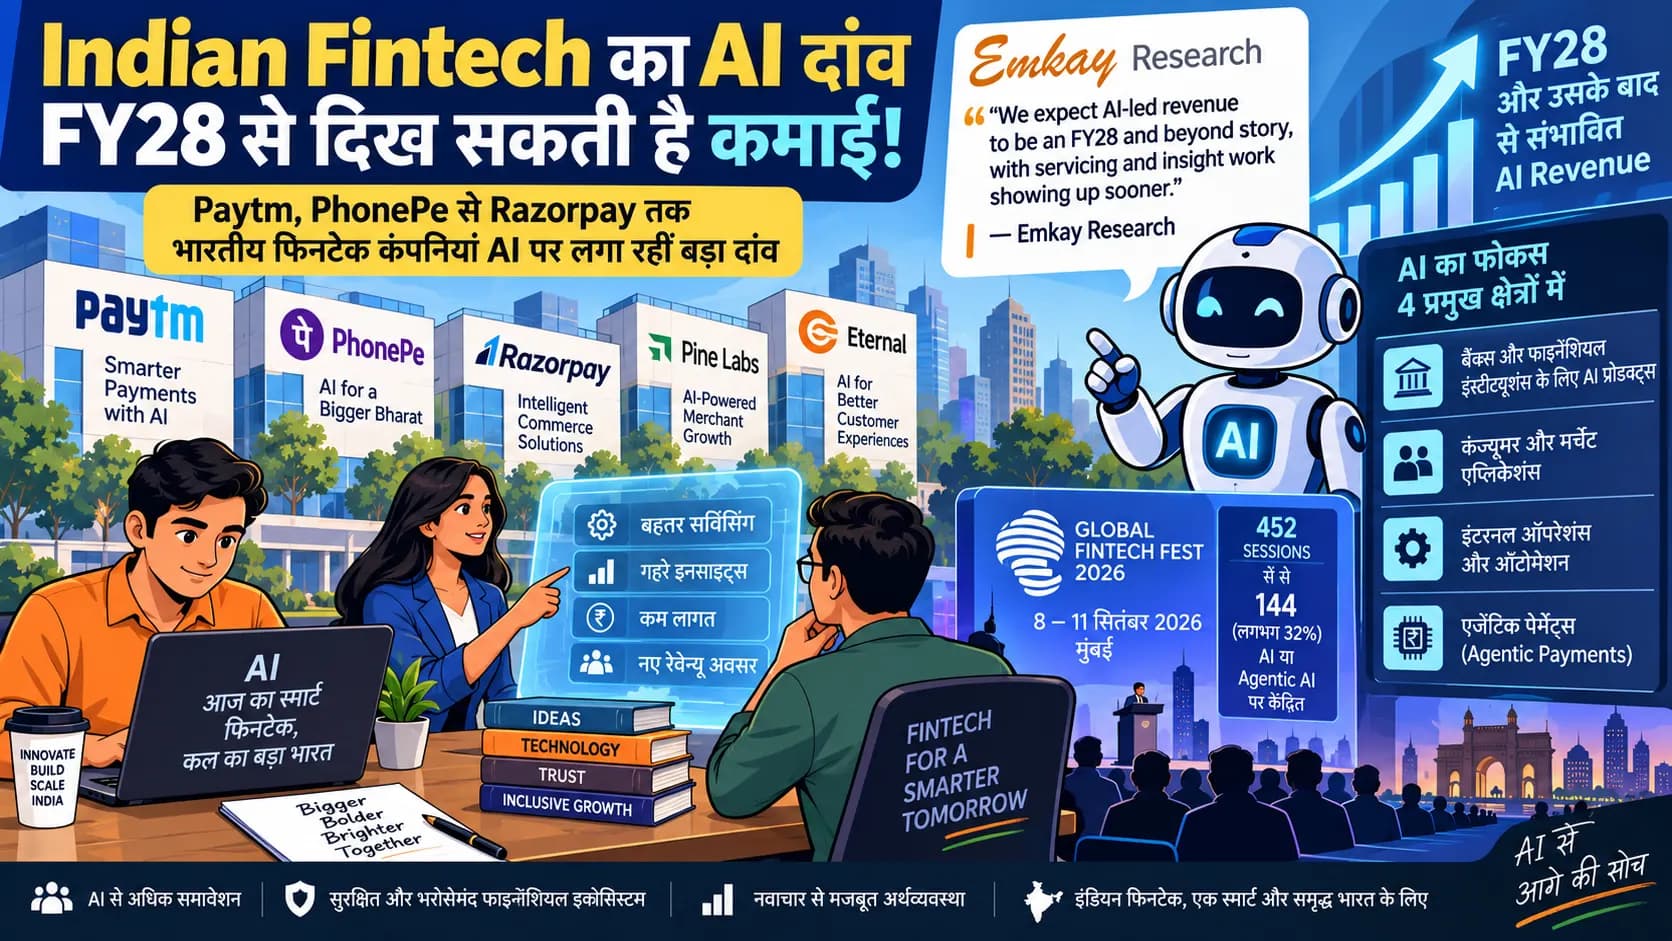
Emkay Research की नई रिपोर्ट के मुताबिक, भारतीय fintech कंपनियों में AI adoption तेजी से बढ़ रहा है, लेकिन meaningful AI-led revenue FY28 और उसके बाद सामने आने की संभावना है।
रिपोर्ट में कहा गया:
“We expect AI-led revenue to be an FY28 and beyond story, with servicing and insight work showing up sooner.”
यानी AI आधारित products से प्रत्यक्ष revenue आने से पहले कंपनियों को customer servicing, analytics और insights जैसे क्षेत्रों में इसका फायदा मिल सकता है।
महत्वपूर्ण बात यह है कि यह Emkay Research का अनुमान है, किसी fintech कंपनी द्वारा दिया गया guaranteed financial guidance नहीं।
Paytm, PhonePe, Razorpay और Pine Labs जैसे बड़े नाम AI पर सक्रिय
Emkay की रिपोर्ट में भारत की कई प्रमुख fintech कंपनियों की AI initiatives पर नजर डाली गई है।
इनमें Paytm, PhonePe, Razorpay, Pine Labs और Eternal जैसे नाम शामिल हैं, जिन्होंने AI आधारित products या capabilities पेश की हैं।
हालांकि AI को लेकर activity काफी तेज है, monetisation अभी शुरुआती चरण में है।
रिपोर्ट के मुताबिक, उसकी coverage में शामिल कंपनियों में से किसी ने भी अपने नए AI products से होने वाले revenue को अलग से disclose नहीं किया है।
इसलिए फिलहाल AI को fintech कंपनियों के लिए स्थापित revenue stream के बजाय भविष्य की संभावित कमाई और वर्तमान operational efficiency का क्षेत्र मानना ज्यादा उचित होगा।
Global Fintech Fest 2026 में AI बना सबसे बड़ा Theme
AI की बढ़ती अहमियत का अंदाजा Global Fintech Fest (GFF) 2026 से भी लगाया जा सकता है।
Emkay के विश्लेषण के अनुसार, कार्यक्रम के कुल 452 sessions में से 144 sessions, यानी करीब 32%, सीधे AI या agentic AI पर केंद्रित थे।
यह अनुपात बताता है कि financial technology sector में AI अब केवल experimental technology नहीं रह गई है।
Global Fintech Fest 2026 का सातवां संस्करण मुंबई में 8 से 11 सितंबर 2026 के बीच आयोजित हुआ। कार्यक्रम के प्रमुख आयोजकों में Payments Council of India (PCI), National Payments Corporation of India (NPCI) और Fintech Convergence Council (FCC) शामिल रहे।
चार क्षेत्रों में AI पर सबसे ज्यादा काम
Emkay Research ने fintech कंपनियों के AI development को मोटे तौर पर चार हिस्सों में बांटा है।
पहला क्षेत्र है banks और financial institutions के लिए AI products। यहां fintech कंपनियां ऐसी technology विकसित कर रही हैं जो financial institutions को servicing, decision-making और operational workflows बेहतर करने में मदद कर सकती है।
दूसरा क्षेत्र है consumer और merchant applications, जहां AI personalised experiences, customer support और merchant productivity को बेहतर कर सकता है।
तीसरा क्षेत्र है internal operations। इसमें automation, fraud detection, customer servicing और internal productivity जैसे use cases शामिल हो सकते हैं।
चौथा और सबसे भविष्य-केंद्रित क्षेत्र है agentic payments।
Agentic Payments क्या हैं?
Agentic payments का विचार traditional digital payments से एक कदम आगे जाता है।
आज सामान्य digital transaction में उपयोगकर्ता payment शुरू करता है और उसे approve करता है। Agentic system में AI agent कुछ निर्धारित परिस्थितियों और permissions के भीतर उपयोगकर्ता की ओर से transaction process के हिस्से को स्वयं संभाल सकता है।
उदाहरण के तौर पर भविष्य में एक authorised AI assistant तय budget और predefined rules के भीतर bill payment, purchase या अन्य financial action initiate कर सकता है।
लेकिन financial transactions में security, consent और accountability बेहद महत्वपूर्ण हैं।
इसीलिए agentic payments के बड़े पैमाने पर इस्तेमाल से पहले मजबूत regulatory और technical safeguards की जरूरत होगी।
Unified Agent Protocol पर नजर
Emkay की रिपोर्ट के मुताबिक, agentic payments का commercial rollout अभी regulatory और ecosystem development से जुड़ा हुआ है।
Unified Agent Protocol जैसे frameworks इस दिशा में महत्वपूर्ण हो सकते हैं, जबकि मौजूदा systems में कई परिस्थितियों में human checkpoints की आवश्यकता बनी हुई है।
यह fintech कंपनियों के सामने एक अहम चुनौती पैदा करता है।
Technology किसी transaction को autonomous तरीके से execute करने में सक्षम हो सकती है, लेकिन financial system में यह भी स्पष्ट होना जरूरी है कि transaction किसने authorise किया, responsibility किसकी है और dispute होने पर liability कैसे तय होगी।
इसलिए agentic payments में technological capability के साथ regulatory clarity भी जरूरी होगी।
AI से पहले लागत में फायदा, फिर Revenue?
Fintech कंपनियों के लिए AI का शुरुआती आर्थिक फायदा सीधे नई sales से आने की बजाय cost efficiency से आ सकता है।
Customer queries automate करने, fraud signals पहचानने, merchant support बेहतर करने, financial data analyse करने और internal processes automate करने से operating costs कम करने की संभावना बन सकती है।
इसके बाद companies premium AI services, enterprise products या transaction-linked offerings के जरिए नए revenue streams विकसित कर सकती हैं।
यही कारण है कि Emkay servicing और insights से जुड़े benefits को पहले और meaningful AI revenue को FY28 तथा उसके बाद की कहानी मान रही है।
भारत AI-Fintech के लिए बड़ा Testing Ground क्यों?
भारत में fintech कंपनियों के पास AI experimentation के लिए एक विशाल digital ecosystem मौजूद है।
UPI, Aadhaar, digital KYC और अन्य digital financial infrastructure ने payments और financial services को बड़े पैमाने पर technology-driven बनाया है।
Global Fintech Fest 2026 को लेकर सरकार ने भी भारत को fintech innovation और digital finance के प्रमुख वैश्विक केंद्रों में से एक के रूप में प्रस्तुत किया।
इस scale का मतलब यह भी है कि successful AI applications लाखों consumers और merchants तक पहुंच सकती हैं।
लेकिन इसी scale के कारण privacy, cybersecurity, algorithmic accountability और consumer protection की चुनौतियां भी अधिक महत्वपूर्ण हो जाती हैं।
FY28 कोई Guaranteed Deadline नहीं
Investors और fintech users के लिए रिपोर्ट की सबसे महत्वपूर्ण बात शायद यही है कि FY28 को guaranteed monetisation date नहीं समझना चाहिए।
यह analyst expectation है।
AI products से actual revenue कितनी जल्दी आएगा, यह customer adoption, pricing, regulation, competition और technology की reliability जैसे कई factors पर निर्भर करेगा।
अभी उपलब्ध evidence यह दिखाता है कि fintech कंपनियां AI infrastructure और products तैयार करने में तेजी से निवेश कर रही हैं, जबकि प्रत्यक्ष monetisation शुरुआती अवस्था में है।
Fintech की अगली लड़ाई सिर्फ Payments की नहीं
भारत में fintech की पहली बड़ी लहर digital payments और UPI के विस्तार से जुड़ी थी। अगला चरण अधिक intelligent financial services का हो सकता है।
AI-powered customer support से लेकर merchant intelligence और eventually agent-driven payments तक, technology financial apps के काम करने का तरीका बदल सकती है।
लेकिन FY28 तक पहुंचने वाली असली कहानी यह होगी कि इनमें से कितने AI experiments वास्तविक और sustainable revenue businesses में बदलते हैं।
फिलहाल संकेत साफ है—भारतीय fintech sector में AI adoption तेजी से बढ़ रहा है, लेकिन AI hype को AI earnings में बदलने की परीक्षा अभी बाकी है।