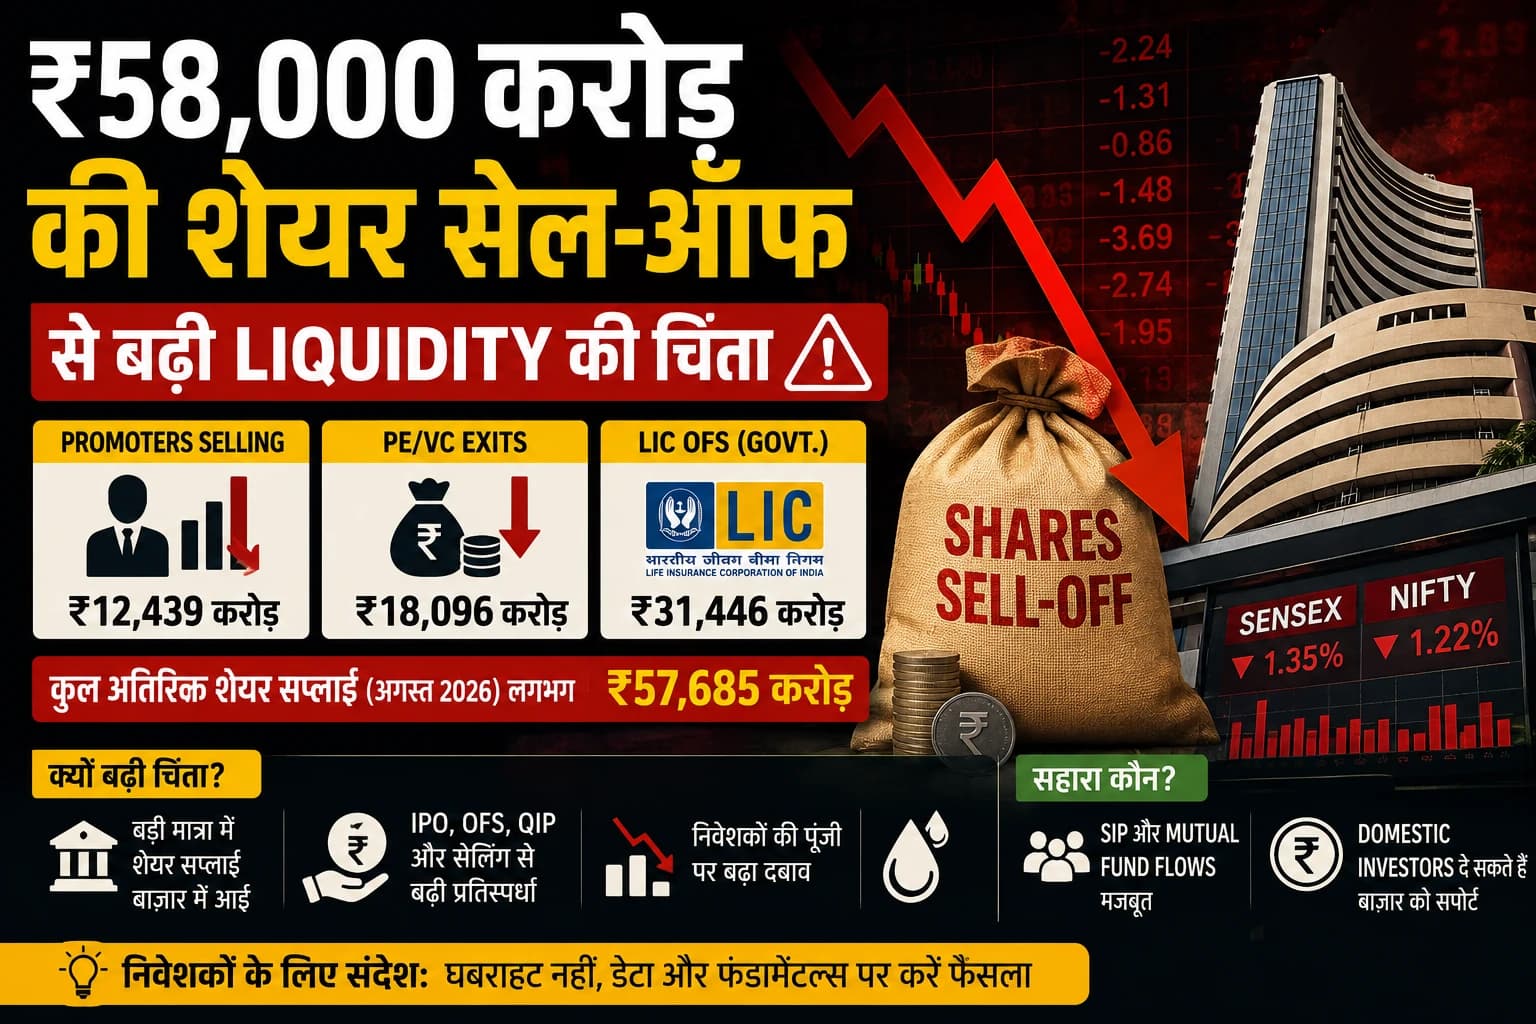
अगस्त में बाजार पर आया करीब ₹58,000 करोड़ का Share Supply Pressure
भारतीय शेयर बाजार ऐसे समय में एक नई चुनौती का सामना कर रहा है जब promoters और private equity/venture capital investors अपनी हिस्सेदारी बेच रहे हैं और सरकार भी Offer for Sale यानी OFS के जरिए बड़े पैमाने पर शेयर बाजार में ला रही है।
अगस्त में इन transactions से बाजार में आई अतिरिक्त share supply का de-duplicated मूल्य करीब ₹57,685.08 करोड़ रहा। यानी मोटे तौर पर बाजार को एक ही महीने में लगभग ₹58,000 करोड़ की अतिरिक्त equity supply absorb करनी पड़ी।
यह जरूरी नहीं कि इतनी बड़ी selling अपने आप बाजार में बड़ी गिरावट का संकेत हो। लेकिन जब IPO, QIP और अन्य share issuances भी निवेशकों के पैसे के लिए प्रतिस्पर्धा कर रहे हों, तब liquidity पर दबाव बढ़ने का जोखिम पैदा हो जाता है।
📊 ₹58,000 करोड़ की Selling कहां से आई?
Prime Database के आंकड़ों के अनुसार 1 से 25 अगस्त के बीच promoters ने लगभग ₹12,439.77 करोड़ के शेयर बेचे।
इसी अवधि में PE/VC investors की exits लगभग ₹18,095.72 करोड़ रहीं।
इसके अलावा सरकार की LIC Offer for Sale का offer amount करीब ₹31,445.84 करोड़ था। कुछ transactions को promoter और PE/VC दोनों categories में गिना गया था। इस overlap को हटाने के बाद कुल आंकड़ा लगभग ₹57,685 करोड़ बैठता है।
यही adjusted figure मौजूदा ₹58,000 करोड़ की share-selling चर्चा का आधार है।
💼 PE/VC Funds ने तेज की Exit
इस पूरे घटनाक्रम में सबसे उल्लेखनीय बदलाव private equity और venture capital investors की selling में दिखाई दिया।
जुलाई में PE/VC exits करीब ₹3,456.83 करोड़ थीं, जो अगस्त में बढ़कर लगभग ₹18,095.72 करोड़ हो गईं—यानी पांच गुना से ज्यादा की छलांग।
यह 2026 की अब तक की सबसे बड़ी monthly PE/VC exit value रही और जनवरी 2025 के बाद दूसरी सबसे बड़ी मासिक बिक्री थी।
Meesho, UltraTech Cement, Lenskart Solutions, One97 Communications और Dr Agarwal’s Health Care उन प्रमुख कंपनियों में शामिल रहीं जहां PE/VC investors ने बड़ी हिस्सेदारी बेची।
🏢 Promoters भी क्यों बेच रहे हैं Shares?
Promoter selling भी जुलाई के मुकाबले तेजी से बढ़ी है।
जुलाई में promoters की बिक्री केवल करीब ₹280.61 करोड़ थी। अगस्त के शुरुआती 25 दिनों में यह बढ़कर लगभग ₹12,439.77 करोड़ हो गई।
इसमें Tenneco Clean Air India, UltraTech Cement और Adani Power जैसी कंपनियों से जुड़े बड़े transactions शामिल रहे।
Promoters द्वारा shares बेचना हमेशा कंपनी को लेकर नकारात्मक संकेत नहीं होता। इसके पीछे portfolio diversification, व्यक्तिगत liquidity requirements, debt management, strategic restructuring या बेहतर valuations पर आंशिक monetisation जैसे कई कारण हो सकते हैं।
इसलिए केवल promoter selling देखकर किसी कंपनी की भविष्य की performance पर निष्कर्ष निकालना उचित नहीं होगा।
💰 PE Funds अभी Exit क्यों कर रहे हैं?
Private equity और venture capital investing का business model promoters से अलग होता है।
PE/VC funds आम तौर पर किसी कंपनी में हमेशा के लिए निवेश नहीं करते। वे कई वर्षों तक हिस्सेदारी रखने के बाद IPO या secondary-market transactions के जरिए धीरे-धीरे exit करते हैं और अपने investors को capital वापस करते हैं।
इसलिए अगस्त में हुई PE/VC selling का एक हिस्सा fund lifecycle से भी जुड़ा हुआ है। कई investors ने कंपनियों में उनके public market में आने से काफी पहले पैसा लगाया था और अब वे अपनी holdings monetize कर रहे हैं।
साथ ही, broader market के कुछ हिस्सों में मजबूत valuations ने भी stake monetisation के लिए अवसर पैदा किया है।
⚠️ Liquidity Concern आखिर है क्या?
यहां सबसे बड़ा सवाल यह नहीं है कि शेयर कौन बेच रहा है, बल्कि यह है कि इतने सारे नए shares खरीदने के लिए पैसा कहां से आएगा?
शेयर बाजार में निवेश के लिए उपलब्ध capital सीमित नहीं है, लेकिन किसी निश्चित अवधि में deploy होने वाली रकम की व्यावहारिक सीमा होती है।
मान लीजिए investors के पास ₹100 निवेश करने के लिए हैं। यदि बड़ी संख्या में आकर्षक IPO, OFS, QIP और block deals एक साथ सामने आते हैं, तो वही ₹100 अलग-अलग अवसरों के बीच बांटना पड़ता है।
कुछ investors नए shares खरीदने के लिए अपने मौजूदा holdings भी बेच सकते हैं।
ऐसी स्थिति में secondary market की liquidity प्रभावित हो सकती है, भले ही अर्थव्यवस्था या कंपनियों के fundamentals में कोई अचानक बदलाव न आया हो।
🏦 IPO Market भी खींच रहा है भारी पैसा
Liquidity की चिंता इसलिए ज्यादा महत्वपूर्ण हो जाती है क्योंकि primary market भी काफी सक्रिय है।
2026 में अगस्त तक IPOs के जरिए करीब ₹83,721.69 करोड़ जुटाए जा चुके थे। इसके साथ आने वाले महीनों में भी बड़े offerings की संभावनाओं ने market participants का ध्यान खींचा है।
जब IPOs, OFS, QIPs, promoter selling और PE exits एक साथ बढ़ते हैं, तो निवेशकों के सामने capital allocation की चुनौती बढ़ जाती है।
यही वजह है कि analysts केवल ₹58,000 करोड़ की selling को अलग से नहीं देख रहे, बल्कि इसे पूरे equity-supply pipeline के संदर्भ में देख रहे हैं।
📉 क्या इससे Sensex और Nifty गिर सकते हैं?
जरूरी नहीं।
बड़ी share supply का अर्थ यह नहीं है कि Sensex या Nifty तुरंत गिरेंगे।
Market direction कई factors पर निर्भर करती है—corporate earnings, valuations, crude oil prices, interest rates, foreign investment, domestic mutual fund flows और global risk sentiment इनमें प्रमुख हैं।
फिलहाल भारतीय बाजार में domestic investors एक महत्वपूर्ण support system बने हुए हैं। Reuters के मुताबिक जुलाई 2026 में monthly SIP inflows लगभग ₹31,961 करोड़ तक पहुंचे थे।
यदि mutual funds और दूसरे domestic institutions में लगातार पैसा आता रहता है, तो वे नई share supply का बड़ा हिस्सा absorb कर सकते हैं।
🛡️ Domestic Investors बन सकते हैं सबसे बड़ा Cushion
भारत के equity market में पिछले कुछ वर्षों में एक महत्वपूर्ण structural बदलाव हुआ है—घरेलू mutual funds और retail investors का प्रभाव बढ़ा है।
नियमित SIP contributions mutual funds को लगातार deployable capital उपलब्ध करा रहे हैं।
यही liquidity promoters और institutional sellers से आने वाले shares को absorb करने में मदद कर सकती है।
इसका उदाहरण 20 अगस्त को भी देखने को मिला, जब FIIs ने लगभग ₹583 करोड़ की net selling की, जबकि DIIs ने करीब ₹3,538 करोड़ की net buying की।
इसलिए ₹58,000 करोड़ की supply बड़ी जरूर है, लेकिन demand side को नजरअंदाज करके इसे देखना अधूरी तस्वीर होगी।
🌍 Foreign Investors की भूमिका क्यों महत्वपूर्ण?
अगर domestic flows मजबूत बने रहते हैं और foreign investors भी बाजार में पर्याप्त capital लगाते हैं, तो नई equity supply को absorb करना अपेक्षाकृत आसान हो सकता है।
लेकिन अगर बड़े IPOs और OFS लगातार आते रहें और foreign capital कमजोर पड़ जाए, तो liquidity equation बदल सकती है।
2026 में विदेशी निवेशकों का रुख काफी अस्थिर रहा है। Reuters के 26 अगस्त के विश्लेषण के अनुसार भारतीय equities में foreign investment का year-to-date net outflow लगभग $25.1 billion था, जबकि घरेलू flows ने बाजार को महत्वपूर्ण समर्थन दिया।
इसलिए आने वाले महीनों में FII participation बाजार के लिए अहम संकेतक बनी रह सकती है।
🔍 Balanced Analysis: Red Flag या Healthy Market Activity?
₹58,000 करोड़ की share selling को सीधे market crash का संकेत कहना सही नहीं होगा।
इस कहानी के दो पक्ष हैं।
एक तरफ promoters और PE/VC investors द्वारा बड़े पैमाने पर हिस्सेदारी बेचना बाजार में supply बढ़ाता है। अगर IPOs और अन्य issuances भी बहुत तेजी से आते हैं, तो existing stocks से capital निकलकर नई offerings में जा सकता है। इससे secondary market returns पर दबाव पड़ सकता है।
दूसरी तरफ, बड़ी stake sales का सफलतापूर्वक absorb होना यह भी दिखा सकता है कि बाजार में institutional demand मौजूद है।
PE/VC exits capital market के सामान्य lifecycle का हिस्सा हैं। पुराने investors का पैसा निकालना उन्हें नए startups और businesses में capital लगाने की क्षमता भी देता है।
इसलिए असली चिंता ₹58,000 करोड़ के headline number से ज्यादा Demand vs Supply की है।
यदि SIP, mutual fund और institutional inflows नई supply से तेज रहते हैं, तो बाजार इसे संभाल सकता है। लेकिन अगर share issuance लगातार बढ़ता रहा और fresh investment कमजोर पड़ा, तो valuations और secondary-market liquidity पर दबाव बढ़ सकता है।
📌 Retail Investors को क्या समझना चाहिए?
Retail investors के लिए ऐसी खबर के बाद घबराकर portfolio बदलना समझदारी नहीं होगी।
Promoter या PE selling को company-specific fundamentals, valuation और transaction के कारणों के साथ देखना जरूरी है।
इसी तरह बड़ी IPO pipeline होने का मतलब यह नहीं है कि हर नया IPO आकर्षक investment opportunity है।
निवेशकों के लिए earnings growth, debt, cash flow, valuation और business quality जैसे fundamental factors महत्वपूर्ण बने रहते हैं।
निष्कर्ष
अगस्त 2026 में करीब ₹57,685 करोड़ यानी लगभग ₹58,000 करोड़ की promoter, PE/VC और government-led share supply ने भारतीय शेयर बाजार में liquidity को लेकर नई बहस शुरू कर दी है।
एक ओर मजबूत SIP और domestic institutional flows बाजार को सहारा दे रहे हैं। दूसरी ओर IPO, OFS, QIP और stake sales की बढ़ती संख्या उसी capital pool के लिए प्रतिस्पर्धा कर रही है।
इसलिए आने वाले महीनों में भारतीय बाजार के लिए सबसे महत्वपूर्ण सवाल यह नहीं होगा कि कितने शेयर बिक रहे हैं, बल्कि यह होगा कि उन्हें खरीदने के लिए नया पैसा कितनी तेजी से बाजार में आ रहा है।