भारतीय बैंकिंग सिस्टम इस समय नकदी की असामान्य रूप से मजबूत स्थिति में है।
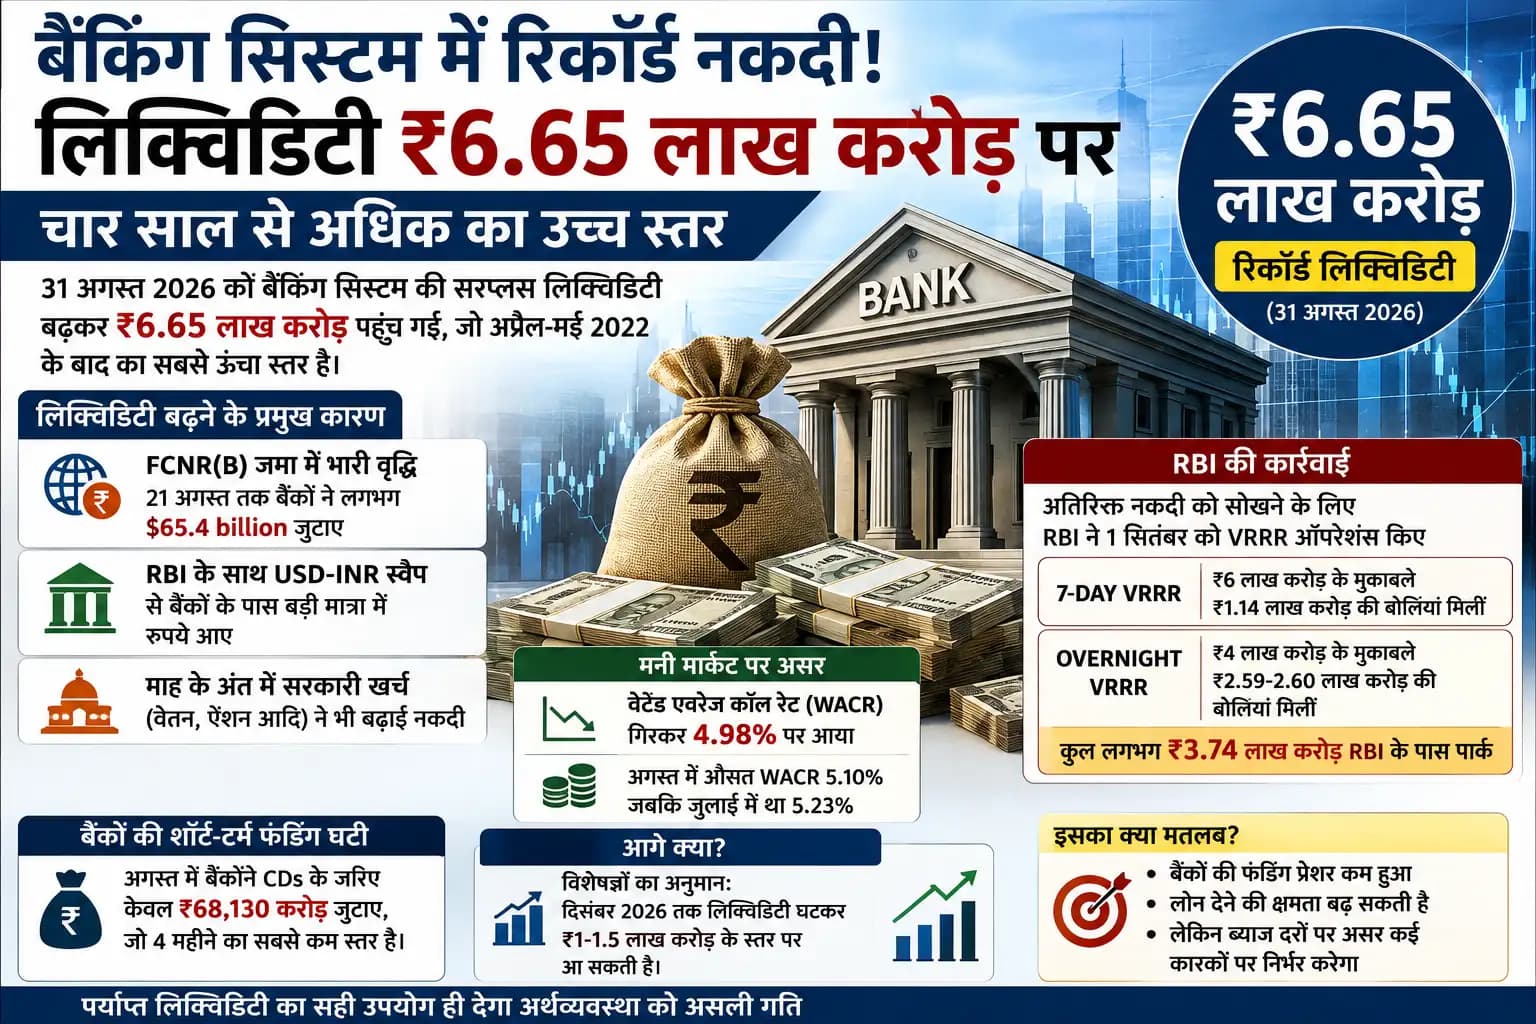
31 अगस्त 2026 को banking system की surplus liquidity बढ़कर ₹6.65 लाख करोड़ हो गई, जो अप्रैल-मई 2022 के बाद का सबसे ऊंचा स्तर है।
इस उछाल के पीछे सबसे महत्वपूर्ण कारण Foreign Currency Non-Resident (Bank) यानी FCNR(B) deposits के जरिए आए बड़े विदेशी मुद्रा प्रवाह को माना जा रहा है।
अतिरिक्त liquidity का असर money market rates पर भी दिखाई दे रहा है। Weighted Average Call Rate यानी WACR गिरकर 4.98% तक पहुंच गया, जो policy repo rate से काफी नीचे है।
स्थिति को संतुलित करने के लिए Reserve Bank of India अतिरिक्त नकदी को Variable Rate Reverse Repo (VRRR) और अन्य liquidity-absorption सुविधाओं के जरिए सिस्टम से अस्थायी रूप से निकाल रहा है।
आखिर ₹6.65 लाख करोड़ की liquidity आई कहां से?
इस असाधारण surplus का सबसे बड़ा कारण FCNR(B) mobilisation है।
FCNR(B) यानी Foreign Currency Non-Resident (Bank) deposits में प्रवासी भारतीय विदेशी मुद्रा में भारतीय बैंकों के पास पैसा जमा कर सकते हैं।
RBI ने एक विशेष व्यवस्था के तहत बैंकों को अधिक आकर्षक दरों पर FCNR(B) deposits जुटाने की सुविधा दी थी।
यह विशेष mobilisation window 31 अगस्त 2026 तक खुली थी।
21 अगस्त तक बैंकों ने इस व्यवस्था के तहत करीब $65.4 billion के FCNR(B) deposits जुटाए थे।
जब इस विदेशी मुद्रा को RBI के साथ USD-INR swap व्यवस्था के तहत बदला गया, तो इसके बदले बैंकिंग सिस्टम में बड़ी मात्रा में रुपये पहुंचे।
यही प्रक्रिया मौजूदा liquidity surge के प्रमुख कारणों में से एक बनी।
सरकारी खर्च ने भी बढ़ाई नकदी
FCNR(B) inflows अकेला कारण नहीं रहा।
महीने के अंत में सरकार द्वारा किए गए salary और pension payments सहित दूसरे expenditures ने भी banking system में liquidity बढ़ाने में योगदान दिया।
जब सरकार खर्च करती है तो उसका पैसा बैंकिंग सिस्टम में पहुंचता है, जिससे बैंकों के पास उपलब्ध नकदी बढ़ सकती है।
इस तरह विदेशी मुद्रा से जुड़े inflows और month-end government spending ने मिलकर अगस्त के आखिर में surplus को असाधारण स्तर तक पहुंचा दिया।
अगस्त में औसत liquidity भी तेजी से बढ़ी
31 अगस्त का ₹6.65 लाख करोड़ का आंकड़ा केवल एक दिन का बड़ा उछाल नहीं है।
अगस्त में daily average system liquidity करीब ₹3.67 लाख करोड़ रही।
इसकी तुलना में इससे पहले का संबंधित औसत करीब ₹1.07 लाख करोड़ था।
यानी बैंकिंग सिस्टम में पूरे महीने पर्याप्त surplus cash मौजूद रहा।
अब सवाल है कि बैंक इस अतिरिक्त पैसे का क्या कर रहे हैं।
RBI के पास वापस जा रहा अतिरिक्त पैसा
इतनी बड़ी liquidity का पूरा हिस्सा तुरंत loans में बदलना संभव नहीं है।
इसी वजह से बैंक अपनी अतिरिक्त नकदी का बड़ा हिस्सा RBI के Variable Rate Reverse Repo (VRRR) operations और Standing Deposit Facility (SDF) में पार्क कर रहे हैं।
VRRR के जरिए RBI बैंकों से एक निश्चित अवधि के लिए अतिरिक्त पैसा स्वीकार करता है।
इसका उद्देश्य banking system में मौजूद जरूरत से ज्यादा liquidity को अस्थायी रूप से absorb करना होता है।
RBI ने ₹10 लाख करोड़ के VRRR auctions किए
1 सितंबर को RBI ने दो VRRR operations के जरिए कुल ₹10 लाख करोड़ तक की liquidity absorb करने की पेशकश की।
इनमें:
7-day VRRR: ₹6 लाख करोड़ की notified amount के मुकाबले करीब ₹1.14 लाख करोड़ की bids मिलीं।
Overnight VRRR: ₹4 लाख करोड़ की पेशकश के मुकाबले करीब ₹2.59–2.60 लाख करोड़ की bids आईं।
दोनों को मिलाकर बैंकों ने करीब ₹3.74 लाख करोड़ पार्क किए।
इन auctions का cut-off और weighted average rate 5.24% रहा।
इससे यह भी संकेत मिला कि banks लंबी अवधि के बजाय बहुत छोटी अवधि के लिए पैसा पार्क करने में ज्यादा रुचि दिखा रहे हैं।
छोटी अवधि के लिए पैसा पार्क करना क्यों पसंद कर रहे बैंक?
Jana Small Finance Bank के Head of Treasury Gopal Tripathi के अनुसार, treasury managers में 7 या 15 दिन के मुकाबले 1–3 दिन के लिए 5.24% पर VRRR में पैसा लगाने की प्राथमिकता दिखाई दे रही है।
उन्होंने एक और महत्वपूर्ण बात कही—अतिरिक्त liquidity पूरे banking system में समान रूप से नहीं फैली है।
FCNR(B) deposits का बड़ा लाभ कुछ बड़े बैंकों को मिला है।
इसका मतलब है कि ₹6.65 लाख करोड़ का headline number पूरे banking sector की एक जैसी cash position को नहीं दर्शाता।
कुछ बैंकों के पास दूसरों की तुलना में कहीं ज्यादा surplus liquidity हो सकती है।
Call Rate गिरकर 4.98% पर क्यों पहुंचा?
अतिरिक्त liquidity का सीधा असर overnight money market पर पड़ा है।
जब बैंकों के पास जरूरत से ज्यादा cash उपलब्ध होता है, तो उन्हें overnight market से उधार लेने की जरूरत कम हो जाती है।
इससे short-term borrowing rates पर नीचे की ओर दबाव आता है।
इसी परिस्थिति में Weighted Average Call Rate 4.98% तक गिर गया।
अगस्त का औसत WACR 5.10% रहा, जबकि जुलाई में यह 5.23% था।
RBI सामान्य तौर पर चाहता है कि WACR policy repo rate के आसपास बना रहे, क्योंकि यही monetary policy transmission के लिए एक महत्वपूर्ण operating indicator है।
जब WACR repo rate से काफी नीचे चला जाता है, तो यह सिस्टम में बहुत ज्यादा liquidity होने का संकेत दे सकता है।
बैंकों की short-term borrowing की जरूरत भी घटी
Liquidity boom का एक और असर Certificates of Deposit (CDs) पर देखने को मिला।
अगस्त में बैंकों ने CDs के जरिए करीब ₹68,130 करोड़ जुटाए, जो चार महीने का सबसे कम स्तर था।
CD एक short-term funding instrument है जिसका इस्तेमाल बैंक बाजार से अल्पकालिक पैसा जुटाने के लिए करते हैं।
लेकिन जब FCNR(B) deposits से बड़ी मात्रा में पैसा मिल रहा हो और banking system पहले से surplus में हो, तो banks को महंगे short-term market borrowing पर कम निर्भर रहना पड़ता है।
इसलिए CD issuances में गिरावट मौजूदा liquidity environment का एक तार्किक परिणाम है।
आम ग्राहकों और borrowers के लिए इसका क्या मतलब है?
₹6.65 लाख करोड़ surplus liquidity का मतलब यह नहीं है कि home loan, car loan या business loan की ब्याज दरें तुरंत बड़े स्तर पर गिर जाएंगी।
लेकिन पर्याप्त liquidity सामान्य तौर पर banks की funding pressure को कम करती है।
यदि surplus लंबे समय तक बना रहता है और credit demand पर्याप्त हो, तो banks के बीच अच्छे borrowers को loan देने की प्रतिस्पर्धा बढ़ सकती है।
इसके विपरीत, अगर banks के पास deposits और cash जरूरत से ज्यादा हैं, तो उन्हें नए deposits आकर्षित करने के लिए बहुत ऊंची ब्याज दरें देने की आवश्यकता कम हो सकती है।
हालांकि वास्तविक lending और deposit rates पर RBI policy, credit demand, inflation expectations, bond yields और प्रत्येक बैंक की balance-sheet strategy जैसे कई दूसरे कारक भी असर डालते हैं।
इसलिए ₹6.65 लाख करोड़ liquidity को सीधे “loan सस्ता होने” की गारंटी के रूप में नहीं देखा जाना चाहिए।
RBI के लिए इतनी ज्यादा liquidity चुनौती क्यों है?
बहुत कम liquidity banking system में funding stress पैदा कर सकती है, लेकिन जरूरत से ज्यादा liquidity भी monetary policy के लिए समस्या बन सकती है।
अगर surplus इतना बड़ा हो कि overnight rates policy rate से काफी नीचे चले जाएं, तो RBI की घोषित monetary policy और वास्तविक money-market conditions के बीच अंतर बढ़ सकता है।
इसी वजह से central bank VRRR जैसे instruments का इस्तेमाल करता है।
यह कोई असामान्य दंडात्मक कार्रवाई नहीं, बल्कि liquidity management का सामान्य monetary-policy tool है।
क्या ₹6.65 लाख करोड़ का surplus लंबे समय तक रहेगा?
Bank treasury experts को उम्मीद है कि मौजूदा असाधारण surplus धीरे-धीरे कम हो सकता है।
CSB Bank के Head of Treasury Alok Singh का अनुमान है कि surplus liquidity को credit market में absorb होने में कुछ समय लगेगा और दिसंबर तक liquidity घटकर करीब ₹1–1.5 लाख करोड़ के स्तर पर सामान्य हो सकती है।
यह एक market expert का अनुमान है, RBI का आधिकारिक forecast नहीं।
आने वाले महीनों में liquidity की वास्तविक दिशा कई चीजों पर निर्भर करेगी—credit growth, government cash balances, currency circulation, RBI operations और FCNR(B) से आए funds की banking system में आगे की तैनाती इनमें प्रमुख हैं।
आगे किन आंकड़ों पर नजर रहेगी?
अब बाजार के लिए केवल ₹6.65 लाख करोड़ का headline figure महत्वपूर्ण नहीं होगा।
तीन संकेत ज्यादा अहम होंगे:
पहला, RBI को अतिरिक्त liquidity absorb करने के लिए कितने बड़े और कितनी अवधि के VRRR operations करने पड़ते हैं।
दूसरा, WACR वापस repo rate के करीब आता है या लंबे समय तक नीचे रहता है।
तीसरा, FCNR(B) से आए funds वास्तविक credit growth में कितनी तेजी से बदलते हैं।
अगर banks इस liquidity को productive lending में लगा पाते हैं, तो इसका असर अर्थव्यवस्था में credit availability पर दिखाई दे सकता है।
अगर पैसा लंबे समय तक RBI की liquidity facilities में ही पार्क रहता है, तो यह संकेत होगा कि banking system के पास फिलहाल उपलब्ध funds के मुकाबले पर्याप्त lending opportunities नहीं हैं।
निष्कर्ष
31 अगस्त को ₹6.65 लाख करोड़ का banking-system surplus भारतीय financial system में चार साल से अधिक की सबसे मजबूत liquidity स्थितियों में से एक है।
इसके पीछे FCNR(B) deposits से आए बड़े foreign-currency inflows, RBI swaps और month-end government spending जैसे कारक रहे हैं।
अब RBI के सामने चुनौती इस अतिरिक्त cash को इस तरह manage करने की है कि overnight rates monetary-policy framework से बहुत दूर न जाएं।
अगले कुछ महीनों में असली सवाल यह होगा कि ₹6.65 लाख करोड़ की यह liquidity कितनी तेजी से loans और broader credit में बदलती है—और कितनी रकम RBI के पास वापस पार्क रहती है।