बैंक क्रेडिट ग्रोथ में तेज उछाल
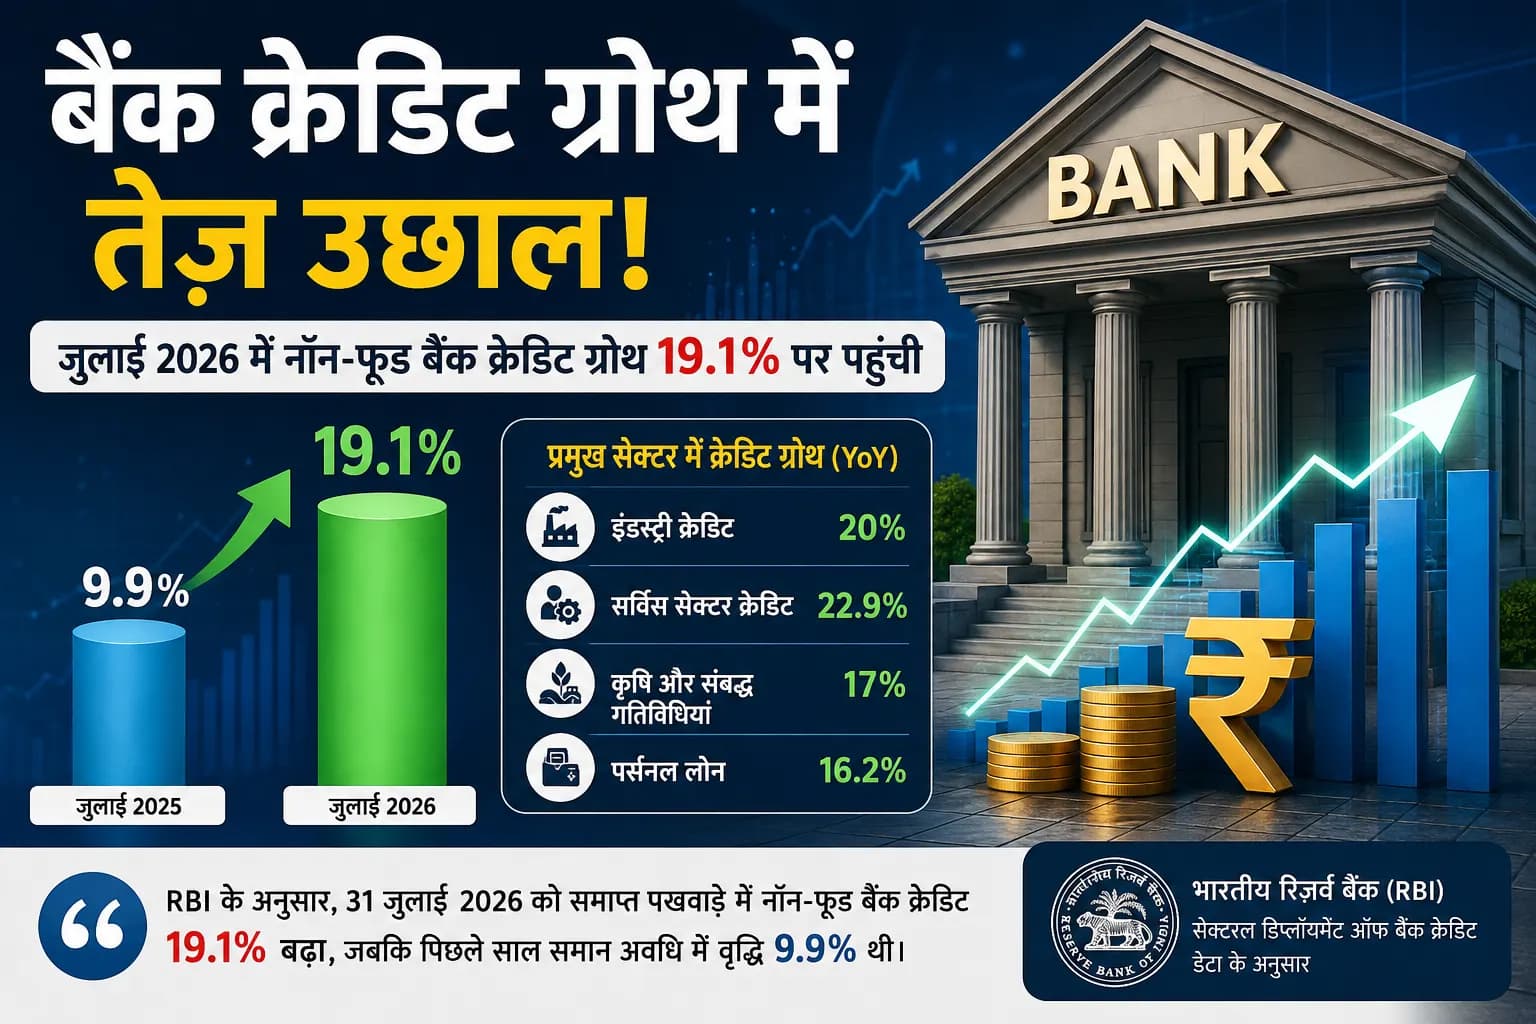
भारतीय बैंकिंग सेक्टर में कर्ज वितरण की रफ्तार जुलाई 2026 में उल्लेखनीय रूप से बढ़ी है। भारतीय रिजर्व बैंक (RBI) के सेक्टोरल डिप्लॉयमेंट ऑफ बैंक क्रेडिट डेटा के अनुसार, 31 जुलाई 2026 को समाप्त पखवाड़े में नॉन-फूड बैंक क्रेडिट सालाना आधार पर 19.1% बढ़ा।
यह आंकड़ा इसलिए महत्वपूर्ण है क्योंकि पिछले साल की समान अवधि—25 जुलाई 2025 को समाप्त पखवाड़े—में नॉन-फूड क्रेडिट ग्रोथ केवल 9.9% थी। यानी सालाना वृद्धि दर में लगभग दोगुनी तेजी दिखाई दी है।
RBI का यह डेटा 41 चुनिंदा अनुसूचित वाणिज्यिक बैंकों से लिया गया है, जिनकी कुल नॉन-फूड बैंक क्रेडिट में हिस्सेदारी लगभग 95% है।
इंडस्ट्री को मिलने वाले कर्ज में 20% की बढ़ोतरी
क्रेडिट ग्रोथ में तेजी का एक प्रमुख कारण औद्योगिक क्षेत्र को मिलने वाले बैंक कर्ज में मजबूत वृद्धि रही।
जुलाई में इंडस्ट्री क्रेडिट सालाना आधार पर 20% बढ़ा, जबकि पिछले वर्ष समान अवधि में इसकी वृद्धि सिर्फ 6.5% थी।
RBI के मुताबिक, बड़ी और मध्यम आकार की इंडस्ट्री को मिलने वाले कर्ज की रफ्तार तेज हुई, जबकि माइक्रो और स्मॉल इंडस्ट्री में क्रेडिट ग्रोथ स्थिर रूप से मजबूत बनी रही।
इन्फ्रास्ट्रक्चर, बेसिक मेटल और मेटल प्रोडक्ट्स, इंजीनियरिंग, केमिकल एवं केमिकल प्रोडक्ट्स, पेट्रोलियम और कोयला उत्पाद, न्यूक्लियर फ्यूल तथा टेक्सटाइल जैसे प्रमुख औद्योगिक क्षेत्रों में सालाना आधार पर मजबूत क्रेडिट ग्रोथ दर्ज की गई।
सर्विस सेक्टर सबसे आगे, क्रेडिट 22.9% बढ़ा
प्रमुख सेक्टरों में सर्विसेज ने सबसे तेज क्रेडिट ग्रोथ दर्ज की।
जुलाई 2026 में सर्विस सेक्टर को बैंक क्रेडिट 22.9% बढ़ा, जबकि एक साल पहले समान अवधि में वृद्धि 10.2% थी।
इस तेजी को NBFCs, ट्रेड और कमर्शियल रियल एस्टेट जैसे क्षेत्रों में बढ़ी लेंडिंग से समर्थन मिला।
सर्विसेज क्रेडिट में यह बढ़ोतरी महत्वपूर्ण है क्योंकि यह बताती है कि बैंकिंग सिस्टम में बढ़ती लोन गतिविधि केवल रिटेल कर्ज तक सीमित नहीं है, बल्कि कारोबारी गतिविधियों से जुड़े कई क्षेत्रों में भी क्रेडिट विस्तार हो रहा है।
कृषि क्षेत्र में भी कर्ज की रफ्तार तेज
कृषि और उससे जुड़ी गतिविधियों को दिए जाने वाले बैंक कर्ज में भी मजबूत वृद्धि दर्ज की गई।
एग्रीकल्चर और एलाइड एक्टिविटीज का क्रेडिट सालाना आधार पर 17% बढ़ा, जबकि पिछले वर्ष इसी अवधि में वृद्धि 7.3% थी।
इस तरह उद्योग और सेवाओं के साथ कृषि क्षेत्र में भी बैंक फाइनेंसिंग की गति पिछले साल के मुकाबले काफी तेज रही।
Personal Loans में 16.2% की वृद्धि
रिटेल कर्ज के मोर्चे पर भी वृद्धि मजबूत बनी हुई है। RBI के आंकड़ों के मुताबिक, पर्सनल लोन सेगमेंट में सालाना क्रेडिट ग्रोथ 16.2% रही, जो पिछले साल की समान अवधि में 11.9% थी।
हाउसिंग और व्हीकल लोन ने डबल डिजिट ग्रोथ बनाए रखी। हालांकि पर्सनल लोन के सभी हिस्सों में समान तेजी नहीं रही। क्रेडिट कार्ड आउटस्टैंडिंग और गोल्ड ज्वेलरी के बदले दिए जाने वाले लोन की वृद्धि दर में नरमी दर्ज की गई।
अलग-अलग उद्योगों में कितनी रही क्रेडिट ग्रोथ?
उपलब्ध RBI डेटा के विस्तृत विश्लेषण के मुताबिक, माइक्रो और स्मॉल इंडस्ट्री के लिए क्रेडिट में 22.6%, मध्यम उद्योगों में 30.5% और बड़ी इंडस्ट्री में 17.7% की सालाना वृद्धि दर्ज की गई।
इंजीनियरिंग सेक्टर में क्रेडिट 36.2%, पेट्रोलियम, कोयला उत्पाद और न्यूक्लियर फ्यूल से जुड़े उद्योगों में 34% तथा बेसिक मेटल और मेटल प्रोडक्ट्स में 21.9% बढ़ा।
वहीं सर्विस सेक्टर में NBFCs को मिलने वाला क्रेडिट 35.7% बढ़ा। कमर्शियल रियल एस्टेट क्रेडिट में 21.5% और ट्रेड क्रेडिट में 19.8% की वृद्धि दर्ज की गई।
अर्थव्यवस्था के लिए क्यों महत्वपूर्ण है 19.1% क्रेडिट ग्रोथ?
बैंक क्रेडिट में मजबूत वृद्धि आम तौर पर अर्थव्यवस्था में वित्तीय गतिविधियों के विस्तार का संकेत देती है। कंपनियां बैंक कर्ज का इस्तेमाल क्षमता विस्तार, वर्किंग कैपिटल, मशीनरी, इंफ्रास्ट्रक्चर और दूसरी कारोबारी जरूरतों के लिए कर सकती हैं, जबकि परिवारों के लिए हाउसिंग और व्हीकल लोन जैसी श्रेणियां खपत और संपत्ति खरीद से जुड़ी होती हैं।
इस बार खास बात यह है कि क्रेडिट ग्रोथ उद्योग, सर्विसेज, कृषि और पर्सनल लोन जैसे कई क्षेत्रों में एक साथ मजबूत हुई है।
हालांकि तेज क्रेडिट ग्रोथ को अपने आप में आर्थिक तेजी का पूर्ण प्रमाण नहीं माना जाना चाहिए। आगे यह देखना महत्वपूर्ण होगा कि बैंक डिपॉजिट ग्रोथ, फंडिंग लागत, एसेट क्वालिटी और कॉरपोरेट क्रेडिट डिमांड इस रफ्तार के साथ किस तरह आगे बढ़ते हैं।
निष्कर्ष
जुलाई 2026 के RBI आंकड़े भारतीय बैंकिंग सिस्टम में मजबूत क्रेडिट मोमेंटम की तस्वीर पेश करते हैं। नॉन-फूड क्रेडिट ग्रोथ का 9.9% से बढ़कर 19.1% होना और इंडस्ट्री तथा सर्विसेज में 20% से अधिक की वृद्धि इस तेजी को व्यापक बनाती है।
अब बाजार की नजर इस बात पर रहेगी कि आने वाले महीनों में यह रफ्तार कायम रहती है या जुलाई की तेज वृद्धि के बाद क्रेडिट ग्रोथ सामान्य स्तर की ओर लौटती है।