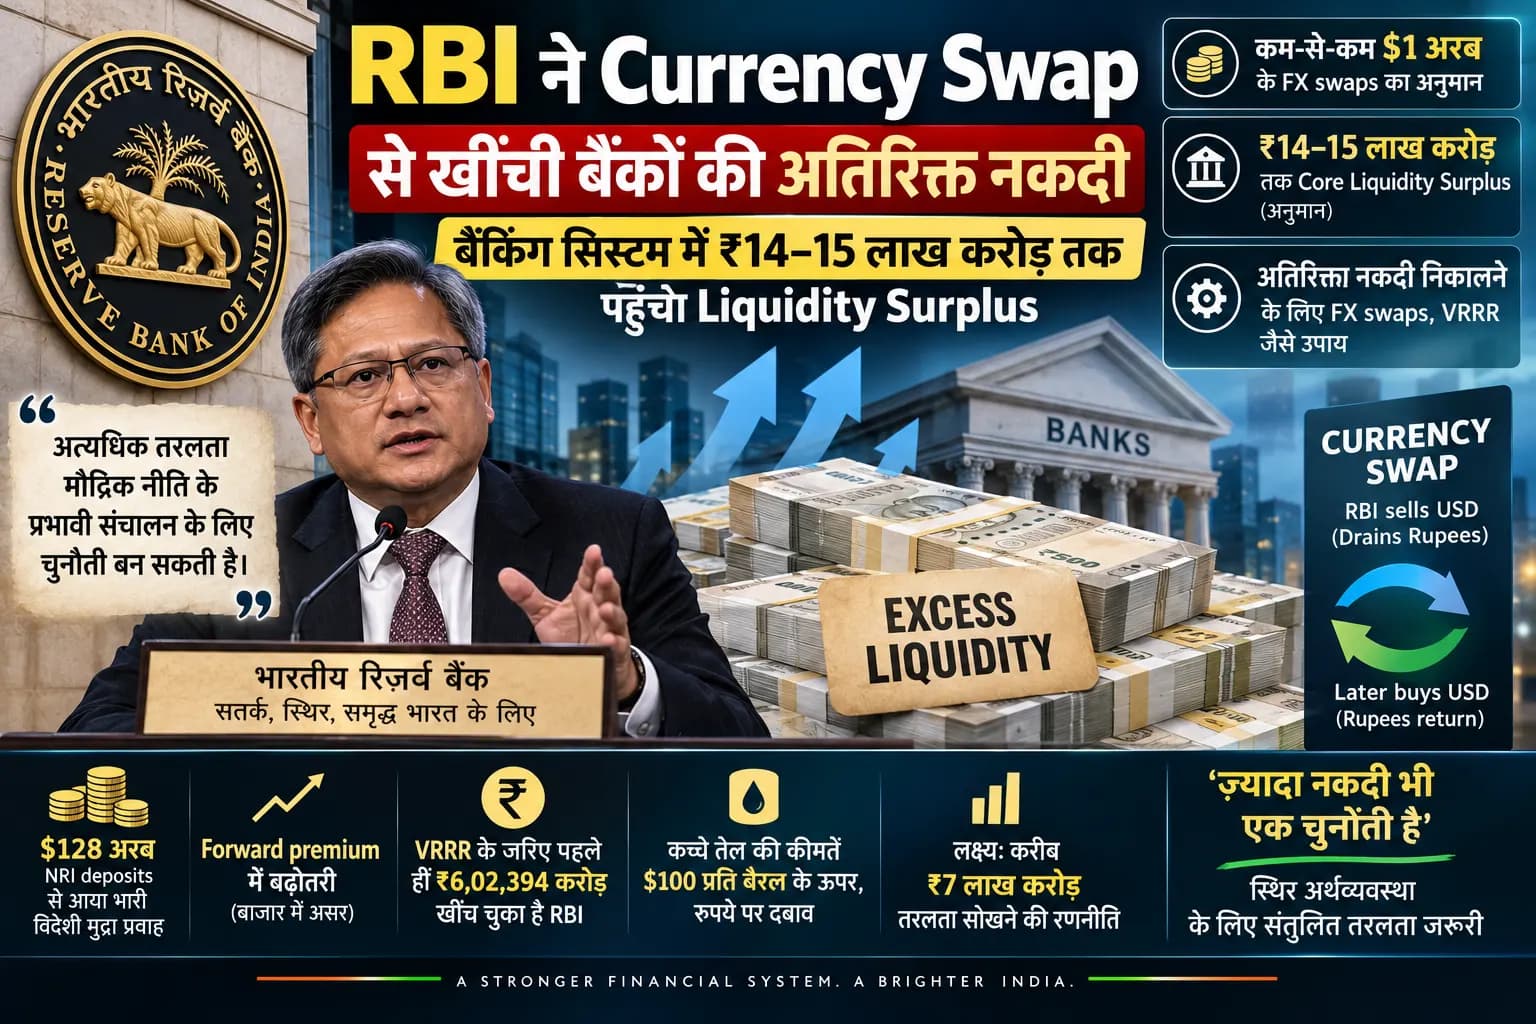
RBI ने Currency Swaps से खींची बैंकों की अतिरिक्त नकदी, ₹14–15 लाख करोड़ तक पहुंचा Core Liquidity Surplus
Introduction
भारत के बैंकिंग सिस्टम में इस समय पैसों की कमी नहीं, बल्कि जरूरत से कहीं ज्यादा नकदी RBI के लिए चुनौती बन गई है।
Non-resident Indians से जुटाए गए भारी dollar deposits और उन्हें RBI के साथ rupees में swap किए जाने के बाद banking system में liquidity तेजी से बढ़ी है। बाजार प्रतिभागियों के मुताबिक इसी excess cash को अस्थायी रूप से बाहर निकालने के लिए RBI ने dollar-rupee sell-buy foreign exchange swaps का इस्तेमाल शुरू किया है।
Reuters से बात करने वाले bankers का अनुमान है कि core liquidity surplus करीब ₹14–15 लाख करोड़ तक पहुंच चुका है। RBI आने वाले समय में विभिन्न उपायों के जरिए इसमें से लगभग ₹7 लाख करोड़ absorb करने का लक्ष्य रख सकता है।
हालांकि RBI ने specific FX swap operations पर तत्काल आधिकारिक टिप्पणी नहीं की थी। इसलिए swap transactions से जुड़ी जानकारी को market participants की रिपोर्ट के रूप में देखा जाना चाहिए।
Currency Swap में RBI आखिर करता क्या है?
Sell-buy FX swap को आसान भाषा में दो चरणों वाली transaction समझा जा सकता है।
पहले चरण में RBI बाजार में US dollars बेचता है और बदले में बैंकों से rupees लेता है।
इससे banking system में मौजूद rupee liquidity तुरंत कम हो जाती है।
इसके बाद तय maturity पर transaction उलट जाती है। RBI dollars वापस खरीदता है और rupees banking system में लौट जाते हैं।
इसका मतलब है कि near-term sell-buy swap liquidity को हमेशा के लिए खत्म नहीं करता, बल्कि एक निश्चित अवधि के लिए banking system से बाहर रखता है।
मौजूदा transactions में कुछ swaps सितंबर और संभवतः अक्टूबर में mature होने की बात कही गई है।
कम-से-कम $1 Billion के Swaps का अनुमान
Reuters से बात करने वाले तीन bankers के मुताबिक RBI ने सितंबर और अक्टूबर maturity में कम-से-कम करीब $1 अरब के swaps किए होने का अनुमान है।
इन transactions का असर currency derivatives market में भी दिखाई दिया।
September और October dollar-rupee forward premiums में क्रमशः करीब 2.5 पैसे और 4 पैसे की बढ़ोतरी देखी गई।
दूसरी रिपोर्ट के मुताबिक one-year dollar-rupee forward implied yield भी बढ़कर करीब 3.16% पहुंच गई, जो तीन महीने से अधिक का उच्च स्तर था।
आखिर Banking System में इतना पैसा आया कहां से?
इस liquidity surge की जड़ RBI की हालिया foreign-currency mobilisation strategy में है।
भारतीय बैंकों ने non-resident deposits के जरिए करीब $128 अरब जुटाए। यह रकम शुरुआती उम्मीदों से काफी अधिक रही।
इन foreign-currency funds को RBI के साथ rupees में swap किया गया।
यानी banks ने foreign currency RBI को दी और बदले में उन्हें rupee liquidity मिली।
जब इतनी बड़ी रकम एक साथ banking system में पहुंची तो surplus liquidity असामान्य स्तर तक बढ़ गई।
RBI के व्यापक special forex measures के जरिए अगस्त के अंत तक कुल inflows $136 अरब से अधिक रहे थे।
Core Liquidity Surplus ₹14–15 लाख करोड़ तक
IDFC FIRST Bank की chief economist Gaura Sen Gupta के अनुमान के मुताबिक core liquidity surplus लगभग ₹14–15 लाख करोड़ के peak तक पहुंचा है।
उनका अनुमान है कि RBI करीब ₹7 लाख करोड़ liquidity को VRRR और ज्यादा टिकाऊ liquidity-management instruments के combination से निकालने की कोशिश कर सकता है।
Sell-buy FX swaps इस रणनीति का एक महत्वपूर्ण हिस्सा बन सकते हैं।
RBI के लिए Extra Cash समस्या क्यों है?
सामान्य तौर पर banking system में liquidity होना credit और economic activity के लिए जरूरी है। लेकिन जरूरत से बहुत अधिक cash monetary policy transmission को बिगाड़ सकता है।
जब बैंकों के पास जरूरत से ज्यादा पैसा होता है तो overnight और short-term borrowing rates RBI के policy rate से काफी नीचे जा सकती हैं।
यही स्थिति हाल में दिखाई दी है।
सितंबर की शुरुआत में weighted average call rate करीब 4.9% के आसपास रहा, जबकि policy repo rate 5.25% था।
अगर money-market rates लगातार policy rate से नीचे बने रहते हैं, तो RBI की घोषित monetary-policy stance और वास्तविक financial conditions के बीच अंतर पैदा हो सकता है।
इसके अलावा जरूरत से ज्यादा सस्ती liquidity लंबे समय तक बनी रहने पर inflationary pressure और asset-price distortions का जोखिम भी बढ़ सकता है।
VRRR से पहले ही ₹6 लाख करोड़ से ज्यादा खींच चुका RBI
Currency swaps RBI का पहला कदम नहीं हैं।
Central bank ने excess liquidity कम करने के लिए Variable Rate Reverse Repo (VRRR) auctions का भी बड़े स्तर पर इस्तेमाल किया है।
4 सितंबर को दो तीन-दिवसीय VRRR auctions के जरिए RBI ने कुल ₹6,02,394 करोड़ absorb किए।
इसके बावजूद liquidity surplus बहुत ऊंचा बना रहा।
इसके बाद 30-day VRRR का इस्तेमाल भी किया गया, लेकिन longer-duration operation में अपेक्षा के मुकाबले कमजोर participation ने RBI के लिए दूसरे विकल्पों की जरूरत बढ़ा दी।
Banks ने खुद Currency Swaps का सुझाव दिया था
दिलचस्प बात यह है कि FX sell-buy swaps का सुझाव banking industry की ओर से भी आया था।
3 सितंबर को RBI के साथ बैठक में lenders ने excess liquidity को धीरे-धीरे निकालने के लिए इस instrument के इस्तेमाल का समर्थन किया।
एक source के मुताबिक participants का विचार था कि dollar-rupee sell-buy swaps का फायदा यह है कि इससे दूसरे asset classes पर बड़ा असर डाले बिना rupee liquidity निकाली जा सकती है।
Banks ने RBI से Cash Reserve Ratio (CRR) बढ़ाने से बचने का आग्रह भी किया था क्योंकि ऐसा कदम उनकी margins को प्रभावित कर सकता है।
RBI के Forex Forward Book को भी मिल सकता है फायदा
Currency swaps के इस्तेमाल का एक दूसरा फायदा RBI के अपने foreign-exchange forward positions से जुड़ा है।
जुलाई के अंत में RBI की net forward dollar liabilities करीब $137 अरब थीं। इसमें लगभग $47.6 अरब की liabilities एक वर्ष तक की maturity bucket में थीं।
Sell-buy swaps के जरिए liquidity manage करने के साथ RBI अपने forward book के कुछ हिस्से को भी बेहतर ढंग से manage कर सकता है।
यानी एक ही instrument RBI को दो मोर्चों पर flexibility देता है—banking liquidity और forex forward exposure।
Rupee के लिए Currency Swap क्यों महत्वपूर्ण है?
RBI के liquidity operations ऐसे समय हो रहे हैं जब rupee पर भी दबाव है।
9 सितंबर को भारतीय मुद्रा ₹95 प्रति डॉलर के स्तर से कमजोर हुई और करीब ₹95.1050 प्रति डॉलर पर बंद हुई।
उसी दौरान Brent crude $100 प्रति barrel से ऊपर चला गया था, जिससे oil-importing India के लिए currency pressure बढ़ा।
Market participants के मुताबिक RBI ने spot market में dollar sales के साथ FX swaps का भी इस्तेमाल किया।
ANZ के अनुसार sell-buy swaps forward premiums बढ़ाकर exporters के लिए hedging incentives बेहतर कर सकते हैं और इससे rupee को कुछ समर्थन मिल सकता है।
RBI के पास और कौन-कौन से विकल्प हैं?
Currency swaps अकेला रास्ता नहीं हैं।
अगर liquidity surplus लंबे समय तक ऊंचा रहता है, तो RBI के पास VRRR auctions, government bond sales, Market Stabilisation Scheme, Cash Management Bills और CRR-related measures जैसे विकल्प मौजूद हैं।
लेकिन हर instrument की अपनी लागत और market impact है।
CRR बढ़ाने से banks की profitability और margins प्रभावित हो सकती हैं। बड़े पैमाने पर government securities बेचने से bond yields पर upward pressure आ सकता है। वहीं short-term VRRR operations का असर maturity के बाद खत्म हो जाता है।
इसी वजह से FX swaps मौजूदा परिस्थितियों में RBI के liquidity-management toolkit का आकर्षक हिस्सा बन रहे हैं।
‘Problem of Plenty’ से जूझ रहा RBI
मौजूदा परिस्थिति को एक तरह से RBI के लिए “problem of plenty” कहा जा सकता है।
Special foreign-currency schemes ने भारत के forex reserves को मजबूत किया। 28 अगस्त को समाप्त सप्ताह में reserves रिकॉर्ड $740.80 अरब तक पहुंच गए थे।
लेकिन उन्हीं inflows के rupee counterpart ने domestic banking system को असाधारण liquidity से भर दिया।
इसलिए RBI के सामने अब संतुलन बनाने की चुनौती है—विदेशी मुद्रा के मजबूत buffer का फायदा बनाए रखना, rupee को support देना और साथ ही domestic liquidity को इतना अधिक नहीं होने देना कि monetary policy की effectiveness कमजोर पड़े।
आगे क्या?
अगले कुछ सप्ताह RBI की liquidity strategy के लिए महत्वपूर्ण होंगे।
Near-maturity FX swaps केंद्रीय बैंक को excess cash को कुछ समय के लिए बाहर रखने का मौका देते हैं, लेकिन maturity आने पर liquidity दोबारा लौट सकती है।
इसलिए अगर banking system का structural surplus लंबे समय तक बना रहता है, तो RBI को currency swaps के साथ दूसरे liquidity-absorption tools का combination इस्तेमाल करना पड़ सकता है।
फिलहाल market participants की नजर इस बात पर है कि RBI sell-buy swaps का आकार कितना बढ़ाता है और ₹14–15 लाख करोड़ तक अनुमानित core liquidity surplus को सामान्य स्तर पर लाने के लिए कौन-से अधिक टिकाऊ कदम उठाता है।