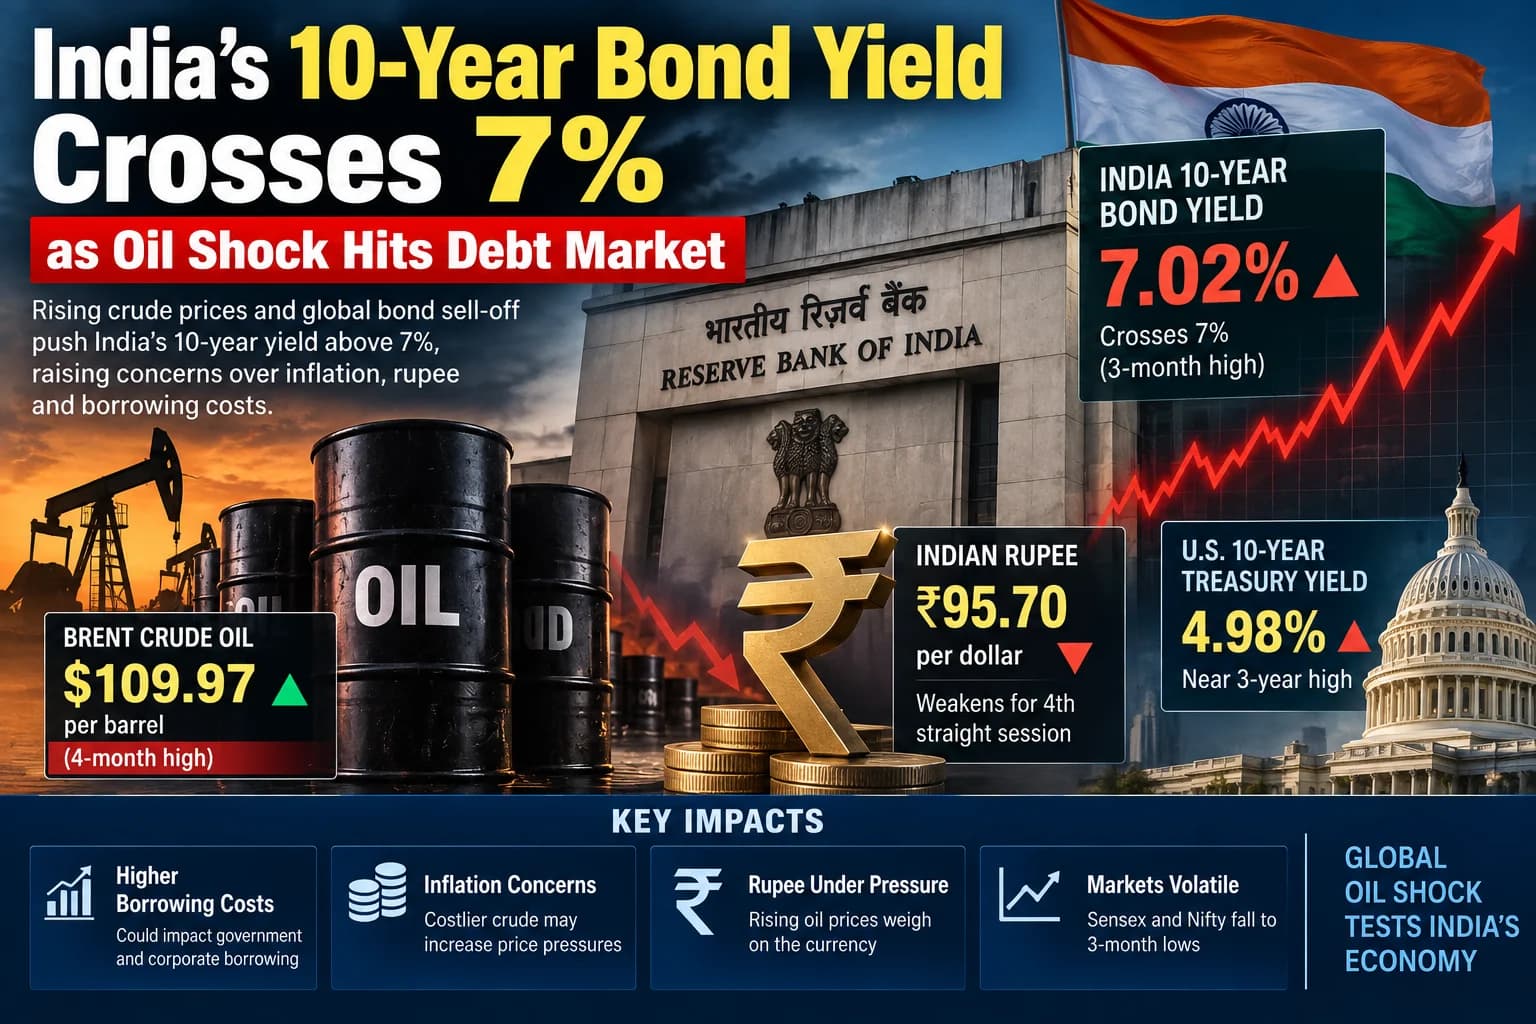
Global oil shock का असर अब भारतीय debt market में साफ दिखाई दे रहा है।
शुक्रवार, 11 सितंबर को भारत की benchmark 10-year government bond yield 7% के ऊपर पहुंच गई। Reuters के अनुसार, यह तीन महीने से अधिक का उच्च स्तर है। Bond prices और yields विपरीत दिशा में चलते हैं, इसलिए yield में यह उछाल सरकारी bonds में बिकवाली और निवेशकों द्वारा अधिक return की मांग को दर्शाता है।
बाजार पर एक साथ दो बड़े global pressures काम कर रहे हैं—तेजी से बढ़ती crude oil prices और U.S. government bond yields में उछाल।
Brent crude शुक्रवार को एक समय $109.97 प्रति barrel तक पहुंच गया था। इसी दौरान benchmark U.S. 10-year Treasury yield भी लगभग 4.98% तक चढ़ी।
भारत जैसे बड़े oil importer के लिए इन दोनों घटनाओं का एक साथ होना bond market के लिए खास तौर पर महत्वपूर्ण है।
10-Year Bond Yield 7% के पार क्यों पहुंची?
भारतीय government bonds में शुक्रवार की शुरुआती trading में तेज बिकवाली देखने को मिली।
मुख्य कारण crude oil prices में आया उछाल रहा। Middle East में बढ़ते geopolitical tensions और महत्वपूर्ण shipping routes पर disruption की आशंका ने global oil supply को लेकर चिंता बढ़ाई है।
इसके साथ U.S. Treasury yields भी multi-year highs पर पहुंच गई हैं।
जब अमेरिकी government bonds अधिक yield देने लगते हैं, तो emerging-market debt को global investors के लिए competitive बने रहने के लिए अधिक return offer करना पड़ सकता है।
इस combination ने भारतीय bond yields पर ऊपर की ओर दबाव बढ़ाया।
Brent Crude लगभग $110 तक पहुंचा
Oil market में volatility इस समय global financial markets का प्रमुख driver बन गई है।
Brent crude शुक्रवार को चार महीने के उच्च स्तर $109.97 प्रति barrel तक पहुंचा। इससे पहले overnight trading में crude में लगभग 6% की तेजी आई थी।
बाद में oil prices कुछ नीचे आए, लेकिन Brent अभी भी $100 से काफी ऊपर बना हुआ था।
Middle East में conflict और Strait of Hormuz तथा Red Sea से जुड़े shipping risks ने supply disruption की चिंता बढ़ाई है।
भारत के लिए यह खास तौर पर महत्वपूर्ण है क्योंकि crude oil की ऊंची कीमतें देश के import bill और domestic inflation दोनों पर दबाव डाल सकती हैं।
महंगा Crude भारत के लिए क्यों बड़ी चिंता है?
Oil की कीमत बढ़ने का प्रभाव केवल petrol और diesel तक सीमित नहीं रहता।
Crude महंगा होने से transportation, logistics और manufacturing costs बढ़ सकती हैं। कंपनियां अगर इन लागतों को consumers तक पहुंचाती हैं, तो broader inflation पर भी असर पड़ सकता है।
इसके अलावा अधिक oil-import bill से foreign currency की मांग बढ़ सकती है, जिससे rupee पर अतिरिक्त दबाव पड़ने का जोखिम रहता है।
शुक्रवार को rupee भी कमजोर हुआ और Reuters के अनुसार 95.70 प्रति dollar तक पहुंचा। यह लगातार चौथा session था जब भारतीय currency में गिरावट दर्ज की गई।
इसलिए bond traders केवल oil price नहीं देख रहे हैं। वे यह भी आकलन कर रहे हैं कि लगातार महंगा crude inflation और आगे चलकर RBI की monetary-policy flexibility को किस तरह प्रभावित कर सकता है।
U.S. Treasury Yield ने भी बढ़ाया दबाव
भारत की bond-market weakness केवल domestic factors से नहीं आई।
Global sovereign bonds में भी तेज sell-off देखने को मिला है।
Benchmark U.S. 10-year Treasury yield शुक्रवार को 4.979% तक पहुंच गई, जो करीब तीन साल का उच्च स्तर था और महत्वपूर्ण 5% level के बेहद करीब थी।
U.S. 30-year Treasury yield भी 5.3836% तक पहुंचकर 19 साल के high पर चली गई।
ऊंची U.S. yields global capital allocation को प्रभावित करती हैं। जब comparatively low-risk U.S. government debt अधिक return देने लगता है, तो emerging markets के bonds पर valuation और foreign-flow pressure बढ़ सकता है।
Inflation की चिंता फिर लौटी
Oil shock ने global inflation outlook को भी बदलना शुरू कर दिया है।
Crude prices में तेज उछाल का अर्थ है कि energy और transportation costs आने वाले महीनों में inflation को ऊपर रख सकती हैं।
Global investors अब इस संभावना को भी price कर रहे हैं कि central banks को interest rates पहले की अपेक्षा अधिक समय तक ऊंचे रखने पड़ सकते हैं—या कुछ मामलों में rates फिर बढ़ाने पड़ सकते हैं।
Reuters के अनुसार, JPMorgan analysts अब नौ developed-market central banks में से आठ से साल के अंत तक rate hikes की उम्मीद कर रहे हैं।
यह बदलता global rate environment Indian bonds के लिए भी महत्वपूर्ण है।
Bond Yield बढ़ने का मतलब क्या है?
Government bond की price और yield का संबंध उल्टा होता है।
जब existing bonds की कीमत गिरती है, तो उनकी effective yield बढ़ जाती है।
इसलिए 10-year yield का 7% के ऊपर जाना यह नहीं बताता कि सरकार ने अचानक सभी borrowing rates को 7% कर दिया है। यह secondary bond market में investors द्वारा मांगे जा रहे return को दर्शाता है।
10-year government bond yield भारतीय financial system के लिए एक महत्वपूर्ण benchmark है।
इसमें लगातार तेजी broader borrowing costs, corporate bonds और दूसरे long-duration financial assets की pricing को प्रभावित कर सकती है।
क्या 7% का स्तर अपने आप में Crisis है?
7% का आंकड़ा headline के लिहाज से महत्वपूर्ण है, लेकिन इसे अपने आप में debt-market crisis मानना सही नहीं होगा।
भारतीय 10-year yield कुछ सप्ताह पहले लगभग 6.75% के आसपास थी और उसके बाद global risks को reflect करते हुए तेजी से ऊपर आई है।
मौजूदा move में crude oil, U.S. Treasury yields और global monetary-policy expectations की महत्वपूर्ण भूमिका है।
इसलिए 7% को किसी अकेले psychological threshold के बजाय broader repricing के संदर्भ में देखना ज्यादा उपयोगी है।
Rupee, Bonds और Stocks—तीनों पर दबाव
Oil shock केवल debt market तक सीमित नहीं रहा।
शुक्रवार को Indian equities में भी तेज गिरावट आई। शुरुआती कारोबार में Nifty 50 लगभग 0.92% गिरकर 23,261.7 पर पहुंच गया, जबकि Sensex करीब 0.84% गिरकर 74,272.61 पर आ गया।
दोनों indices ने 11 जून के बाद का अपना सबसे निचला स्तर छुआ।
इसी दौरान rupee 95.70 प्रति dollar तक कमजोर हुआ और government bond yield 7% के पार निकल गई।
Stocks, bonds और currency पर एक साथ आया दबाव बताता है कि markets फिलहाल global energy shock और बदलती interest-rate expectations को तेजी से price कर रहे हैं।
RBI के लिए क्यों महत्वपूर्ण है स्थिति?
Reserve Bank of India के लिए crude oil की दिशा महत्वपूर्ण रहेगी।
अगर oil prices लंबे समय तक ऊंची रहती हैं और domestic inflation पर असर दिखाई देता है, तो monetary-policy decisions अधिक जटिल हो सकते हैं।
लेकिन केवल bond yield का 7% पार करना अपने आप RBI policy action की गारंटी नहीं देता।
Central bank को inflation, economic growth, liquidity, currency conditions और global interest-rate environment सहित कई factors का आकलन करना होगा।
भारत का अगला inflation data भी इसलिए bond-market participants के लिए महत्वपूर्ण होगा।
Investors अब किन चीजों पर नजर रखेंगे?
आने वाले sessions में Indian bond market के लिए crude oil की दिशा सबसे महत्वपूर्ण variables में से एक रहेगी।
इसके अलावा U.S. Treasury yields, Middle East conflict, rupee की चाल और inflation data भी yields की दिशा तय करने में महत्वपूर्ण होंगे।
अगर oil prices वापस नीचे आती हैं और global bond sell-off शांत होता है, तो Indian yields पर दबाव कम हो सकता है।
इसके उलट crude लंबे समय तक $100 के ऊपर रहता है और global yields और बढ़ती हैं, तो debt market में volatility जारी रहने का जोखिम रहेगा।
फिलहाल 10-year yield का 7% के ऊपर निकलना यह दिखाता है कि global oil shock अब भारत के equity और currency markets से आगे बढ़कर sovereign debt pricing में भी साफ दिखाई दे रहा है।