आखिर Citigroup और Axis Bank का नया मॉडल क्या है?
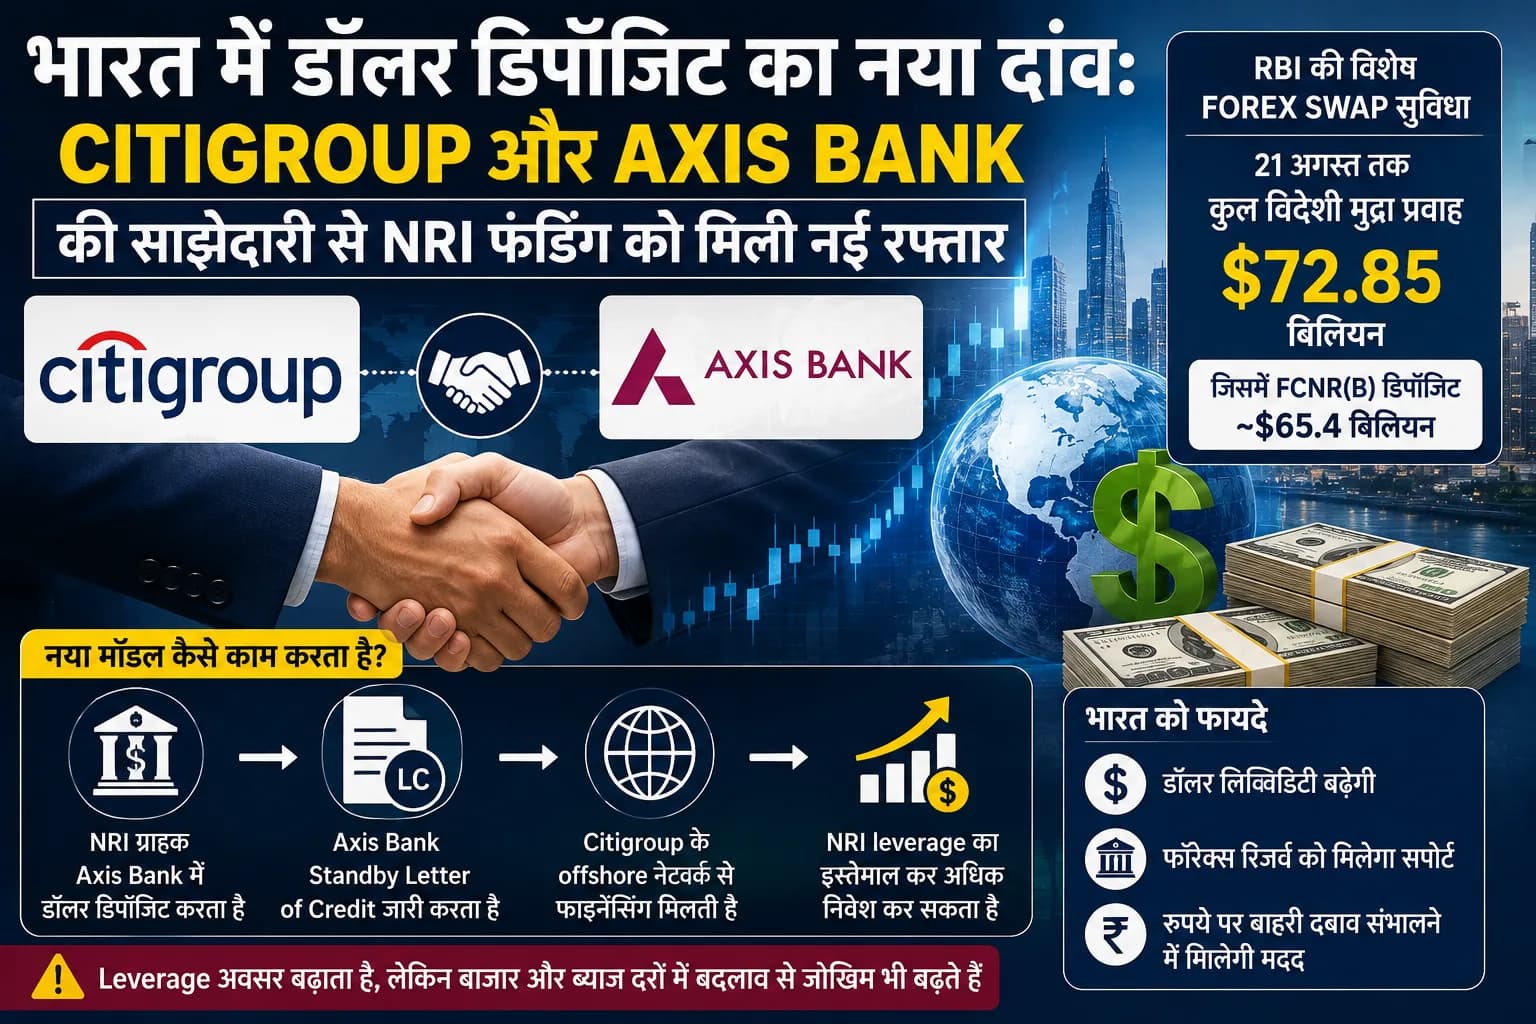
इस व्यवस्था को आसान भाषा में समझें तो कहानी तीन पक्षों की है—NRI ग्राहक, Axis Bank और Citi का offshore नेटवर्क।
रिपोर्ट के अनुसार, NRI ग्राहक Axis Bank में विदेशी मुद्रा डिपॉजिट रख सकता है। Axis Bank उस जमा के आधार पर Standby Letter of Credit जारी कर सकता है, जिसका इस्तेमाल Citi की offshore operations से मिलने वाली financing को समर्थन देने के लिए किया जाता है। इससे ग्राहक केवल अपनी मूल पूंजी तक सीमित रहने के बजाय leverage के जरिए अधिक रकम निवेश करने की क्षमता हासिल कर सकता है।
यही leverage इस व्यवस्था को सामान्य FCNR deposit से अधिक दिलचस्प—और साथ ही अधिक जटिल—बनाता है।
FCNR(B) डिपॉजिट क्या होता है?
Foreign Currency Non-Resident (Bank), यानी FCNR(B) अकाउंट NRIs को भारत के बैंकों में विदेशी मुद्रा में fixed deposit रखने की सुविधा देता है।
Axis Bank के अनुसार उसके FCNR deposits अमेरिकी डॉलर के अलावा यूरो, ब्रिटिश पाउंड, ऑस्ट्रेलियाई डॉलर और कनाडाई डॉलर जैसी मुद्राओं में उपलब्ध हैं। RBI swap window के तहत बैंक 3 से 5 साल की अवधि के deposits पर विशेष पेशकश कर रहा है और इस विंडो के लिए अंतिम तारीख 31 अगस्त 2026 है।
इसका एक बड़ा फायदा यह है कि निवेश विदेशी मुद्रा में बना रहता है, जिससे सामान्य रुपये वाले डिपॉजिट की तुलना में currency-conversion exposure अलग तरीके से काम करता है।
RBI की नीति ने क्यों पैदा किया यह मौका?
इस पूरी कहानी के केंद्र में भारतीय रिजर्व बैंक की विशेष forex swap सुविधा है।
रुपये पर दबाव और बाहरी आर्थिक अनिश्चितताओं के बीच RBI ने जून में विदेशी मुद्रा आकर्षित करने के लिए विशेष व्यवस्था शुरू की थी। इसका उद्देश्य बैंकों को NRIs से अधिक विदेशी मुद्रा जमा जुटाने के लिए प्रोत्साहित करना और देश की forex liquidity को मजबूत करना था।
प्रतिक्रिया उम्मीद से कहीं ज्यादा मजबूत रही।
21 अगस्त तक RBI की इस सुविधा के जरिए करीब $72.85 बिलियन का विदेशी मुद्रा प्रवाह दर्ज किया गया, जिसमें $65.397 बिलियन FCNR(B) deposits से आया।
RBI ने योजना समय से पहले क्यों बंद करने का फैसला किया?
शुरुआत में विशेष swap window सितंबर के अंत तक चलने वाली थी, लेकिन RBI ने इसे 31 अगस्त 2026 को बंद करने का फैसला किया।
इसकी एक बड़ी वजह डॉलर का बेहद मजबूत प्रवाह माना जा रहा है। विश्लेषकों के अनुसार बड़े पैमाने पर जमा आने के बाद भारत की balance-of-payments स्थिति में सुधार हुआ, जबकि अतिरिक्त liquidity, बाहरी देनदारियों और hedge की लागत जैसे मुद्दे भी महत्वपूर्ण होते गए।
इस फैसले के बाद भारतीय बैंकों में अंतिम तारीख से पहले विदेशी मुद्रा जुटाने की गतिविधि तेज हो गई है।
Axis Bank की भूमिका क्यों महत्वपूर्ण है?
Axis Bank की भूमिका केवल NRI deposit लेने तक सीमित नहीं है।
नई व्यवस्था में बैंक Standby Letter of Credit उपलब्ध कराकर offshore lender के लिए एक प्रकार का credit support तैयार कर सकता है। RBI ने बैंकों को diaspora deposits के खिलाफ lending या offshore lenders को SBLC देने की अनुमति दी है और financing की सीमा तय करने का निर्णय बैंकों पर छोड़ा है।
Axis Bank अपने विशेष FCNR offer में पात्र ग्राहकों को डॉलर deposits पर 6.40% तक की ब्याज दर भी दिखा रहा है।
Citi की वापसी नहीं, लेकिन दिलचस्प कनेक्शन जरूर
इस कहानी में एक दिलचस्प इतिहास भी है।
Citi ने भारत का consumer banking business Axis Bank को बेच दिया था। यह बिक्री मार्च 2023 में पूरी हुई और इसमें retail banking, credit cards, wealth management तथा consumer loans जैसे कारोबार शामिल थे। Citi ने हालांकि अपना institutional client business भारत में बनाए रखा।
इसलिए मौजूदा व्यवस्था को Citi की भारतीय retail banking में वापसी नहीं माना जाना चाहिए। इसके बजाय यह उसके international institutional और offshore banking नेटवर्क के इस्तेमाल का उदाहरण है।
अमीर NRIs के लिए क्यों आकर्षक हो सकता है यह ट्रेड?
मान लीजिए किसी NRI निवेशक के पास विदेश में बड़ी डॉलर संपत्ति है।
वह अपनी पूंजी का एक हिस्सा भारत में FCNR deposit में रखता है। यदि उसी deposit से जुड़ी credit support के आधार पर offshore financing उपलब्ध होती है, तो निवेशक leverage इस्तेमाल करके अपनी उपलब्ध पूंजी से अधिक exposure हासिल कर सकता है।
अनुकूल परिस्थितियों में deposit से मिलने वाले return और financing cost के बीच अंतर आर्थिक रूप से आकर्षक हो सकता है।
लेकिन यहीं जोखिम भी शुरू होता है।
Leverage मतलब ज्यादा अवसर के साथ ज्यादा जोखिम
Leverage किसी भी निवेश का परिणाम दोनों दिशाओं में बढ़ा सकता है।
अगर borrowing cost बढ़ती है, ब्याज दरों में बदलाव होता है या अपेक्षित return कम हो जाता है, तो ट्रेड की economics तेजी से बदल सकती है।
इसके अलावा अलग-अलग jurisdictions, financing agreements, collateral requirements और regulatory conditions के कारण यह सामान्य fixed deposit से कहीं अधिक जटिल व्यवस्था हो सकती है।
इसलिए इसे केवल “ऊंची ब्याज दर वाला डॉलर डिपॉजिट” समझना सही नहीं होगा।
भारत को इससे क्या फायदा?
भारत के नजरिए से विदेशी मुद्रा deposits का मजबूत प्रवाह कई कारणों से महत्वपूर्ण है।
इससे banking system में डॉलर liquidity बढ़ सकती है, forex reserves को समर्थन मिल सकता है और रुपये पर बाहरी दबाव को संभालने में RBI को अधिक गुंजाइश मिल सकती है।
RBI की योजना शुरू होने के बाद विदेशी मुद्रा deposits में जिस तेजी से पैसा आया है, वह बताता है कि सही incentives मिलने पर भारतीय diaspora देश के लिए विदेशी पूंजी का बड़ा स्रोत बन सकता है।
लेकिन इतनी बड़ी डॉलर आमद का दूसरा पहलू भी है
ज्यादा विदेशी मुद्रा हमेशा बिना लागत का फायदा नहीं होती।
RBI को इन डॉलर inflows को manage करना पड़ता है। बड़े पैमाने पर swap transactions घरेलू रुपये की liquidity को प्रभावित कर सकते हैं और भविष्य में deposits mature होने पर विदेशी मुद्रा liabilities भी सामने आती हैं।
इसीलिए analysts ने RBI द्वारा योजना जल्दी समाप्त करने के पीछे liquidity management, forward-premium cost और बाहरी liabilities जैसे कारणों की ओर भी इशारा किया है।
संतुलित विश्लेषण
Citigroup और Axis Bank से जुड़ी यह व्यवस्था दिखाती है कि RBI की एक macroeconomic policy किस तरह निजी बैंकों और वैश्विक वित्तीय संस्थानों के लिए नया cross-border trade तैयार कर सकती है।
भारत के लिए इसका सकारात्मक पहलू साफ है—NRI समुदाय से ज्यादा डॉलर, मजबूत forex liquidity और रुपये को संभावित समर्थन।
बैंकों के लिए यह नए deposits और international financing opportunities का रास्ता खोलता है। वहीं संपन्न NRI ग्राहकों के लिए leverage के जरिए capital efficiency बढ़ाने की संभावना पैदा होती है।
लेकिन leverage को नजरअंदाज नहीं किया जा सकता। जितनी तेजी से यह संभावित return बढ़ा सकता है, उतनी ही तेजी से financing cost और बाजार परिस्थितियों में बदलाव जोखिम भी बढ़ा सकते हैं।
सबसे दिलचस्प बात शायद यह है कि RBI को अपनी विशेष सुविधा एक महीने पहले ही बंद करनी पड़ रही है क्योंकि डॉलर का प्रवाह बेहद मजबूत रहा है। अब नजर इस बात पर होगी कि 31 अगस्त के बाद ये inflows कितने टिकाऊ रहते हैं और रुपये तथा भारतीय banking system पर इनका दीर्घकालिक असर क्या होता है।