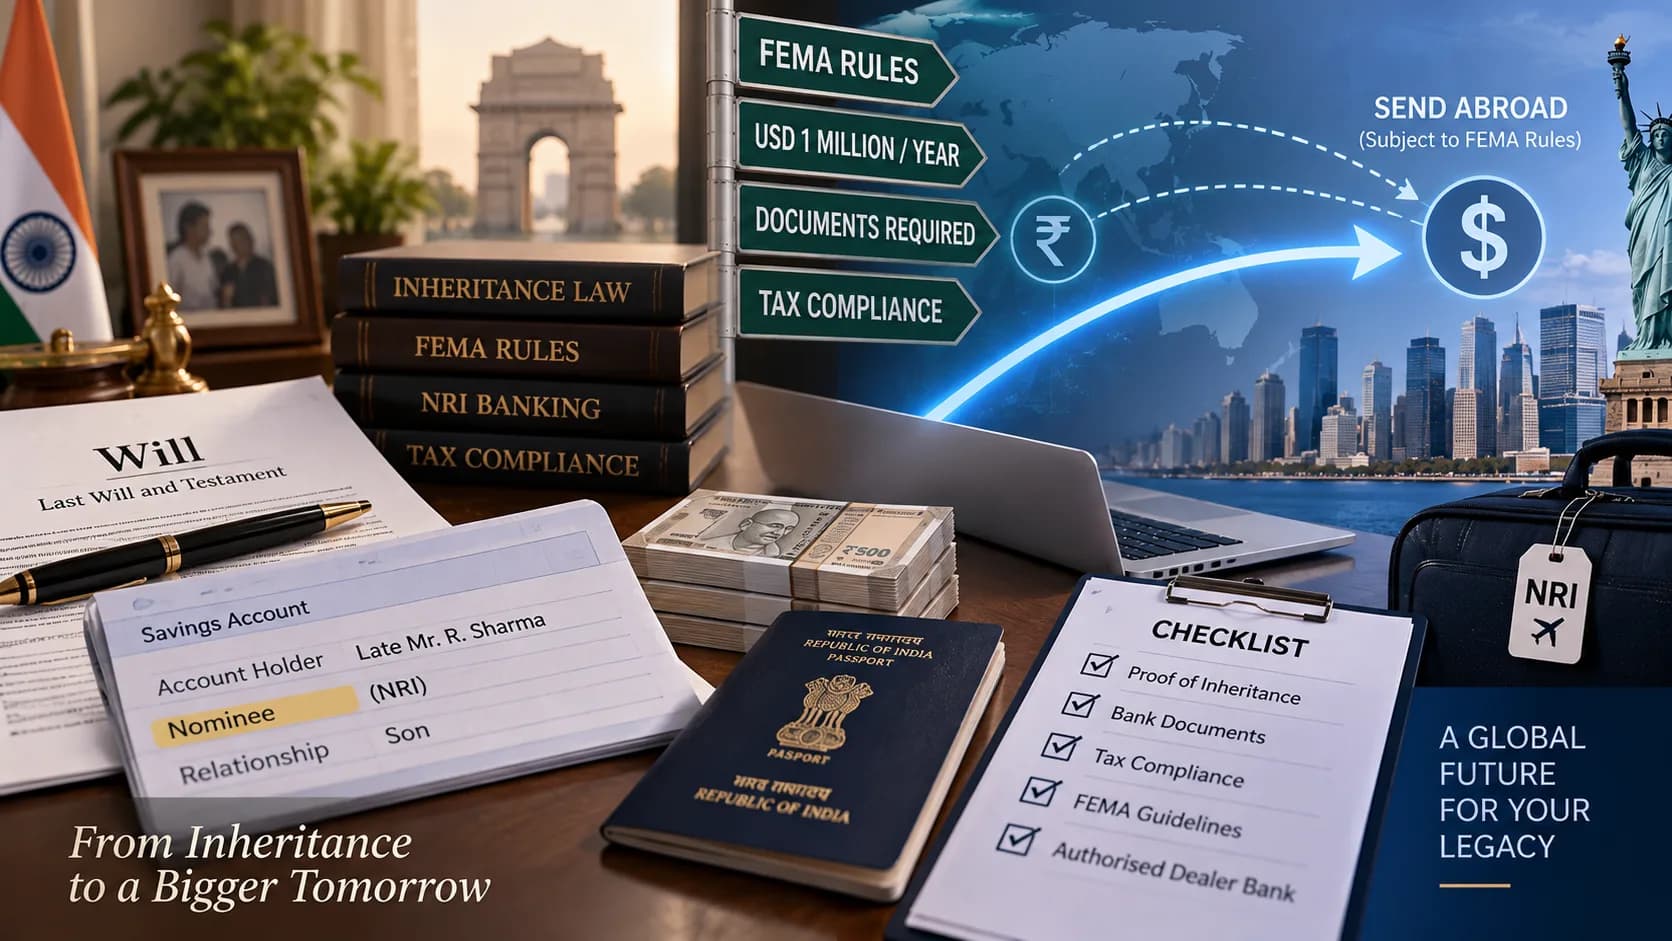
भारत में विरासत का पैसा मिला है? NRI Nominee इसे विदेश ले जा सकता है, लेकिन एक जरूरी फर्क समझना होगा
भारत में माता-पिता या किसी रिश्तेदार के बैंक खाते में nominee के रूप में दर्ज किसी NRI को मृत्यु के बाद रकम मिल सकती है। लेकिन उस पैसे को अपने foreign bank account में भेजने से पहले दो अलग नियमों को समझना जरूरी है: succession law यह तय करता है कि पैसा आखिर किसका है, जबकि FEMA यह तय करता है कि भारत से पैसा विदेश कैसे भेजा जा सकता है।
Reserve Bank of India के नियमों के तहत NRI/PIO को NRO balances, assets की sale proceeds और inheritance या legacy से प्राप्त assets में से USD 1 million तक एक financial year में remit करने की सुविधा दी गई है। इससे अधिक remittance के लिए सामान्यतः RBI की prior approval आवश्यक होती है।
लेकिन यहां “nominee” शब्द सबसे ज्यादा भ्रम पैदा करता है।
Nominee होना क्या पैसा inherit करने के बराबर है?
जरूरी नहीं।
RBI के deceased deposit-account rules के अनुसार, यदि किसी बैंक खाते में valid nomination मौजूद है तो खाताधारक की मृत्यु के बाद बैंक nominee को outstanding balance का भुगतान कर सकता है, बशर्ते पहचान, मृत्यु और अन्य आवश्यक शर्तें पूरी हों तथा कोई court order payment को रोक न रहा हो।
लेकिन RBI का framework यह भी स्पष्ट करता है कि nominee को रकम legal heirs के अधिकारों के अधीन trustee के रूप में प्राप्त होती है। बैंक द्वारा nominee को भुगतान करने से बैंक की liability समाप्त हो सकती है, पर इससे किसी अन्य व्यक्ति का succession claim स्वतः समाप्त नहीं होता।
यही distinction NRI remittance के समय महत्वपूर्ण हो जाता है।
मान लीजिए किसी NRI बेटे को उसकी मां ने fixed deposit का nominee बनाया था। मां की मृत्यु के बाद बैंक FD की रकम बेटे को जारी कर सकता है। लेकिन यदि applicable succession law या Will के अनुसार उस estate में अन्य heirs भी हिस्सेदार हैं, तो केवल nomination के आधार पर पूरी रकम को बेटे की व्यक्तिगत inheritance मान लेना सही नहीं होगा।
इसलिए bank से पैसा प्राप्त करने का अधिकार और उस पैसे का अंतिम beneficial ownership अलग प्रश्न हो सकते हैं।
FEMA क्या कहता है?
RBI की Master Direction on Remittance of Assets के तहत authorised dealer banks NRIs/PIOs को documentary evidence के आधार पर USD 1 million per financial year तक remittance की अनुमति दे सकते हैं। इसमें शामिल हो सकते हैं:
NRO account balances
India में assets की sale proceeds
inheritance या legacy से प्राप्त assets
qualifying settlement arrangements
यह सीमा प्रति financial year है, यानी 1 April से 31 March के बीच लागू होती है।
यह USD 1 million facility केवल एक bank account की limit नहीं है और न ही हर inheritance के लिए अलग-अलग USD 1 million मिलते हैं। नियम व्यक्ति की applicable remittances को financial year के स्तर पर देखता है।
अगर inheritance USD 1 million से ज्यादा हो तो?
इसका मतलब यह नहीं कि अतिरिक्त रकम जब्त हो जाती है या विदेश कभी नहीं भेजी जा सकती।
RBI Master Direction के अनुसार NRIs/PIOs द्वारा NRO balances, asset-sale proceeds या inheritance/legacy से USD 1 million से अधिक remittance के लिए Reserve Bank की prior approval आवश्यक हो सकती है।
व्यावहारिक रूप से इसका एक दूसरा रास्ता भी हो सकता है।
यदि immediate RBI approval नहीं लिया जाता और transaction अन्यथा permitted है, तो remittance को अलग-अलग financial years में किया जा सकता है, subject to applicable regulations and bank documentation.
उदाहरण के लिए, USD 1.6 million के eligible inherited funds का अर्थ यह नहीं है कि USD 1.6 million एक ही वर्ष में automatic route से भेजे जा सकते हैं।
NRO account की भूमिका क्या है?
कई NRIs के लिए inherited Indian money ultimately NRO banking framework से जुड़ता है।
RBI rules के अनुसार NRO account balances सामान्यतः unrestricted repatriable balances नहीं होते। NRIs/PIOs को specified conditions के तहत USD 1 million facility का उपयोग करके ऐसे balances विदेश भेजने की अनुमति है।
NRO account से remittance करते समय authorised dealer bank को यह संतुष्ट होना होता है कि पैसा legitimate Indian receivables से आया है और remittance FEMA की शर्तों के अनुरूप है।
यानी सिर्फ account में पैसा मौजूद होना पर्याप्त नहीं है। उसका source भी explain करना पड़ सकता है।
एक उदाहरण से समझिए
मान लीजिए एक NRI बेटी अमेरिका में रहती है।
उसके पिता का भारत में ₹2 करोड़ का bank deposit था और उन्होंने बेटी को nominee बनाया था।
पिता की मृत्यु के बाद बैंक applicable deceased-account procedure पूरा करके nominee को राशि जारी कर सकता है।
लेकिन अगला प्रश्न होगा: क्या पूरी ₹2 करोड़ रकम बेटी की legally inherited property है?
इसका उत्तर केवल nomination से नहीं मिलेगा। Will, succession law और अन्य legal heirs के अधिकार भी relevant हो सकते हैं।
यदि ultimately वह रकम बेटी की legitimate inheritance साबित होती है, तो FEMA के तहत eligible amount को applicable USD 1 million annual facility के भीतर विदेश भेजने का रास्ता उपलब्ध हो सकता है, subject to bank documentation और Indian tax compliance.
बैंक किन documents की मांग कर सकता है?
हर inheritance का paperwork एक जैसा नहीं होगा।
Deposit account के valid nominee के मामले में RBI के deceased-account framework में broadly निम्न documents शामिल हैं:
claim form
deceased depositor का death certificate
nominee का officially valid identity/address document
RBI के नियम यह भी कहते हैं कि valid nomination वाले uncomplicated cases में बैंक nominee से केवल payment release करने के लिए probate, succession certificate या letter of administration पर mechanically insist नहीं करे, यदि regulatory conditions पूरी हैं।
लेकिन यह bank claim settlement की बात है।
जब वही व्यक्ति पैसा विदेश remit करना चाहता है, authorised dealer को अलग FEMA और tax compliance देखनी होती है। Depending on the case, additional documentation में शामिल हो सकते हैं:
Will
probate, जहां applicable हो
succession certificate
legal-heir documentation
inheritance/asset proof
NRO bank statements
source-of-funds evidence
applicable tax documents
Form 15CA/15CB, जहां Income-tax rules के तहत जरूरी हों
इसलिए nominee claim और foreign remittance को एक single banking transaction समझना गलत हो सकता है।
क्या inherited money पर tax देना जरूरी है?
FEMA remittance rule और taxation को अलग रखना चाहिए।
RBI स्पष्ट करता है कि remittance तभी की जा सकती है जब भारत में applicable tax obligations पूरी की गई हों; authorised dealer banks को tax-law compliance से संतुष्ट होना होता है।
किसी particular inheritance पर वास्तविक tax liability asset के प्रकार और बाद की transaction पर निर्भर कर सकती है।
उदाहरण के लिए, inherited property को बाद में बेचने पर tax treatment केवल inheritance प्राप्त होने से अलग प्रश्न है।
इसीलिए यह कहना कि “inheritance है इसलिए कोई tax document नहीं चाहिए” सुरक्षित सामान्य नियम नहीं है।
Nominee और Legal Heir में सबसे बड़ा फर्क
इस पूरे विषय को एक line में समझना हो तो यह फर्क सबसे महत्वपूर्ण है:
Nominee बैंक को बताता है कि account-holder की मृत्यु के बाद बैंक किसे पैसा दे सकता है; succession law तय करता है कि पैसा आखिर किसका है।
RBI का latest deceased-account framework इसी distinction को preserve करता है: nominee को payment करने से bank discharge हो सकता है, लेकिन legal heirs के claims समाप्त नहीं होते।
इसलिए NRI nominee को remittance से पहले यह देखना चाहिए कि वह:
केवल nominee है,
legal heir भी है,
Will में beneficiary है,
या estate की रकम केवल दूसरे heirs की ओर से receive कर रहा है।
इन परिस्थितियों के FEMA और succession consequences अलग हो सकते हैं।
क्या NRI को RBI से हर बार permission लेनी पड़ती है?
नहीं।
Eligible NRI/PIO remittances के लिए USD 1 million per financial year तक authorised dealer route उपलब्ध है, इसलिए हर transaction के लिए RBI से individual approval लेना जरूरी नहीं है।
लेकिन RBI approval की जरूरत उन मामलों में आ सकती है जहां applicable asset remittance इस limit से ऊपर जाती है या transaction automatic permitted route में fit नहीं होती।
Bank को documentary evidence उपलब्ध कराना फिर भी जरूरी है।
क्या USD 1 million limit ₹1 million जैसी है?
नहीं।
Rule US dollars में USD 1,000,000 की annual limit बताता है।
इसलिए rupee equivalent exchange rate के साथ बदलता रहता है।
अगर USD/INR exchange rate ₹84 हो, तो illustrative equivalent करीब ₹8.4 crore होगा; अगर exchange rate बदलता है, rupee equivalent भी बदल जाएगा।
इसी वजह से किसी स्थायी headline में इसे “₹8 crore limit” कहना technically सही नहीं है।
Regulatory limit USD में है।
NRE और NRO money में फर्क क्यों जरूरी है?
हर NRI bank balance पर USD 1 million rule एक ही तरह लागू नहीं होता।
NRO accounts मुख्यतः Indian-source income और assets से जुड़े होते हैं। इनके capital balances की repatriation पर FEMA conditions लागू हो सकती हैं।
दूसरी ओर NRE और FCNR(B) accounts सामान्यतः repatriable structure में बनाए जाते हैं, इसलिए उनकी principal और interest treatment अलग होती है।
Inheritance case में पहले यह समझना जरूरी है कि money किस source से आई और वह किस account structure में रखी गई है।
अगर deceased व्यक्ति resident Indian था तो?
FEMA Section 6(5) framework person resident outside India को certain Indian assets hold करने की अनुमति देता है यदि वे assets उसने resident रहते हुए own किए थे या resident person से inherit किए थे।
RBI की foreign-investment direction भी inheritance को अलग treatment देती है और inherited securities को non-repatriation basis पर hold किए जाने की स्थिति को recognise करती है।
इसका मतलब यह नहीं कि पैसा कभी विदेश नहीं भेजा जा सकता।
इसके बजाय, eventual remittance permitted FEMA route और applicable conditions के तहत करनी होती है।
NRI परिवारों के लिए practical checklist
इस तरह के मामले में सबसे पहले foreign transfer शुरू करने के बजाय ownership chain साफ करना अधिक उपयोगी है।
पहले यह verify करें कि:
deceased account में valid nomination था या नहीं;
Will मौजूद है या नहीं;
nominee legal heir भी है या नहीं;
अन्य heirs के rights क्या हैं;
funds किस asset से आए;
money NRO या किसी अन्य account में है;
Indian taxes और reporting पूरी हुई है या नहीं;
current financial year में USD 1 million facility का कितना हिस्सा पहले इस्तेमाल हो चुका है।
इसके बाद authorised dealer bank से remittance documentation confirm किया जा सकता है।
बड़े inheritance, disputed succession या multiple heirs वाले मामलों में FEMA और succession advice दोनों लेना अधिक सुरक्षित होता है, क्योंकि foreign exchange compliance किसी inheritance dispute का समाधान नहीं करता।
सबसे महत्वपूर्ण निष्कर्ष
NRI को inherited money विदेश भेजने की अनुमति हो सकती है, लेकिन “मैं nominee हूं” अपने-आप पर्याप्त legal answer नहीं है।
पहले यह निर्धारित होता है कि money legally किसे belong करती है। उसके बाद FEMA यह तय करता है कि उस beneficial owner द्वारा India से overseas remittance किस route और कितनी limit के भीतर हो सकती है।
Eligible NRI inheritance में RBI का USD 1 million per financial year route एक महत्वपूर्ण सुविधा है।
लेकिन सही sequence है:
Nomination → succession/ownership → tax compliance → FEMA remittance.
इन चार steps को अलग-अलग समझना ही सबसे सुरक्षित तरीका है।