बैंकिंग सिस्टम में पैसा ज्यादा, RBI क्यों निकाल रहा ₹2.5 लाख करोड़?
किसी अर्थव्यवस्था में सिर्फ पैसा होना पर्याप्त नहीं है—सवाल यह भी है कि बैंकिंग सिस्टम में कितनी नकदी मौजूद है और वह किस रफ्तार से अर्थव्यवस्था में घूम रही है।
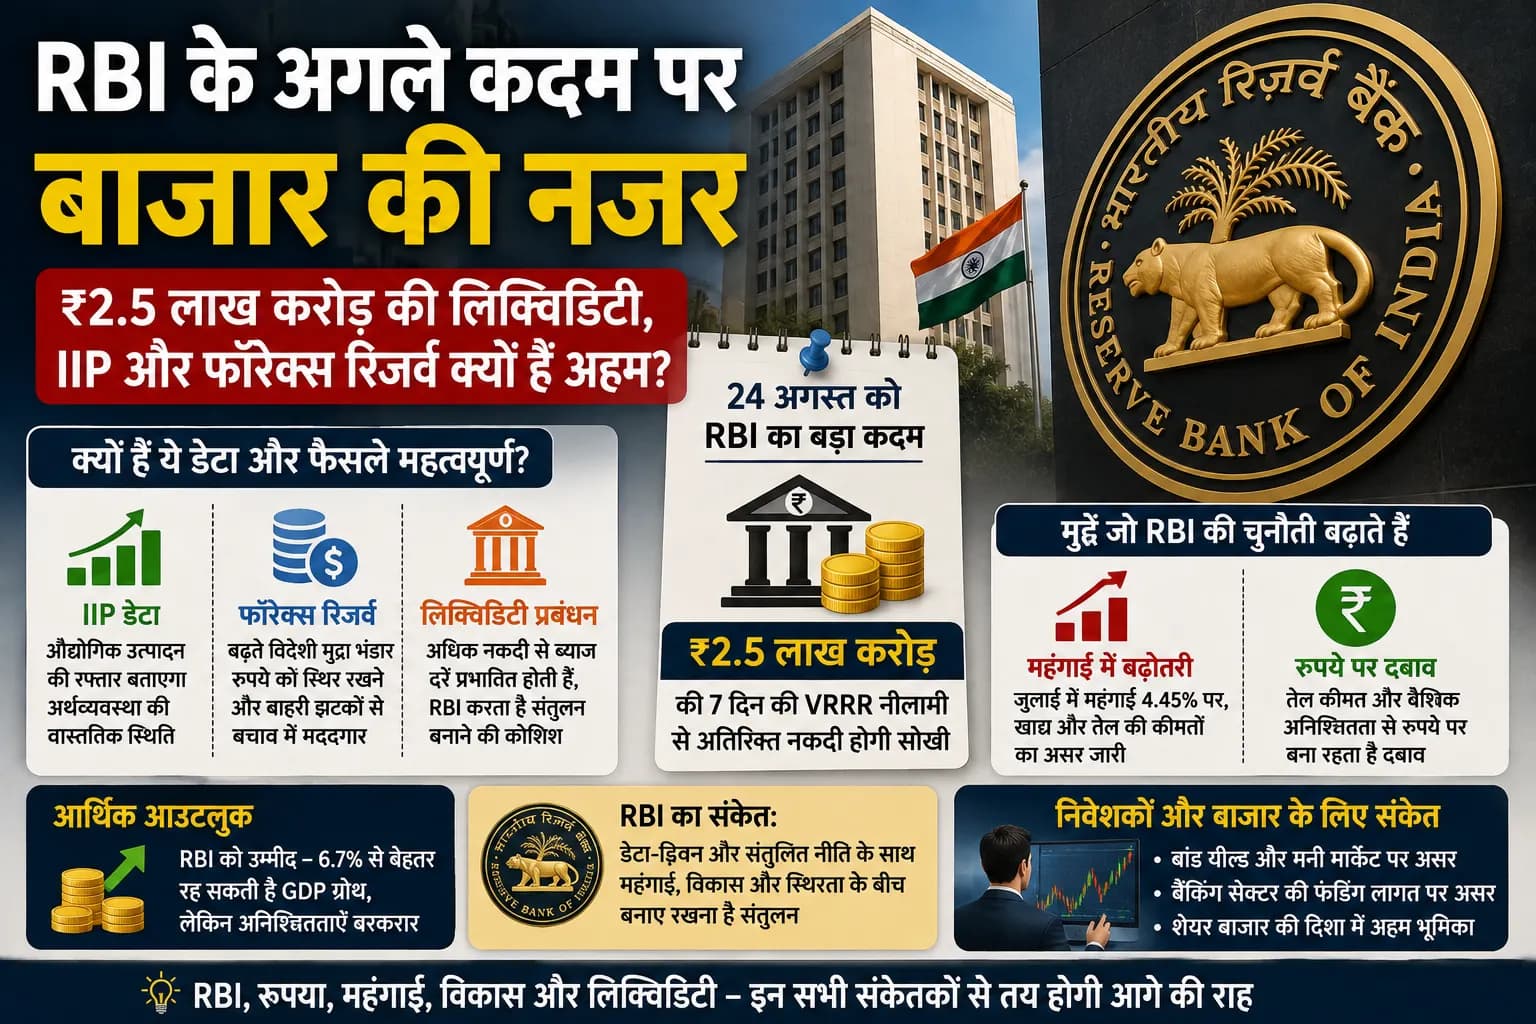
फिलहाल RBI के सामने अतिरिक्त बैंकिंग लिक्विडिटी को संभालने की चुनौती है। इसी के तहत केंद्रीय बैंक 24 अगस्त को सात दिन की VRRR नीलामी के जरिए ₹2.5 ट्रिलियन यानी ₹2.5 लाख करोड़ तक की रकम अस्थायी रूप से सिस्टम से सोखने की कोशिश करेगा।
आसान भाषा में कहें तो VRRR के जरिए बैंक अपनी अतिरिक्त रकम कुछ समय के लिए RBI के पास रखते हैं और उस पर नीलामी से तय ब्याज प्राप्त करते हैं।
इससे बाजार में मौजूद अतिरिक्त नकदी कम करने में मदद मिलती है।
आम आदमी के लिए बैंकिंग लिक्विडिटी क्यों मायने रखती है?
यह पूरा मामला सुनने में बैंक और बॉन्ड मार्केट तक सीमित लग सकता है, लेकिन इसका असर अंततः आम ग्राहकों और कंपनियों तक पहुंच सकता है।
बैंकिंग सिस्टम में जरूरत से ज्यादा पैसा रहने पर अल्पकालिक ब्याज दरों पर नीचे की ओर दबाव पड़ सकता है। दूसरी तरफ नकदी बहुत कम हो जाए तो बैंकों के लिए फंडिंग महंगी हो सकती है।
RBI की कोशिश सामान्यतः ऐसी स्थिति बनाए रखने की होती है जिसमें बैंकिंग सिस्टम के पास अर्थव्यवस्था की जरूरत पूरी करने के लिए पर्याप्त पैसा रहे, लेकिन इतनी अधिक नकदी भी न हो कि मौद्रिक नीति का असर कमजोर पड़ जाए।
यही वजह है कि यह ₹2.5 लाख करोड़ की कार्रवाई केवल तकनीकी बैंकिंग ऑपरेशन नहीं है।
RBI ने पहले पैसा दिया, अब वापस क्यों खींच रहा है?
यहीं मौजूदा कहानी दिलचस्प हो जाती है।
इस साल RBI ने रुपये और बाहरी वित्तीय स्थिति को संभालने के लिए कई कदम उठाए। विशेष विदेशी मुद्रा व्यवस्था के जरिए भारतीय बैंकों ने बड़ी मात्रा में विदेशी मुद्रा जुटाई है।
21 अगस्त तक RBI की विशेष फॉरेक्स स्वैप सुविधा के तहत करीब $72.85 अरब का विदेशी मुद्रा प्रवाह दर्ज किया गया। इसमें लगभग $65.4 अरब FCNR(B) जमा से आया।
विदेशी मुद्रा का यह प्रवाह भारत के बाहरी वित्तीय बफर के लिए सकारात्मक है, लेकिन इसका दूसरा प्रभाव घरेलू बैंकिंग लिक्विडिटी पर पड़ सकता है।
यानी RBI को एक साथ दो मोर्चों पर संतुलन बनाना पड़ रहा है—रुपये और फॉरेक्स रिजर्व को सहारा देना, लेकिन घरेलू बाजार में जरूरत से ज्यादा नकदी जमा न होने देना।
फॉरेक्स रिजर्व फिर मजबूत
भारत के विदेशी मुद्रा भंडार पर भी इस सप्ताह बाजार की खास नजर होगी।
14 अगस्त को समाप्त सप्ताह में भारत का फॉरेक्स रिजर्व करीब $9.9 अरब बढ़कर $716.9 अरब हो गया था। इससे पिछले सप्ताह भी रिजर्व में $14 अरब से ज्यादा की बढ़ोतरी दर्ज की गई थी।
यह बढ़ोतरी ऐसे समय हुई है जब पश्चिम एशिया के तनाव और ऊंचे कच्चे तेल की कीमतों ने रुपये पर दबाव बढ़ाया है।
24 अगस्त को रुपया करीब ₹95.67 प्रति डॉलर पर बंद हुआ। RBI की बाजार में मौजूदगी और मजबूत पूंजी प्रवाह ने रुपये में बड़ी गिरावट को सीमित रखने में मदद की है।
IIP बताएगा फैक्ट्रियों की असली रफ्तार
इस सप्ताह दूसरी बड़ी नजर Index of Industrial Production (IIP) पर होगी।
IIP से पता चलता है कि देश के मैन्युफैक्चरिंग, माइनिंग और बिजली जैसे औद्योगिक क्षेत्रों में उत्पादन किस दिशा में जा रहा है।
यह आंकड़ा इसलिए महत्वपूर्ण होगा क्योंकि RBI के सामने फिलहाल एक मुश्किल समीकरण है।
अगर औद्योगिक गतिविधि मजबूत रहती है तो केंद्रीय बैंक के पास महंगाई के खिलाफ सतर्क रहने की ज्यादा गुंजाइश हो सकती है।
लेकिन अगर उत्पादन कमजोर होने के संकेत देता है, तो बहुत सख्त मौद्रिक परिस्थितियां आर्थिक गतिविधि पर अतिरिक्त दबाव डाल सकती हैं।
यानी आने वाला डेटा RBI के अगले फैसलों की दिशा समझने में अहम भूमिका निभाएगा।
महंगाई ने RBI की मुश्किल बढ़ाई
जुलाई में भारत की खुदरा महंगाई बढ़कर 4.45% हो गई। यह लगातार दूसरा महीना था जब महंगाई RBI के 4% मध्य लक्ष्य से ऊपर रही, हालांकि यह अभी भी केंद्रीय बैंक की 2%-6% सहनशील सीमा के भीतर है।
खाद्य महंगाई जुलाई में 5.52% तक पहुंची।
दूसरी तरफ तेल की ऊंची अंतरराष्ट्रीय कीमतें भी भारत के लिए चिंता का विषय हैं क्योंकि देश अपनी ऊर्जा जरूरतों का बड़ा हिस्सा आयात करता है।
इसलिए RBI के सामने सवाल सिर्फ यह नहीं है कि अर्थव्यवस्था कितनी तेजी से बढ़ रही है।
सवाल यह भी है कि क्या यह विकास कीमतों की स्थिरता के साथ जारी रह सकता है?
क्या अगला कदम ब्याज दर बढ़ाना होगा?
फिलहाल ऐसा निष्कर्ष निकालना जल्दबाजी होगी।
हाल की मौद्रिक नीति में RBI ने ब्याज दरों को स्थिर रखा है। जुलाई की 4.45% महंगाई के बाद भी अर्थशास्त्रियों को तत्काल दर बढ़ोतरी की उम्मीद नहीं है। हालांकि यदि आने वाले महीनों में महंगाई लगातार ऊंची रहती है, तो दिसंबर तक 25 बेसिस पॉइंट की संभावित बढ़ोतरी की चर्चा बाजार में मौजूद है।
RBI के हालिया मिनट्स ने भी संकेत दिया है कि लगातार बने रहने वाले महंगाई जोखिमों के बीच भविष्य में दर बढ़ाने की संभावना पूरी तरह बंद नहीं हुई है।
इसलिए फिलहाल सबसे महत्वपूर्ण शब्द शायद “डेटा” है।
RBI भी दे रहा है 'डेटा-ड्रिवन' होने का संकेत
RBI गवर्नर संजय मल्होत्रा ने हाल ही में विदेशी मुद्रा से जुड़ी एक विशेष योजना को निर्धारित समय से पहले बंद करने के फैसले को “data-driven” और calibrated बताया।
उनका तर्क था कि बदलती परिस्थितियों में केंद्रीय बैंक को अपनी रणनीति में लचीलापन रखना चाहिए।
यह दृष्टिकोण मौजूदा आर्थिक माहौल में महत्वपूर्ण है।
वैश्विक तेल कीमत, रुपया, घरेलू महंगाई, बैंकिंग लिक्विडिटी और विकास—सभी संकेत अलग-अलग दिशा में बदल सकते हैं।
ऐसे में RBI के लिए पहले से तय एक ही नीति पर टिके रहना मुश्किल होगा।
अर्थव्यवस्था की तस्वीर फिर भी कमजोर नहीं
इन चुनौतियों के बीच विकास को लेकर सकारात्मक संकेत भी हैं।
RBI की डिप्टी गवर्नर पूनम गुप्ता ने हाल में कहा कि चालू वित्त वर्ष में भारत की GDP वृद्धि केंद्रीय बैंक के 6.7% अनुमान से बेहतर भी रह सकती है।
इसका अर्थ यह है कि RBI फिलहाल ऐसी अर्थव्यवस्था से निपट रहा है जहां विकास की बुनियाद अपेक्षाकृत मजबूत दिखाई देती है, लेकिन महंगाई और बाहरी जोखिम पूरी तरह खत्म नहीं हुए हैं।
बैंक और शेयर बाजार क्यों देख रहे हैं RBI को?
बैंकिंग सेक्टर के लिए लिक्विडिटी बेहद महत्वपूर्ण है।
अच्छी लिक्विडिटी से बैंकों की फंडिंग परिस्थितियां बेहतर हो सकती हैं और कर्ज देने की क्षमता को समर्थन मिल सकता है। लेकिन जरूरत से ज्यादा लिक्विडिटी बाजार की अल्पकालिक दरों को RBI की इच्छित नीति दर से दूर ले जा सकती है।
इसी वजह से RBI का VRRR ऑपरेशन बैंक शेयरों, बॉन्ड यील्ड और मनी मार्केट के लिए महत्वपूर्ण संकेत माना जाएगा।
हाल में कुछ बाजार विश्लेषकों ने भारतीय बैंकों के लिए बेहतर लिक्विडिटी, मजबूत लोन ग्रोथ और स्थिर एसेट क्वालिटी को सकारात्मक कारक बताया है।
संतुलित विश्लेषण: RBI के सामने तीन तरफा चुनौती
मौजूदा स्थिति को तीन हिस्सों में समझा जा सकता है।
पहला—महंगाई: खाद्य और तेल की कीमतें फिर दबाव बना सकती हैं।
दूसरा—विकास: अर्थव्यवस्था की गति को जरूरत से ज्यादा सख्ती से नुकसान नहीं पहुंचना चाहिए।
तीसरा—लिक्विडिटी और रुपया: विदेशी मुद्रा प्रवाह ने रिजर्व को मजबूत किया है, लेकिन उससे पैदा होने वाली घरेलू नकदी को भी नियंत्रित करना जरूरी है।
यही कारण है कि RBI का अगला बड़ा फैसला केवल रेपो रेट देखकर समझना पर्याप्त नहीं होगा।
केंद्रीय बैंक VRRR, विदेशी मुद्रा बाजार में हस्तक्षेप और दूसरे liquidity tools के जरिए भी लगातार मौद्रिक परिस्थितियों को प्रभावित कर रहा है।
निष्कर्ष
आने वाले कुछ दिनों में RBI के ₹2.5 लाख करोड़ के VRRR ऑपरेशन, औद्योगिक उत्पादन के आंकड़े और नए फॉरेक्स रिजर्व नंबर भारतीय अर्थव्यवस्था की अगली दिशा समझने में महत्वपूर्ण होंगे।
फिलहाल तस्वीर दो हिस्सों में बंटी दिखाई देती है—एक तरफ मजबूत विदेशी मुद्रा प्रवाह और बेहतर विकास की उम्मीद, दूसरी तरफ महंगाई, ऊंची तेल कीमत और वैश्विक अनिश्चितता।
इसीलिए बाजार का सबसे बड़ा सवाल शायद यह नहीं है कि “RBI अगली बार ब्याज दर बढ़ाएगा या घटाएगा?”
बल्कि यह है—
“आने वाला डेटा RBI को किस दिशा में जाने की वजह देगा?”