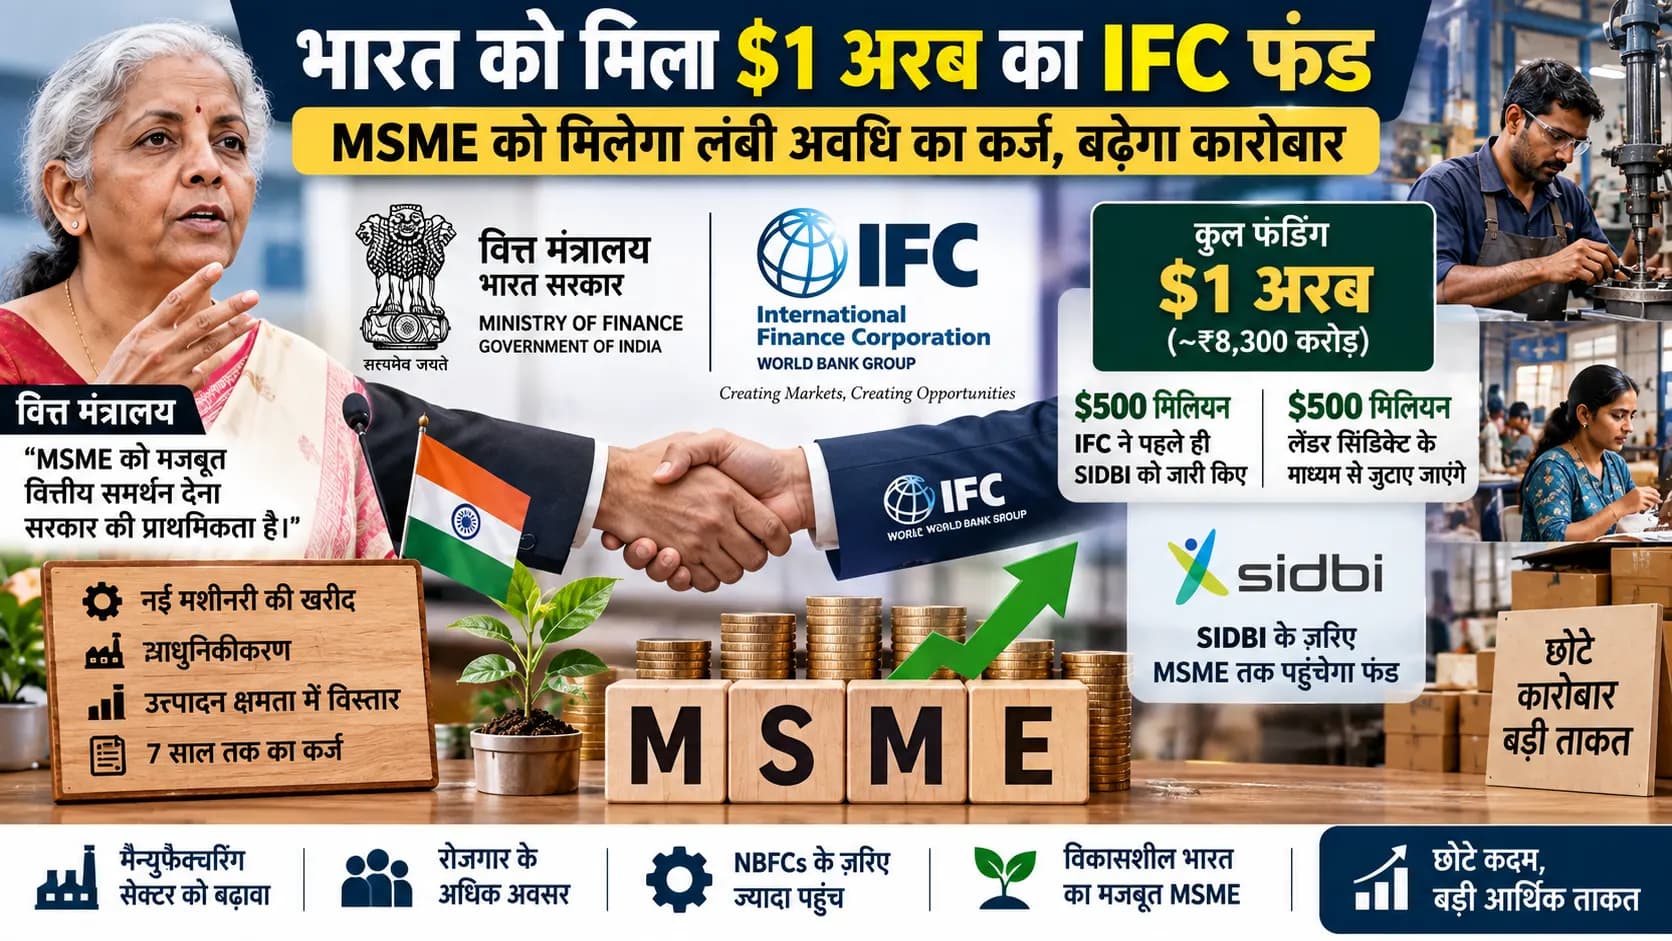
MSME के लिए लंबी अवधि की फंडिंग पर सरकार का बड़ा कदम
भारत के सूक्ष्म, लघु और मध्यम उद्यमों यानी MSMEs के लिए पूंजी की उपलब्धता बढ़ाने की दिशा में वित्त मंत्रालय ने एक नई व्यवस्था तैयार की है।
भारत ने International Finance Corporation (IFC) से $1 अरब की funding facility हासिल की है। इसका उद्देश्य बैंकों और अन्य वित्तीय संस्थानों के जरिए छोटे कारोबारों तक लंबी अवधि का कर्ज पहुंचाना है।
वित्त मंत्रालय के एक वरिष्ठ अधिकारी के मुताबिक, यह व्यवस्था MSME सेक्टर में long-term credit की कमी को दूर करने में मदद करेगी और इसके तहत सात साल तक की अवधि वाले ऋण उपलब्ध कराए जा सकेंगे।
यह पहल खास तौर पर उन कारोबारों के लिए महत्वपूर्ण हो सकती है जिन्हें नई मशीनरी खरीदने, उत्पादन क्षमता बढ़ाने या अपने प्लांट और तकनीक को आधुनिक बनाने के लिए कई वर्षों की पूंजी चाहिए।
$500 मिलियन SIDBI को मिल चुके, बाकी कैसे आएंगे?
कुल $1 अरब की सुविधा दो हिस्सों में संरचित की गई है।
IFC अपने संसाधनों से $500 मिलियन Small Industries Development Bank of India (SIDBI) को उपलब्ध करा चुका है।
शेष $500 मिलियन lender syndicate के माध्यम से जुटाए जाने हैं। इस तरह पूरी व्यवस्था को long-term countercyclical funding platform के रूप में इस्तेमाल किया जाएगा।
महत्वपूर्ण बात यह है कि यह पूरी $1 अरब राशि सीधे छोटे कारोबारों को एक साथ वितरित नहीं की जा रही। SIDBI और दूसरे वित्तीय संस्थानों के जरिए इसे MSME credit में लगाया जाएगा।
7 साल तक का कर्ज कहां इस्तेमाल हो सकेगा?
फंडिंग का एक बड़ा हिस्सा SIDBI द्वारा MSMEs को सीधे ऋण देने में इस्तेमाल किए जाने की योजना है।
इन ऋणों की अवधि सात साल तक हो सकती है और इनके साथ उपयुक्त moratorium भी दिया जा सकता है।
इस पूंजी का प्रमुख इस्तेमाल:
मशीनरी खरीदने,
कारोबार के आधुनिकीकरण,
उत्पादन क्षमता के विस्तार,
और नए projects की funding
के लिए किया जाना है।
इससे short-term working capital के बजाय ऐसे निवेशों को वित्त मिल सकता है जिनसे किसी छोटे या मध्यम उद्योग की उत्पादन क्षमता लंबे समय में बढ़ती है।
Manufacturing और Services दोनों पर फोकस
नई funding facility केवल किसी एक उद्योग तक सीमित नहीं होगी।
इसके तहत manufacturing और services value chains से जुड़े MSMEs को लक्षित किया जाएगा।
इनमें auto और auto components, engineering goods, electronics, textiles, food processing और logistics services जैसे क्षेत्र शामिल हैं।
रोजगार की अधिक संभावना वाले दूसरे उद्योगों को भी इसके दायरे में रखा जाएगा।
यह चयन महत्वपूर्ण है क्योंकि इन क्षेत्रों में विस्तार के लिए मशीनरी, equipment और infrastructure पर बड़ा शुरुआती निवेश करना पड़ सकता है। ऐसे निवेशों को कम अवधि वाले ऋण से वित्तपोषित करना कारोबार के cash flow पर अतिरिक्त दबाव डाल सकता है।
NBFCs को भी मिलेगा फंड
SIDBI केवल MSMEs को सीधे कर्ज देने तक सीमित नहीं रहेगा।
नई सुविधा की रकम का इस्तेमाल financial institutions, खास तौर पर Non-Banking Financial Companies यानी NBFCs को ऋण देने में भी किया जाएगा।
NBFCs इस पूंजी का इस्तेमाल मौजूदा MSME loans को refinance करने के लिए कर सकेंगी। इसका फोकस खास तौर पर micro enterprises और first-time borrowers को दिए गए कर्ज पर रहने की बात कही गई है।
यह व्यवस्था छोटे कारोबारों तक पहुंच बढ़ाने में महत्वपूर्ण हो सकती है, क्योंकि देश के कई छोटे उद्यम पारंपरिक बैंकिंग चैनल के अलावा NBFCs से भी वित्त लेते हैं।
SIDBI की Funding में मौजूद Tenure Mismatch भी होगा कम
नई सुविधा का एक तकनीकी लेकिन महत्वपूर्ण पहलू SIDBI की borrowing और lending अवधि के बीच मौजूद अंतर है।
वर्तमान में SIDBI की किसी borrowing की अवधि पांच साल से ज्यादा नहीं है। दूसरी ओर, उसके MSME credit book की अवधि करीब 4.8 से 5.4 साल के बीच है।
लंबी अवधि की नई funding SIDBI को सात साल तक का credit उपलब्ध कराने के लिए बेहतर आधार दे सकती है।
इससे संस्था के लिए लंबी अवधि के MSME projects को finance करना आसान हो सकता है और asset-liability tenure के बीच मौजूद दबाव भी कम हो सकता है।
RBI के Special Swap Window का इस्तेमाल
IFC से आने वाली इस credit facility को भारतीय रुपये में बदलने के लिए Reserve Bank of India के special swap window का इस्तेमाल किया गया है।
यह हिस्सा महत्वपूर्ण है क्योंकि मूल funding डॉलर में है, जबकि भारत के छोटे कारोबारों को अंततः रुपये में ऋण चाहिए।
Currency conversion की संरचना विदेशी मुद्रा में funding जुटाने से जुड़े जोखिम को संभालने और घरेलू lending के लिए पूंजी उपलब्ध कराने में महत्वपूर्ण भूमिका निभाती है।
ECLGS 5.0 से कैसे अलग है नई सुविधा?
नई IFC-backed facility को सरकार की मौजूदा MSME credit support व्यवस्था के पूरक के रूप में देखा जा रहा है।
Emergency Credit Line Guarantee Scheme यानी ECLGS 5.0 का जोर मुख्य रूप से MSMEs की short-term funding जरूरतों को संबोधित करने पर रहा है।
इसके विपरीत, नई IFC-SIDBI व्यवस्था का उद्देश्य लंबे समय के capital expenditure को बढ़ावा देना है।
यानी दोनों व्यवस्थाओं की भूमिका अलग हो सकती है—एक तरफ कारोबार की तत्काल liquidity और credit requirements, दूसरी तरफ मशीनरी, expansion और modernization जैसे कई वर्षों में फायदा देने वाले निवेश।
MSME के लिए Long-Term Credit क्यों महत्वपूर्ण है?
छोटे कारोबार के लिए हर तरह का कर्ज एक जैसा नहीं होता।
Working capital का इस्तेमाल आमतौर पर inventory, suppliers, wages और रोजमर्रा के operational खर्चों के लिए होता है। लेकिन नई मशीन खरीदना या manufacturing capacity बढ़ाना ऐसा निवेश है जिसका आर्थिक फायदा कई वर्षों में मिलता है।
यदि ऐसे निवेश को बहुत कम अवधि वाले loan से finance किया जाए, तो repayment जल्दी शुरू होने के कारण cash flow पर दबाव बढ़ सकता है।
सात साल तक की अवधि वाला ऋण इस समस्या को कम कर सकता है, हालांकि किसी MSME को मिलने वाली वास्तविक ब्याज दर, moratorium और loan conditions संबंधित lender और borrower के credit assessment पर निर्भर करेंगी।
इसलिए $1 अरब की facility का अर्थ यह नहीं है कि हर MSME को स्वतः सस्ता या सात साल का कर्ज मिल जाएगा।
$1 अरब से बड़ा है MSME Financing का सवाल
IFC लंबे समय से emerging markets में छोटे कारोबारों तक finance पहुंचाने पर काम करता रहा है।
IFC के मुताबिक, MSMEs और informal sector emerging-market economies में 90% से अधिक firms का प्रतिनिधित्व करते हैं और औसतन 60-70% रोजगार तथा लगभग 50% GDP से जुड़े हैं।
इसके बावजूद छोटे और informal businesses के लिए formal finance तक पहुंच एक बड़ी चुनौती बनी हुई है।
भारत में नई $1 अरब की सुविधा इसी समस्या के एक हिस्से—लंबी अवधि की पूंजी—को संबोधित करने की कोशिश करती है।
असली असर Credit Deployment से तय होगा
इस व्यवस्था की सफलता केवल $1 अरब जुटाने से तय नहीं होगी।
महत्वपूर्ण यह होगा कि SIDBI और participating financial institutions इस पूंजी को कितनी तेजी से योग्य MSMEs तक पहुंचाते हैं, किन ब्याज दरों पर ऋण उपलब्ध होता है और कितना पैसा वास्तव में नई मशीनरी, modernization तथा capacity expansion में निवेश किया जाता है।
यदि long-term funding उन छोटे उद्यमों तक पहुंचती है जो कम अवधि के कर्ज के कारण expansion टाल रहे थे, तो यह facility केवल liquidity support नहीं बल्कि MSME capital expenditure को गति देने का साधन बन सकती है।