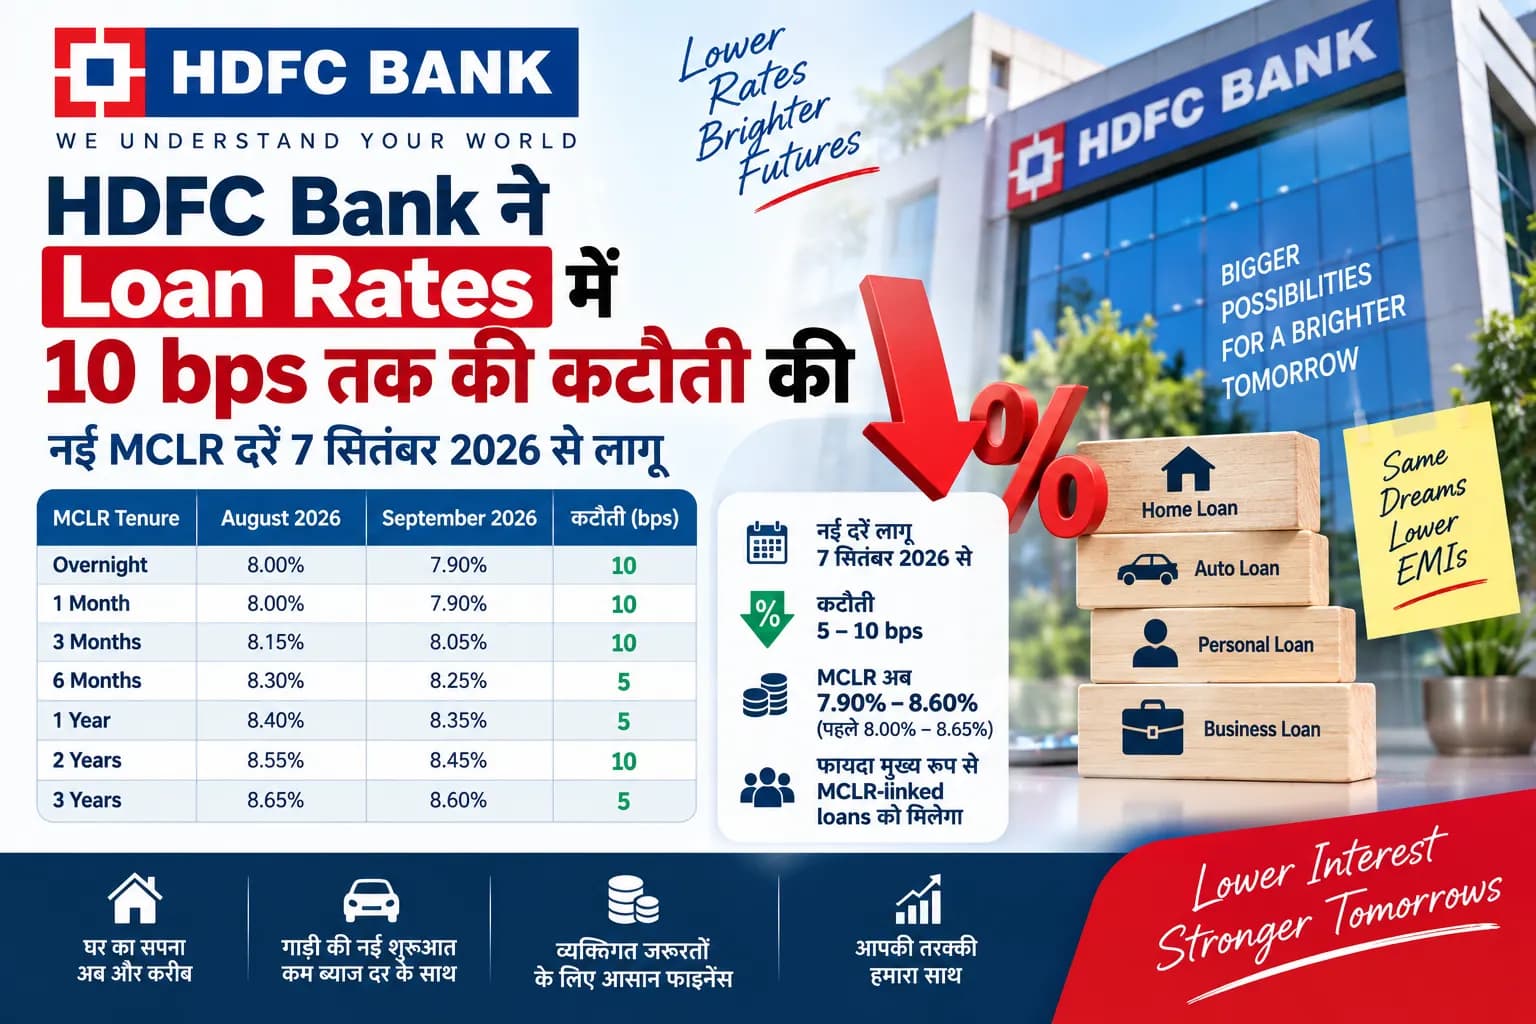
HDFC Bank की नई MCLR Rates क्या हैं?
बैंक ने short और long, दोनों तरह के tenures में बदलाव किया है।
सितंबर 2026 में overnight MCLR 8.00% से घटाकर 7.90% कर दी गई है। एक महीने की MCLR भी 10 basis points की कटौती के बाद 7.90% हो गई है।
तीन महीने की MCLR 8.15% से घटकर 8.05% हो गई है।
छह महीने की दर में अपेक्षाकृत छोटी, 5 basis points की कटौती हुई है और यह 8.30% से घटकर 8.25% हो गई है।
सितंबर 2026 की revised MCLR rates:
TenureAugust 2026September 2026कटौतीOvernight8.00%7.90%10 bps1 Month8.00%7.90%10 bps3 Months8.15%8.05%10 bps6 Months8.30%8.25%5 bps1 Year8.40%8.35%5 bps2 Years8.55%8.45%10 bps3 Years8.65%8.60%5 bps
इस तरह सभी listed tenures में कटौती 5 से 10 basis points के बीच है।
1-Year MCLR अब 8.35%
Loan borrowers के लिए one-year MCLR विशेष रूप से ध्यान देने योग्य है, क्योंकि कई MCLR-linked retail loans में यह benchmark इस्तेमाल किया जाता रहा है।
HDFC Bank ने one-year MCLR को 8.40% से घटाकर 8.35% कर दिया है।
दो साल की MCLR में 10 basis points की कटौती की गई है। यह 8.55% से घटकर 8.45% हो गई है।
वहीं तीन साल की MCLR अब 8.60% है, जो पहले 8.65% थी।
एक basis point 0.01 percentage point के बराबर होता है। इसलिए 10 bps की कटौती का मतलब interest rate में 0.10 percentage point की कमी है।
क्या Home Loan की EMI तुरंत घट जाएगी?
जरूरी नहीं।
यह इस बदलाव का सबसे महत्वपूर्ण हिस्सा है।
अगर किसी borrower का loan MCLR से linked है, तो कम benchmark rate का फायदा मिल सकता है। लेकिन नई ब्याज दर आमतौर पर loan के निर्धारित reset date पर लागू होती है।
उदाहरण के तौर पर, अगर किसी MCLR-linked loan का अगला interest-rate reset कुछ महीने बाद है, तो MCLR में अभी हुई कटौती का प्रभाव उसी reset के समय दिखाई दे सकता है।
इसलिए केवल 7 सितंबर से नई MCLR लागू होने का मतलब यह नहीं है कि प्रत्येक पात्र ग्राहक की अगली EMI अपने आप कम हो जाएगी।
इसके अलावा नए floating-rate retail loans का बड़ा हिस्सा external benchmark regime के तहत आता है। ऐसे loans पर MCLR में बदलाव का सीधा असर नहीं पड़ता।
EMI घटेगी या Loan Tenure?
MCLR-linked floating loan में interest rate कम होने पर वास्तविक लाभ loan की शर्तों पर निर्भर करेगा।
बैंक EMI कम कर सकता है या EMI समान रखते हुए outstanding loan की अवधि घट सकती है। वास्तविक बदलाव borrower के loan agreement, reset frequency और बाकी principal amount पर निर्भर करेगा।
यही कारण है कि दो HDFC Bank customers का outstanding loan समान होने के बावजूद rate cut का प्रभाव अलग हो सकता है।
Borrowers को अपने loan statement में तीन चीजें देखनी चाहिए—loan किस benchmark से linked है, मौजूदा effective interest rate क्या है और अगली reset date कब है।
MCLR क्या है और Loan से इसका क्या संबंध है?
MCLR यानी Marginal Cost of Funds-based Lending Rate एक internal lending benchmark है, जिसे भारतीय बैंकों ने अप्रैल 2016 से लागू करना शुरू किया था।
Bank अपनी cost of funds सहित निर्धारित factors के आधार पर अलग-अलग tenures के लिए MCLR तय करता है।
किसी MCLR-linked loan की वास्तविक ब्याज दर केवल benchmark के बराबर होना जरूरी नहीं है। इसमें bank द्वारा निर्धारित spread भी शामिल हो सकता है।
इसलिए अगर MCLR 8.35% है, तो इसका मतलब यह नहीं कि संबंधित borrower का loan भी ठीक 8.35% पर मिलेगा।
Borrower की actual interest rate = applicable benchmark + contractual spread जैसे factors पर निर्भर कर सकती है।
पुराने और नए Borrowers के लिए फर्क समझना जरूरी
2019 में RBI ने नए floating-rate retail और MSME loans के लिए external benchmark-linked lending व्यवस्था लागू की थी।
इसलिए खासकर नए home-loan borrowers का loan RBI repo rate या किसी दूसरे permitted external benchmark से जुड़ा हो सकता है।
ऐसे ग्राहक के लिए HDFC Bank की MCLR कटौती को सीधे “home loan rate cut” मानना सही नहीं होगा।
दूसरी तरफ, जिन पुराने borrowers के loans अभी भी MCLR regime में हैं, उनके लिए यह बदलाव अधिक प्रासंगिक है।
Borrowers को अब क्या Check करना चाहिए?
HDFC Bank से loan लेने वाले ग्राहक सबसे पहले यह जांच सकते हैं कि उनका loan MCLR-linked है या external benchmark-linked।
अगर loan MCLR से जुड़ा है तो अगली reset date देखना महत्वपूर्ण होगा। इसके बाद borrower नई applicable rate और उसके EMI या tenure पर पड़ने वाले प्रभाव का आकलन कर सकता है।
सिर्फ headline में दिखाई देने वाली 10 bps की अधिकतम कटौती को अपने loan पर लागू मानना सही नहीं होगा, क्योंकि HDFC Bank ने अलग-अलग tenures पर अलग कटौती की है।
कुछ tenures में 10 bps की राहत मिली है, जबकि कुछ में केवल 5 bps की।
HDFC Bank की Rate Cut का असली मतलब
सितंबर का बदलाव छोटा दिख सकता है, लेकिन लंबे समय तक चलने वाले और बड़े outstanding balance वाले loans में ब्याज दर की छोटी कमी भी समय के साथ interest outgo को प्रभावित कर सकती है।
फिर भी इस घोषणा का सबसे उपयोगी निष्कर्ष “सभी की EMI कम होगी” नहीं है।
सही सवाल यह है कि borrower का loan किस benchmark से जुड़ा है और उसका अगला reset कब होना है।
HDFC Bank की नई MCLR 7 सितंबर 2026 से लागू हो चुकी है। अब MCLR-linked borrowers के लिए इसका वास्तविक फायदा उनकी individual loan terms और reset cycle तय करेंगे।