NBFC और HFC को RBI की चेतावनी, Funding Sources में Diversification बढ़ाने पर जोर
मुंबई: भारत में तेजी से बढ़ रहे non-banking finance sector को Reserve Bank of India ने विस्तार के साथ जोखिम प्रबंधन मजबूत करने का स्पष्ट संदेश दिया है।
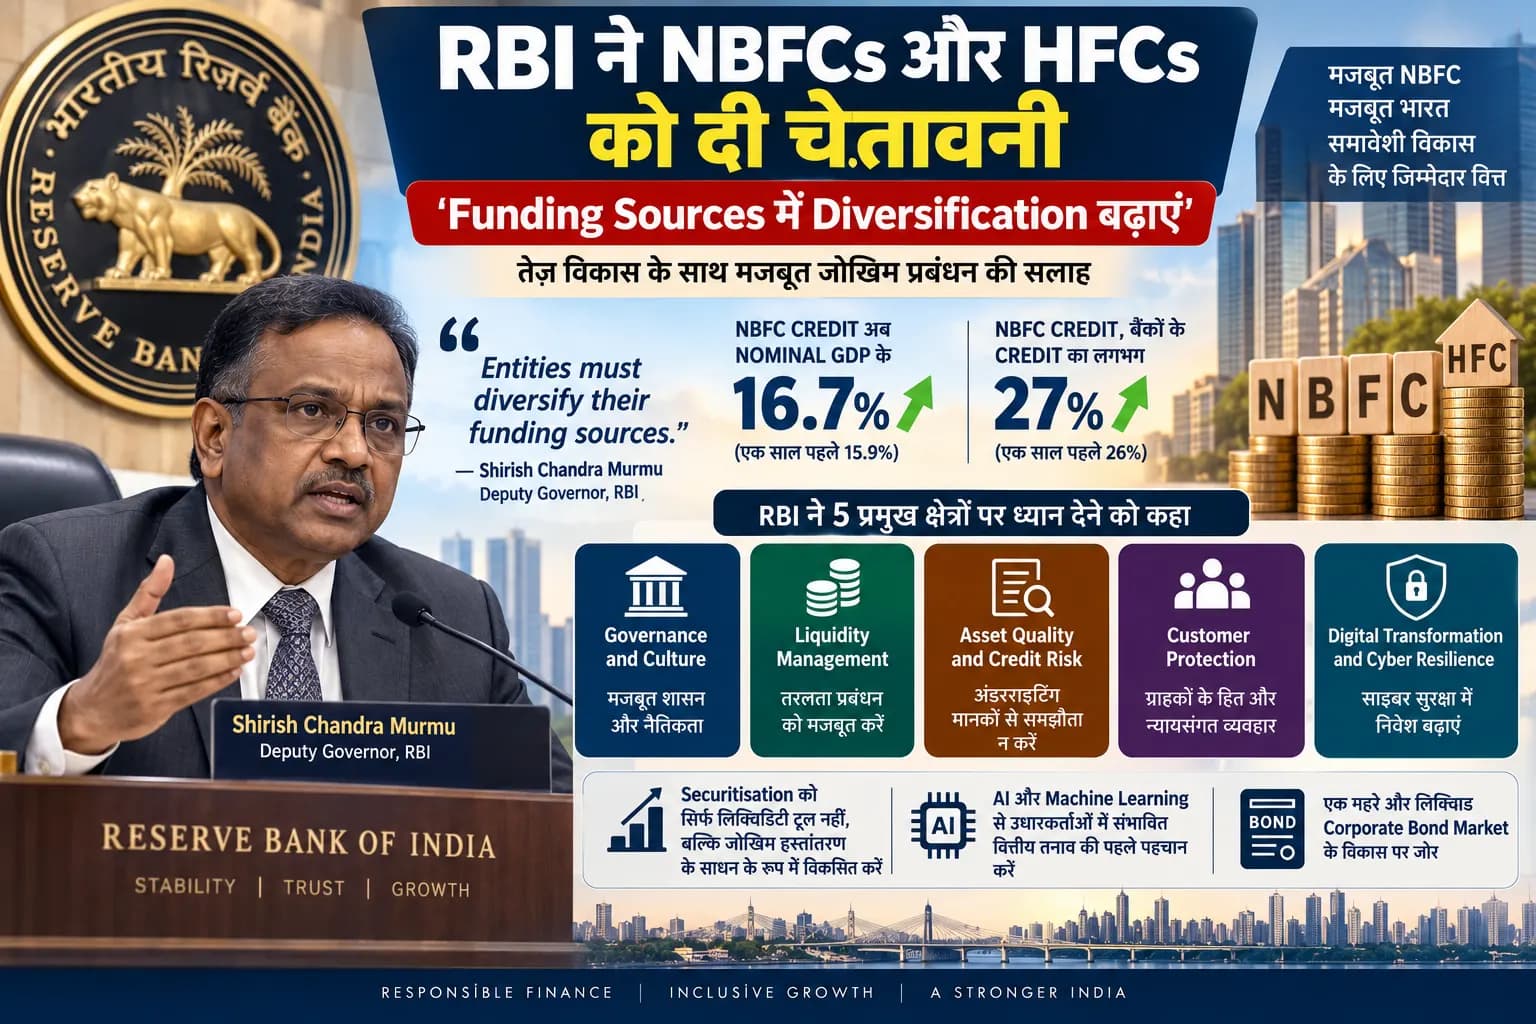
RBI के Deputy Governor Shirish Chandra Murmu ने Non-Banking Financial Companies (NBFCs) और Housing Finance Companies (HFCs) से कहा है कि वे अपने funding sources को diversify करें, ताकि किसी एक स्रोत पर ज्यादा निर्भरता और बाजार की परिस्थितियों में अचानक बदलाव से पैदा होने वाले जोखिम को कम किया जा सके।
Murmu ने 3 सितंबर को मुंबई में आयोजित 7th NBFC & HFC Summit में अपने keynote address के दौरान यह बात कही।
उन्होंने NBFC और HFC sector के अगले चरण की growth के लिए पांच महत्वपूर्ण क्षेत्रों—governance and culture, liquidity management, asset quality and credit risk, customer protection and fair conduct तथा digital transformation and cyber resilience—पर विशेष ध्यान देने की जरूरत बताई।
Funding Diversification पर RBI का जोर क्यों?
Murmu ने पिछले liquidity episodes का हवाला देते हुए कहा कि ऐसी घटनाओं ने दिखाया है कि NBFCs और HFCs market sentiment में बदलाव और funding concentration के प्रति कितने संवेदनशील हो सकते हैं।
उन्होंने कहा:
“Entities must diversify their funding sources.”
Murmu ने इसके साथ एक गहरे और liquid corporate bond market की जरूरत पर भी जोर दिया।
उनके मुताबिक, मजबूत corporate bond market NBFCs और HFCs को पूंजी जुटाने के ज्यादा विकल्प उपलब्ध कराने में मदद कर सकता है और funding structure को अधिक resilient बना सकता है।
Securitisation को केवल Liquidity Tool न मानें
RBI Deputy Governor ने securitisation की भूमिका को भी व्यापक बनाने की बात कही।
उन्होंने कहा कि securitisation को सिर्फ liquidity जुटाने के साधन के तौर पर देखने के बजाय वास्तविक risk transfer और capital release mechanism के रूप में विकसित होना चाहिए।
Murmu ने कहा:
“Securitisation should also grow beyond a liquidity tool — into a genuine way to transfer risk and free up capital, with proper skin-in-the-game and transparency rules.”
इसका अर्थ है कि RBI securitisation के अधिक प्रभावी इस्तेमाल का समर्थन करता है, लेकिन उसके साथ उचित risk retention और transparency को भी महत्वपूर्ण मानता है।
NBFC Credit अब Nominal GDP के 16.7% के बराबर
RBI Deputy Governor ने अपने संबोधन में NBFC sector के बढ़ते आर्थिक महत्व को भी रेखांकित किया।
उनके मुताबिक, NBFC credit अब nominal GDP के लगभग 16.7% के बराबर है। एक साल पहले यह आंकड़ा 15.9% था।
इसी तरह NBFC credit अब Scheduled Commercial Banks द्वारा दिए गए credit के लगभग 27% के बराबर है, जबकि एक साल पहले यह अनुपात करीब 26% था।
ये आंकड़े बताते हैं कि भारत के credit ecosystem में non-bank lenders की भूमिका लगातार बढ़ रही है।
‘Growth must never come at the cost of underwriting standards’
RBI की चिंता केवल NBFCs की funding तक सीमित नहीं है।
तेजी से बढ़ते credit के बीच Murmu ने asset quality को लेकर भी महत्वपूर्ण चेतावनी दी।
उन्होंने कहा:
“Growth must never come at the cost of underwriting standards.”
यानी loan book बढ़ाने की होड़ में कंपनियों को borrower की repayment capacity और credit risk की जांच के मानकों को कमजोर नहीं करना चाहिए।
Credit growth बढ़ने के साथ खराब कर्ज का जोखिम भी बढ़ सकता है। इसलिए Murmu ने lenders से rigorous stress testing, early-warning systems और dynamic provisioning जैसी व्यवस्थाओं पर जोर देने को कहा।
Borrower Stress पहचानने के लिए AI और Machine Learning
दिलचस्प बात यह है कि RBI Deputy Governor ने risk management में technology के इस्तेमाल को भी बढ़ावा देने की बात कही।
उन्होंने NBFCs और HFCs से Artificial Intelligence (AI) और Machine Learning (ML) tools का अधिक इस्तेमाल करने को कहा, ताकि borrowers में financial stress के शुरुआती संकेत समय रहते पहचाने जा सकें।
इस तरह technology का इस्तेमाल केवल तेजी से loan approval या customer acquisition के लिए नहीं, बल्कि risk detection के लिए भी किया जा सकता है।
हालांकि automated systems के बढ़ते इस्तेमाल के साथ मजबूत governance और oversight की जरूरत भी बनी रहती है।
Digital Growth के साथ Cyber Security पर भी चेतावनी
NBFC sector तेजी से digital हो रहा है।
Paperless onboarding, algorithm-based credit scoring और cash-flow-based lending जैसी technologies ने lending process में बड़ा बदलाव किया है।
लेकिन बढ़ती digitalisation के साथ cyber attacks और customer-data protection से जुड़े खतरे भी बढ़ते हैं।
इसी कारण Murmu ने NBFCs और HFCs को मजबूत cyber resilience विकसित करने और cyber-security में पर्याप्त निवेश करने पर जोर दिया।
RBI का संदेश है कि digital innovation के साथ customer data और financial systems की सुरक्षा भी उतनी ही तेजी से मजबूत होनी चाहिए।
Governance को लेकर Boards और Management की जिम्मेदारी
Murmu ने governance को sustainable growth की बुनियादी जरूरत बताया।
उन्होंने कहा कि boards और senior management को अपनी कंपनियों में compliance और ethics की मजबूत culture तैयार करनी चाहिए।
उनका संदेश था:
“As the sector scales, its strength must scale with it.”
यानी किसी financial institution के business का आकार बढ़ने के साथ उसकी governance, internal controls और risk-management capacity भी उसी अनुपात में मजबूत होनी चाहिए।
Customer Protection भी RBI की Top Priority
NBFC और HFC sector की growth में customer protection को भी केंद्रीय स्थान दिया गया है।
Murmu ने fair conduct, grievance redressal और responsible lending को महत्वपूर्ण बताया।
इसका महत्व खास तौर पर इसलिए बढ़ जाता है क्योंकि NBFCs ऐसे कई borrowers तक पहुंचती हैं जिन्हें traditional banking system से आसानी से credit नहीं मिलता।
इसलिए financial inclusion बढ़ाने के साथ transparency और fair treatment सुनिश्चित करना भी जरूरी है।
NBFCs अब केवल ‘Alternative Lenders’ नहीं
RBI Deputy Governor के मुताबिक, NBFCs और HFCs की भूमिका अब केवल banks के alternative के रूप में नहीं देखी जानी चाहिए।
ये संस्थाएं increasingly specialised financial partners बन रही हैं।
Supply-chain finance, infrastructure debt, affordable housing, vehicle finance तथा gold और silver-backed lending जैसे क्षेत्रों में कई NBFCs और HFCs ने विशेष expertise विकसित की है।
इस तरह की specialisation उन्हें borrowers के cash flow और specific industries की जरूरतों के अनुसार credit products तैयार करने में मदद कर सकती है।
RBI की चेतावनी का क्या है बड़ा मतलब?
Murmu के पूरे संबोधन से एक महत्वपूर्ण संदेश निकलता है—RBI NBFC और HFC sector की growth को रोकना नहीं चाहता, बल्कि उसे responsible और resilient growth की दिशा में आगे बढ़ाना चाहता है।
NBFCs का भारत के credit system में हिस्सा बढ़ने का अर्थ यह भी है कि किसी बड़े liquidity या asset-quality संकट का प्रभाव केवल एक कंपनी तक सीमित नहीं रह सकता।
इसीलिए diversified funding, मजबूत asset-liability management, बेहतर underwriting, cyber security और governance अब केवल individual companies की operational जरूरतें नहीं हैं; इनका संबंध व्यापक financial stability से भी जुड़ता है।
NBFCs और HFCs के लिए अगले चरण की चुनौती इसलिए केवल ज्यादा loan देने की नहीं होगी। असली परीक्षा यह होगी कि वे growth, funding stability, asset quality, technology और customer protection के बीच कितना मजबूत संतुलन बना पाती हैं।