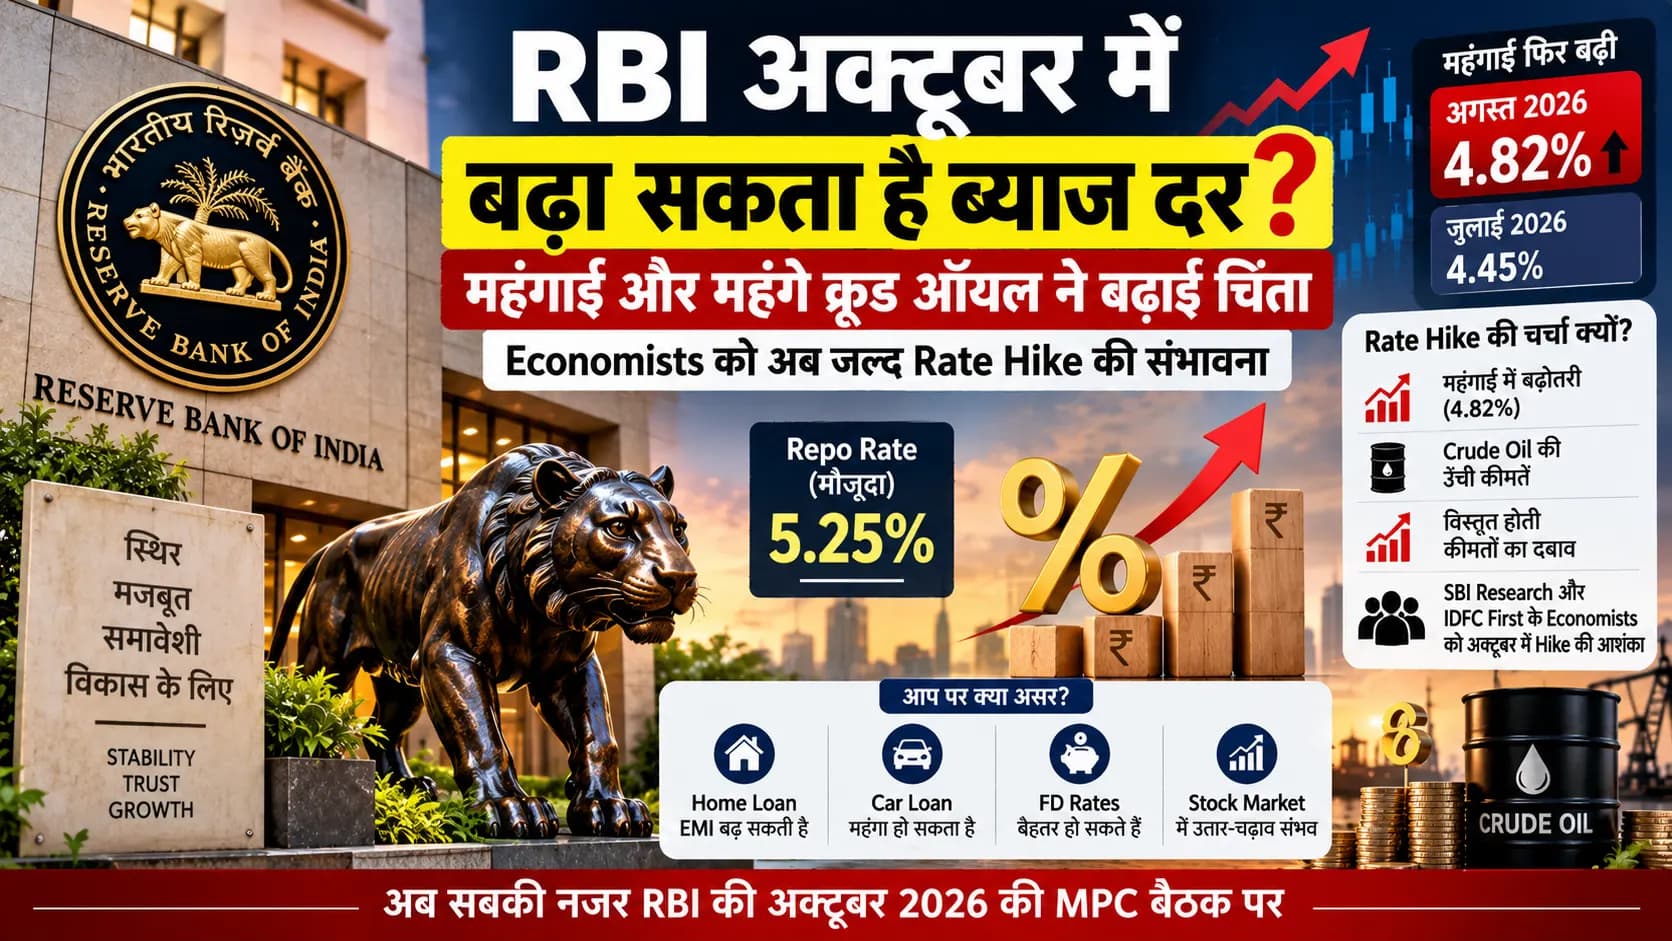
क्या अक्टूबर में महंगा हो सकता है कर्ज?
Home loan, car loan और दूसरे floating-rate loans लेने वाले borrowers के लिए आने वाली RBI Monetary Policy Committee meeting बेहद महत्वपूर्ण हो सकती है।
अगस्त में भारत की Consumer Price Index (CPI) inflation बढ़कर 4.82% हो गई, जो जुलाई में 4.45% थी।
महंगाई में यह तेजी economists के अनुमान से भी अधिक रही।
इसके बाद monetary-policy outlook में बदलाव दिखाई देने लगा है। SBI Research और IDFC First Bank के economists अब मान रहे हैं कि Reserve Bank of India ब्याज दर बढ़ाने का फैसला अक्टूबर 2026 तक आगे ला सकता है।
लेकिन यहां एक बात स्पष्ट रहनी चाहिए:
अक्टूबर rate hike अभी केवल एक forecast है—RBI का फैसला नहीं।
Repo Rate अभी कितना है?
RBI की मौजूदा policy repo rate 5.25% है।
यह वह दर है जिस पर RBI बैंकों को short-term liquidity उपलब्ध कराता है। Repo rate में बदलाव धीरे-धीरे banking system की lending और deposit rates को प्रभावित कर सकता है।
RBI ने दिसंबर 2025 में repo rate को 25 basis points घटाकर 5.25% किया था। उसके बाद central bank ने rates को स्थिर रखा है।
अब सवाल यह है कि easing cycle खत्म होने के बाद क्या RBI अगले चरण में monetary tightening शुरू करेगा।
अचानक अक्टूबर Rate Hike की चर्चा क्यों?
इसका सबसे बड़ा कारण inflation outlook में आया बदलाव है।
अगस्त में headline retail inflation 4.82% रही। जुलाई में यह 4.45% थी।
Food inflation भी जुलाई के 5.52% से बढ़कर अगस्त में 5.95% हो गई।
इसके अलावा underlying price pressures भी चिंता बढ़ा रहे हैं। Economists के estimates के अनुसार core inflation करीब 4.3% रही।
यानी महंगाई का दबाव केवल एक-दो food categories तक सीमित रहने के बजाय अर्थव्यवस्था के दूसरे हिस्सों में भी दिखाई दे रहा है।
Crude Oil बना RBI के लिए बड़ी चुनौती
भारत के inflation outlook के लिए crude oil एक महत्वपूर्ण external risk बना हुआ है।
तेल महंगा होने का असर केवल petrol और diesel तक सीमित नहीं रहता।
Transportation महंगा हो सकता है, manufacturing costs बढ़ सकती हैं और कंपनियों के लिए goods को एक स्थान से दूसरे स्थान तक पहुंचाने की लागत बढ़ सकती है।
इन बढ़ी हुई लागतों का कुछ हिस्सा अंततः consumers तक पहुंच सकता है।
इसीलिए crude prices लंबे समय तक ऊंचे बने रहते हैं तो RBI के लिए inflation को 4% target के आसपास बनाए रखना मुश्किल हो सकता है।
SBI Research और IDFC First का अनुमान क्यों बदला?
SBI Research और IDFC First Bank के economists ने पहले rates के लंबे समय तक स्थिर रहने की संभावना देखी थी।
लेकिन crude prices और inflation के बदलते trajectory ने इस assessment को प्रभावित किया है।
अब दोनों के economists अक्टूबर में संभावित policy tightening की संभावना देख रहे हैं।
यह बदलाव महत्वपूर्ण है क्योंकि कुछ महीने पहले economists के बीच सामान्य expectation यह थी कि RBI 2026 के बाकी हिस्से में rates को स्थिर रख सकता है।
जुलाई में हुए Reuters poll में भी economists का median forecast यही था कि repo rate 5.25% पर 2026 के अंत तक स्थिर रह सकती है।
यानी पिछले कुछ हफ्तों में inflation और oil ने monetary-policy debate को तेजी से बदल दिया है।
सभी Economists अक्टूबर Hike से सहमत नहीं
अक्टूबर में rate hike की संभावना बढ़ी जरूर है, लेकिन इस पर consensus नहीं है।
Union Bank of India के economists ने हाल में अनुमान लगाया था कि rate-hike cycle दिसंबर से शुरू हो सकती है और FY27 की दूसरी छमाही में repo rate बढ़कर 5.75%-6.00% तक पहुंच सकती है।
Capital Economics की तरफ से भी inflation data के बाद tightening की संभावना जताई गई है।
इसलिए अभी economists के बीच मुख्य debate यह नहीं रह गई है कि inflation risk बढ़ा है या नहीं।
बड़ा सवाल अब यह है:
RBI कब प्रतिक्रिया देगा—अक्टूबर, दिसंबर या उससे भी बाद में?
RBI तुरंत Rate क्यों नहीं बढ़ा सकता?
4.82% inflation अपने आप rate hike की गारंटी नहीं है।
RBI का medium-term CPI inflation target 4% है, जिसके आसपास 2%-6% tolerance band है।
इसलिए 4.82% inflation target से ऊपर जरूर है, लेकिन अभी 6% की ऊपरी सीमा से नीचे है।
RBI यह भी देखेगा कि अगस्त की inflation rise अस्थायी shock है या लगातार बढ़ते price pressures की शुरुआत।
यदि crude prices नरम होते हैं या food inflation कम होती है, तो central bank के पास rates को कुछ समय और स्थिर रखने की गुंजाइश हो सकती है।
इसके विपरीत, यदि inflation लगातार बढ़ती है, rupee पर दबाव रहता है और oil महंगा बना रहता है, तो rate hike का मामला मजबूत हो सकता है।
Growth भी RBI के फैसले में होगी महत्वपूर्ण
RBI केवल inflation नहीं देखता।
Monetary policy तय करते समय economic growth भी महत्वपूर्ण होती है।
Interest rates बढ़ाने से inflationary demand को नियंत्रित करने में मदद मिल सकती है, लेकिन borrowing महंगी होने के कारण consumption और investment पर दबाव भी पड़ सकता है।
यही RBI की चुनौती है:
महंगाई को रोकना है, लेकिन growth को जरूरत से ज्यादा नुकसान भी नहीं पहुंचाना है।
इसलिए MPC को inflation, GDP growth, crude oil, rupee और global monetary conditions के बीच संतुलन बनाना होगा।
Repo Rate बढ़ी तो Home Loan EMI पर क्या असर होगा?
यदि RBI repo rate बढ़ाता है और banks उसका असर lending rates में pass on करते हैं, तो floating-rate borrowers की borrowing cost बढ़ सकती है।
उदाहरण के लिए, home loan में bank दो तरीकों से adjustment कर सकता है:
EMI बढ़ सकती है, या
loan tenure लंबा हो सकता है।
लेकिन इसका असर तुरंत और सभी borrowers पर एक जैसा नहीं होगा। यह loan benchmark, bank की reset frequency और individual loan terms पर निर्भर करेगा।
इसलिए अक्टूबर में संभावित RBI hike को अभी से निश्चित EMI increase मानना सही नहीं होगा।
FD Investors के लिए क्या हो सकता है?
Higher policy rates का दूसरा पहलू depositors के लिए सकारात्मक हो सकता है।
यदि banking system में interest rates ऊपर जाते हैं, तो banks नई fixed deposits पर बेहतर rates देने का फैसला कर सकते हैं।
हालांकि FD rates भी RBI repo rate से mechanically नहीं चलते। Banks अपनी liquidity requirement, deposit competition और funding costs को देखकर rates तय करते हैं।
इसलिए repo hike के बाद FD returns बढ़ सकते हैं, लेकिन इसकी मात्रा हर bank में अलग हो सकती है।
Stock Market पर क्या असर पड़ सकता है?
Rate hikes equity markets के लिए mixed signal होते हैं।
Higher interest rates companies की borrowing costs बढ़ा सकती हैं और future earnings की valuation पर दबाव डाल सकती हैं।
Interest-rate-sensitive sectors—जैसे real estate, automobiles और कुछ financial companies—पर बाजार की प्रतिक्रिया ज्यादा दिखाई दे सकती है।
दूसरी तरफ, यदि RBI की tightening inflation expectations को नियंत्रित करने में सफल होती है, तो लंबी अवधि में macroeconomic stability को फायदा मिल सकता है।
इसलिए market reaction केवल “rate hike = stocks down” जितना सरल नहीं होता।
कुछ महीने में कितना बदल गया RBI Outlook?
यही मौजूदा खबर का सबसे दिलचस्प पहलू है।
मार्च 2026 के Reuters poll में अधिकांश economists ने repo rate को कम-से-कम mid-2027 तक 5.25% पर स्थिर रहने का अनुमान लगाया था।
जुलाई तक भी Reuters poll का consensus था कि rates 2026 के अंत तक unchanged रह सकती हैं।
लेकिन अब अगस्त inflation और crude-oil pressures के बाद कुछ प्रमुख economists अक्टूबर तक hike की बात कर रहे हैं।
इससे पता चलता है कि monetary-policy expectations कितनी तेजी से बदल सकती हैं।
Central banks भविष्य के लिए पहले से तय calendar के अनुसार rates नहीं बदलते। वे incoming economic data पर प्रतिक्रिया देते हैं।
अक्टूबर MPC में किन 5 चीजों पर रहेगी नजर?
RBI के अगले फैसले से पहले पांच indicators सबसे महत्वपूर्ण होंगे:
सितंबर CPI inflation — क्या अगस्त की 4.82% inflation और बढ़ती है?
Crude oil prices — क्या oil shock बना रहता है या कीमतें नीचे आती हैं?
Food inflation — अगस्त की 5.95% food inflation किस दिशा में जाती है?
Rupee — currency पर दबाव बढ़ता है या स्थिति स्थिर होती है?
Core inflation — क्या underlying inflation और व्यापक होती है?
इन आंकड़ों से तय हो सकता है कि RBI अक्टूबर में कार्रवाई करता है या कुछ और समय इंतजार करता है।
क्या अक्टूबर में RBI Rate Hike लगभग तय है?
नहीं।
फिलहाल सबसे सटीक निष्कर्ष यही है कि अक्टूबर rate hike की संभावना पहले की तुलना में बढ़ी है, लेकिन इसे निश्चित फैसला नहीं माना जा सकता।
कुछ economists अक्टूबर की तरफ देख रहे हैं, जबकि दूसरे दिसंबर या उसके बाद tightening की उम्मीद कर रहे हैं।
RBI का अंतिम फैसला आने वाले inflation data, crude oil, rupee, economic growth और global conditions पर निर्भर करेगा।
Borrowers के लिए इसलिए headline से ज्यादा महत्वपूर्ण अगला inflation print और RBI की official communication होगी।
अगर inflation लगातार ऊपर जाती है, तो 5.25% repo rate का दौर खत्म होने के करीब हो सकता है।
लेकिन अक्टूबर में ऐसा होगा या बाद में—इसका जवाब अभी RBI ने नहीं दिया है।