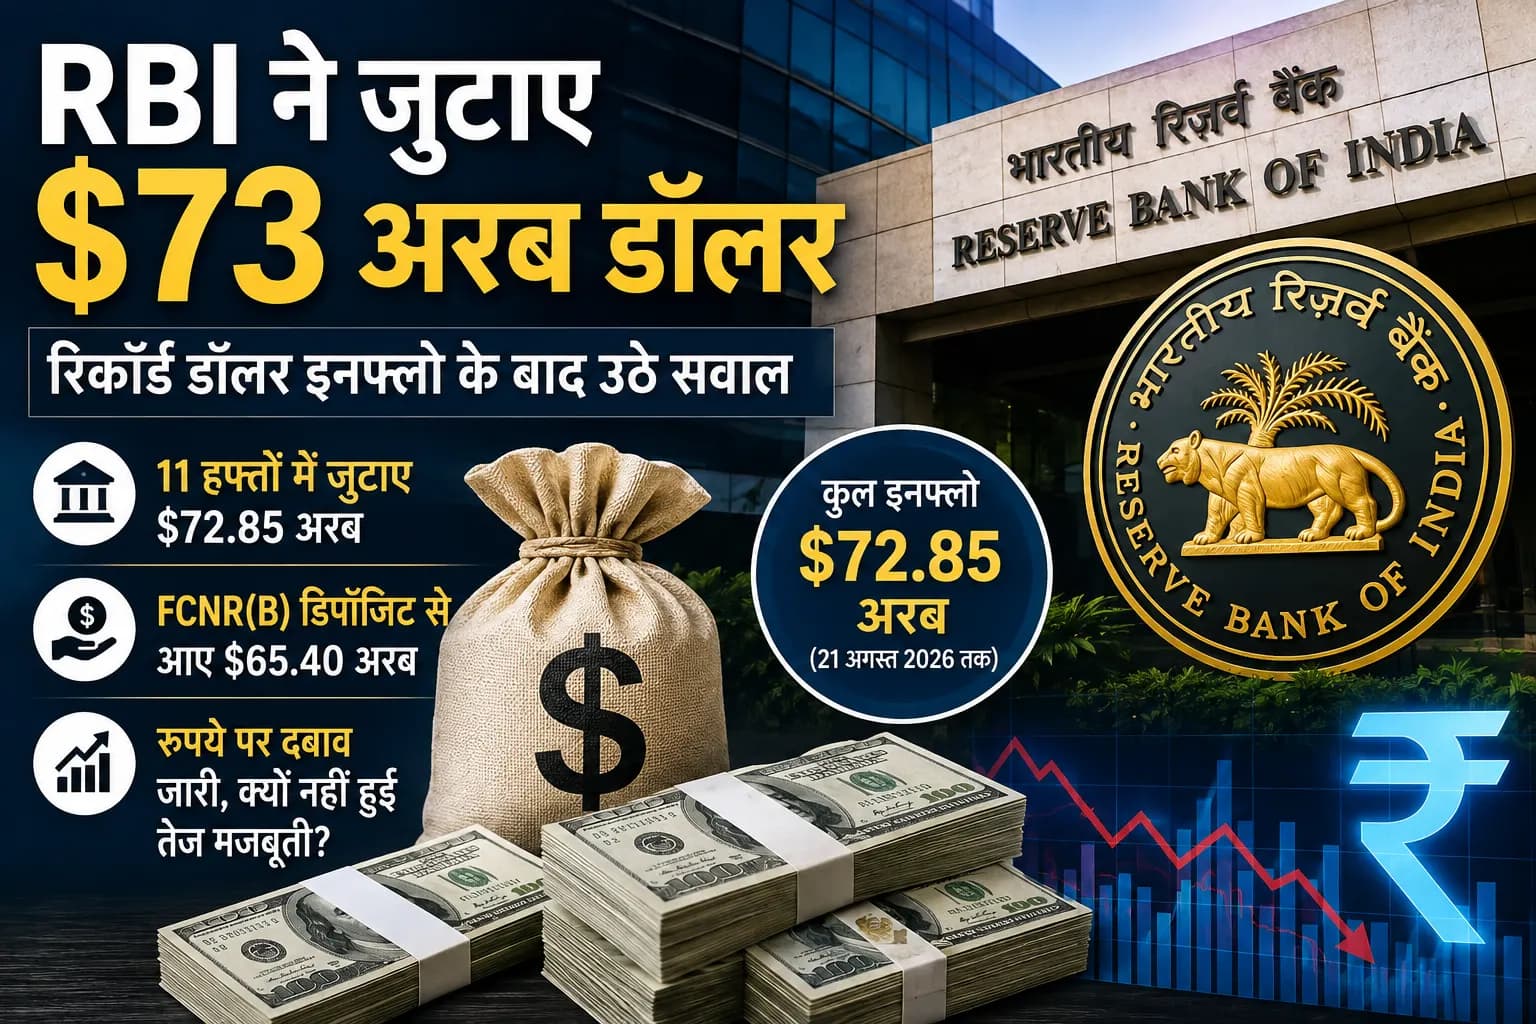
केवल 11 हफ्तों में $73 अरब डॉलर की बड़ी जुटान
भारत ने विदेशी मुद्रा जुटाने के मामले में बेहद तेज रफ्तार दिखाई है। RBI की विशेष USD-INR स्वैप सुविधा के तहत 21 अगस्त तक कुल $72.848 अरब जुटाए गए। इसमें $65.397 अरब FCNR(B) डिपॉजिट, $4.860 अरब Overseas Foreign Currency Borrowings और $2.591 अरब External Commercial Borrowings से आए।
यह कार्यक्रम 8 जून 2026 को शुरू किया गया था। इसका उद्देश्य बैंकों को विदेशी मुद्रा जुटाने के लिए प्रोत्साहित करना और डॉलर के मुकाबले दबाव झेल रहे रुपये को सहारा देना था।
सबसे दिलचस्प बात इसकी रफ्तार है। 2013 में इसी तरह के FCNR(B) स्वैप कार्यक्रम से लगभग तीन महीनों में करीब $26 अरब जुटाए गए थे। इस बार यह आंकड़ा उससे दोगुने से भी ज्यादा हो चुका है।
आखिर FCNR(B) स्कीम इतनी आकर्षक क्यों बनी?
FCNR(B), यानी Foreign Currency Non-Resident (Bank) डिपॉजिट, भारतीय बैंकों में NRI ग्राहकों को विदेशी मुद्रा में जमा रखने की सुविधा देता है।
2026 की विशेष व्यवस्था में RBI ने पात्र तीन से पांच साल के नए FCNR(B) डिपॉजिट के लिए स्वैप सुविधा उपलब्ध कराई। इससे बैंकों के लिए विदेशी मुद्रा से जुड़े हेजिंग खर्च को संभालना आसान हुआ और वे विदेशों में रहने वाले भारतीयों से अधिक आकर्षक तरीके से फंड जुटा सके।
परिणाम उम्मीद से कहीं बड़ा रहा। अकेले FCNR(B) डिपॉजिट का योगदान कुल $73 अरब में लगभग $65.4 अरब रहा।
RBI ने समय से पहले क्यों बंद किया FCNR(B) विंडो?
कार्यक्रम की प्रतिक्रिया इतनी मजबूत रही कि RBI ने FCNR(B) स्वैप विंडो की अंतिम तारीख को 30 सितंबर से आगे खिसकाने के बजाय एक महीने पहले, 31 अगस्त 2026 करने का फैसला किया।
सरकार के मुताबिक सुविधा ने अपना उद्देश्य अपेक्षा से पहले हासिल कर लिया था।
यह फैसला इस बात का भी संकेत है कि केंद्रीय बैंक आवश्यकता से अधिक विदेशी मुद्रा प्रवाह नहीं चाहता और बाजार में डॉलर तथा रुपये की तरलता के बीच संतुलन बनाए रखना उसके लिए महत्वपूर्ण है।
सबसे बड़ा सवाल: $73 अरब आने के बाद भी रुपया तेजी से मजबूत क्यों नहीं हुआ?
यही इस पूरे घटनाक्रम का सबसे महत्वपूर्ण आर्थिक सवाल है।
सामान्य परिस्थितियों में भारी डॉलर प्रवाह से रुपये की मांग बढ़ सकती है और भारतीय मुद्रा मजबूत हो सकती है। लेकिन RBI का उद्देश्य रुपये को अचानक ऊपर ले जाना नहीं, बल्कि उसकी अस्थिरता को नियंत्रित करना भी होता है।
हालिया बाजार परिस्थितियों में लगभग $73 अरब के इनफ्लो ने रुपये और विदेशी मुद्रा भंडार को सहारा दिया है, लेकिन रुपये पर तेल की ऊंची कीमतों, कॉरपोरेट डॉलर मांग और अन्य बाहरी कारकों का दबाव भी बना रहा।
RBI ने जून में स्पॉट विदेशी मुद्रा बाजार में $30.89 अरब खरीदे और $30.33 अरब बेचे, यानी शुद्ध रूप से $561 मिलियन डॉलर अवशोषित किए। यह अप्रैल और मई में हुई बड़ी नेट डॉलर बिक्री से अलग स्थिति थी।
इसका अर्थ यह है कि बड़े डॉलर प्रवाह का फायदा केवल रुपये की तत्काल कीमत में नहीं, बल्कि RBI के पास मौजूद बाहरी सुरक्षा कवच और बाजार स्थिरता में भी देखा जाना चाहिए।
क्या पूरा $73 अरब भारत के लिए 'मुफ्त पैसा' है?
नहीं। यही वह अंतर है जिसे समझना जरूरी है।
FCNR(B) डिपॉजिट बैंकिंग प्रणाली के लिए फंडिंग का स्रोत हैं, लेकिन इन्हें स्थायी विदेशी निवेश समझना सही नहीं होगा। डिपॉजिट की मैच्योरिटी होती है और भविष्य में इससे जुड़ी देनदारियां भी सामने आती हैं।
इसी तरह विदेशी मुद्रा स्वैप में RBI आज डॉलर प्राप्त कर सकता है, लेकिन अनुबंध की शर्तों के अनुसार भविष्य में रिवर्स लेन-देन की जिम्मेदारी भी होती है।
इसलिए केवल $73 अरब की हेडलाइन देखकर इसे बिना किसी भविष्य की लागत वाला विदेशी मुद्रा लाभ मानना तस्वीर का एक हिस्सा ही दिखाता है।
फिर भारत को इससे फायदा क्या है?
सबसे स्पष्ट फायदा यह है कि देश को ऐसे समय में बड़ा विदेशी मुद्रा प्रवाह मिला है जब वैश्विक वित्तीय बाजार अनिश्चित बने हुए हैं।
बड़े डॉलर इनफ्लो से RBI के पास मुद्रा बाजार में हस्तक्षेप की क्षमता बढ़ सकती है। इसके अलावा भारतीय बैंकों और कंपनियों के लिए विदेशी मुद्रा संसाधनों की उपलब्धता बेहतर हो सकती है।
मजबूत FCNR(B) भागीदारी यह भी दिखाती है कि विदेशों में रहने वाले भारतीयों ने भारतीय बैंकिंग व्यवस्था में बड़े पैमाने पर पैसा रखने की इच्छा दिखाई है। सरकार ने इसे भारतीय अर्थव्यवस्था और बैंकिंग प्रणाली में भरोसे के संकेत के रूप में पेश किया है।
लेकिन इसके साथ कौन से जोखिम जुड़े हैं?
सबसे पहले, विदेशी मुद्रा डिपॉजिट स्थायी इक्विटी निवेश नहीं होते। भविष्य में उनकी मैच्योरिटी के समय डॉलर की मांग दोबारा बढ़ सकती है।
दूसरा, स्वैप व्यवस्था की वास्तविक आर्थिक लागत का आकलन केवल आज प्राप्त डॉलर से नहीं किया जा सकता। भविष्य के विनिमय दायित्व और हेजिंग व्यवस्था भी महत्वपूर्ण होंगे।
तीसरा, अगर रुपये पर दबाव का मूल कारण महंगा कच्चा तेल, व्यापार घाटा, वैश्विक जोखिम या विदेशी पोर्टफोलियो निवेश का बाहर जाना है, तो अकेले इस प्रकार की डॉलर जुटान उन संरचनात्मक कारणों को समाप्त नहीं करती।
इसी कारण रिकॉर्ड रकम को मजबूत बाहरी सुरक्षा कवच के रूप में देखना उचित है, लेकिन इसे रुपये की सभी समस्याओं का स्थायी समाधान मानना जल्दबाजी होगी।
2013 और 2026 में क्या अंतर है?
2013 में भारत 'taper tantrum' के दौरान गंभीर मुद्रा दबाव का सामना कर रहा था। उस समय FCNR(B) व्यवस्था से करीब $26 अरब जुटाए गए थे।
2026 में करीब $73 अरब की जुटान ने उस पैमाने को बहुत पीछे छोड़ दिया है। इससे एक तरफ भारतीय बैंकिंग व्यवस्था की विदेशी फंड जुटाने की क्षमता दिखाई देती है, वहीं दूसरी तरफ यह भी पता चलता है कि RBI अब मुद्रा बाजार को स्थिर रखने के लिए बड़े और अधिक सक्रिय वित्तीय साधनों का इस्तेमाल कर सकता है।
संतुलित विश्लेषण: सफलता बड़ी है, लेकिन असली परीक्षा बाद में होगी
$73 अरब की विदेशी मुद्रा जुटान को नजरअंदाज नहीं किया जा सकता। इतनी कम अवधि में इस पैमाने का प्रवाह भारत के बाहरी वित्तीय बफर के लिए महत्वपूर्ण है।
इससे रुपये पर अत्यधिक दबाव की स्थिति में RBI को अतिरिक्त गुंजाइश मिलती है और बैंकिंग सिस्टम को विदेशी मुद्रा फंडिंग का स्रोत मिलता है।
लेकिन कहानी का दूसरा पक्ष भी उतना ही महत्वपूर्ण है।
FCNR(B) जमा और स्वैप व्यवस्था को स्थायी पूंजी नहीं माना जा सकता। इनसे जुड़े भविष्य के दायित्व हैं। इसलिए इस कार्यक्रम की वास्तविक सफलता का मूल्यांकन केवल इस आधार पर नहीं होगा कि आज कितने डॉलर आए, बल्कि इस आधार पर भी होगा कि इन फंड्स की लागत क्या रही, भविष्य में इन्हें कैसे मैनेज किया गया और इस दौरान रुपया कितना स्थिर रहा।
फिलहाल $73 अरब का आंकड़ा RBI के लिए एक बड़ी उपलब्धि जरूर है—लेकिन अर्थव्यवस्था के लिए इसका अंतिम फायदा आने वाले महीनों और वर्षों में ज्यादा स्पष्ट होगा।