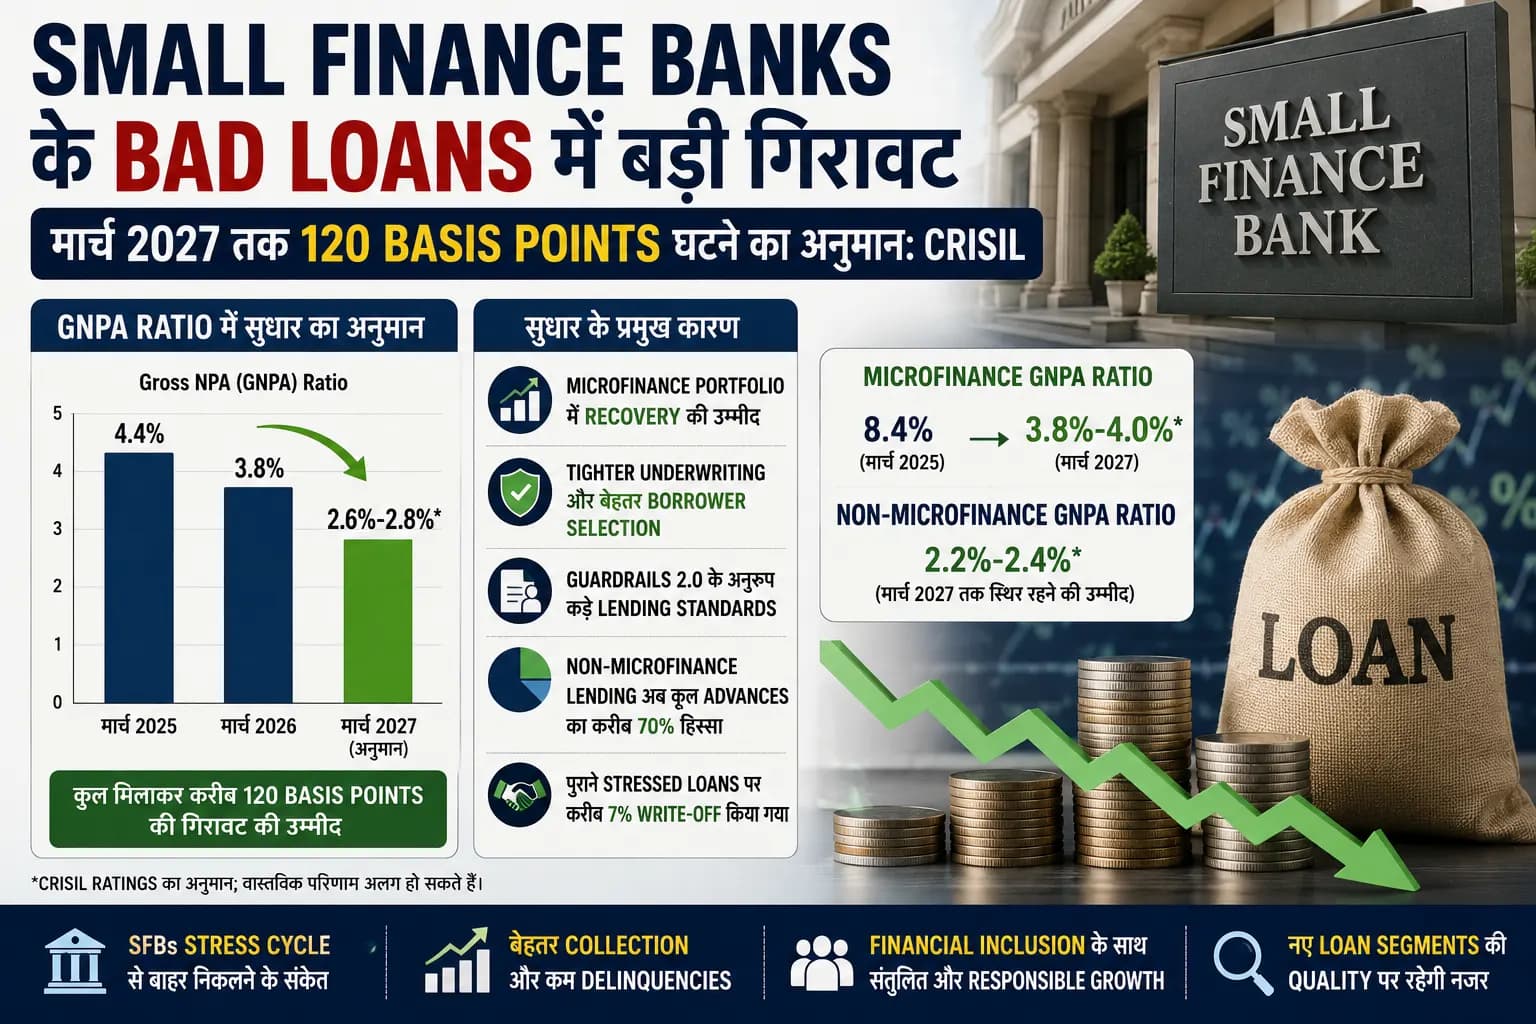
Small Finance Banks के Bad Loans में बड़ी गिरावट का अनुमान
भारत के Small Finance Banks (SFBs) के लिए asset quality के मोर्चे पर राहत के संकेत दिखाई दे रहे हैं।
CRISIL Ratings का अनुमान है कि चालू वित्त वर्ष में Small Finance Banks का Gross Non-Performing Assets (GNPA) ratio करीब 120 basis points घटकर मार्च 2027 तक 2.6–2.8% के दायरे में आ सकता है।
मार्च 2026 में यह ratio 3.8% था, जबकि मार्च 2025 में 4.4% दर्ज किया गया था।
इसका मतलब है कि अगर CRISIL का अनुमान सही साबित होता है तो Small Finance Banks लगातार दूसरे साल अपनी asset quality में सुधार दर्ज कर सकते हैं।
हालांकि 2.6–2.8% का आंकड़ा CRISIL Ratings का projection है, मार्च 2027 का वास्तविक GNPA level अभी निश्चित नहीं है।
120 Basis Points का क्या मतलब है?
Banking और finance में एक basis point का अर्थ 0.01 percentage point होता है।
इस हिसाब से:
100 basis points = 1 percentage point
और
120 basis points = 1.2 percentage points
मार्च 2026 में SFB sector का GNPA 3.8% था। इसमें लगभग 1.2 percentage points का सुधार इसे broadly 2.6% के आसपास ला सकता है।
CRISIL ने मार्च 2027 के लिए 2.6–2.8% का अनुमान दिया है।
यह गिरावट महत्वपूर्ण है क्योंकि GNPA ratio किसी bank की loan book में ऐसे loans की हिस्सेदारी दिखाता है जिनमें repayment संबंधी गंभीर stress सामने आ चुका है।
कम GNPA आम तौर पर बेहतर asset quality का संकेत देता है।
Microfinance Portfolio में Recovery बनेगी सबसे बड़ी वजह
CRISIL के मुताबिक overall asset quality में संभावित सुधार के पीछे सबसे महत्वपूर्ण कारण microfinance portfolio की credit performance में recovery होगी।
Small Finance Banks के microfinance portfolios को पिछले दो financial years के दौरान significant credit stress का सामना करना पड़ा था।
इस stress की एक प्रमुख वजह borrowers का overleveraging या over-indebtedness था—यानी कुछ borrowers पर उनकी repayment capacity के मुकाबले ज्यादा debt burden बन गया था।
दिलचस्प बात यह है कि microfinance की हिस्सेदारी SFBs के कुल advances में केवल करीब 30% थी, लेकिन overall delinquencies में इसका योगदान अनुपात से कहीं अधिक रहा।
इसी वजह से microfinance asset quality में सुधार पूरे SFB sector के GNPA ratio पर बड़ा सकारात्मक असर डाल सकता है।
Microfinance GNPA 3.8–4% तक गिरने का अनुमान
CRISIL का अनुमान है कि Small Finance Banks के microfinance portfolio का GNPA ratio भी मार्च 2027 तक उल्लेखनीय रूप से सुधर सकता है।
Microfinance GNPA के मार्च 2027 तक घटकर 3.8–4.0% रहने का अनुमान है।
तुलना के लिए, यह ratio fiscal 2026 में 7.6% और fiscal 2025 में 8.4% के peak level पर था।
यानी अगर projection सही साबित होता है तो microfinance portfolio की asset quality में पिछले stress cycle की तुलना में काफी बड़ा सुधार देखने को मिल सकता है।
Tighter Underwriting से बेहतर हुए Borrowers का Selection
CRISIL Ratings की Director Aparna Kirubakaran के अनुसार Small Finance Banks द्वारा underwriting standards कड़े करने से borrower selection बेहतर हुआ है।
उन्होंने कहा:
“Tighter underwriting by SFBs has improved borrower selection, materially strengthening the asset quality of microfinance portfolios.”
CRISIL के मुताबिक revised lending guardrails के तहत दिए गए नए loans जैसे-जैसे microfinance book में बड़ी हिस्सेदारी हासिल करेंगे और mature होंगे, asset quality में आगे और सुधार होने की उम्मीद है।
यानी बदलाव केवल पुराने stressed loans हटाने से नहीं आ रहा है। नए loans किस तरह और किन borrowers को दिए जा रहे हैं, यह भी recovery का महत्वपूर्ण हिस्सा है।
Guardrails 2.0 का भी दिख रहा असर
पिछले दो वर्षों के stress के बाद Small Finance Banks ने अपनी lending strategy में बदलाव किए।
Banks ने growth को recalibrate किया, underwriting practices मजबूत कीं और risk-management standards कड़े किए।
इन बदलावों में microfinance industry's Guardrails 2.0 framework के साथ lending practices को align करना भी शामिल था।
इस framework का broader उद्देश्य borrowers पर excessive lending और multiple borrowing से पैदा होने वाले जोखिम को नियंत्रित करना है।
CRISIL का assessment संकेत देता है कि tighter borrower selection और disciplined lending standards अब asset quality में दिखाई देने लगे हैं।
करीब 7% Microfinance Advances किए गए Write-Off
SFBs ने stressed loan book को साफ करने के लिए write-offs का भी इस्तेमाल किया।
CRISIL के अनुसार banks ने मार्च 2024 के outstanding portfolio के लगभग 7% के बराबर advances write off किए।
इनमें अधिकांश microfinance loans थे।
यह समझना जरूरी है कि loan write-off का मतलब जरूरी नहीं कि borrower का कर्ज माफ कर दिया गया हो।
Banking accounting में write-off का अर्थ आमतौर पर stressed asset को balance sheet से हटाना होता है; recovery efforts परिस्थितियों के अनुसार जारी रह सकते हैं।
CRISIL के मुताबिक इन write-offs ने पिछले financial year में reported GNPA को कम करने में भी मदद की।
Non-Microfinance Lending अब SFBs की बड़ी ताकत
Small Finance Banks की business strategy में पिछले कुछ वर्षों में एक महत्वपूर्ण बदलाव आया है—microfinance पर निर्भरता कम करके loan portfolio को diversify करना।
Non-microfinance portfolio अब SFBs के कुल advances का करीब 70% हिस्सा बन चुका है।
Fiscal 2022 में इसकी हिस्सेदारी करीब 50% थी।
यानी कुछ वर्षों में Small Finance Banks ने अपने loan mix में बड़ा बदलाव किया है।
इस diversification में MSME loans, loans against property और vehicle finance जैसे secured या relatively diversified lending segments की भूमिका बढ़ी है।
Non-Microfinance GNPA 2.2–2.4% पर Stable रहने की उम्मीद
CRISIL के मुताबिक non-microfinance portfolio की asset quality अभी comparatively stable बनी हुई है।
इस segment का GNPA fiscal 2025 और fiscal 2026 में करीब 2.2–2.4% के दायरे में रहा।
Rating agency को उम्मीद है कि चालू financial year में भी GNPA इसी range में रह सकता है।
यह stability महत्वपूर्ण है क्योंकि non-microfinance portfolio अब SFBs की कुल loan book का लगभग 70% हिस्सा है।
इसलिए microfinance में recovery और बड़ी non-microfinance book में stability—दोनों मिलकर overall GNPA को नीचे लाने में मदद कर सकते हैं।
लेकिन नए Loan Segments पर नजर रखना जरूरी
Portfolio diversification अपने साथ नए risks भी लेकर आता है।
CRISIL Ratings की Associate Director Vani Ojasvi के मुताबिक जैसे-जैसे ये portfolios mature होंगे, MSME lending, loans against property और vehicle finance जैसे segments की asset quality पर नजर रखना जरूरी होगा।
इन अलग-अलग segments की sensitivity अलग होती है।
उदाहरण के लिए vehicle finance fuel prices और economic activity से प्रभावित हो सकता है, जबकि कुछ MSME और rural-linked lending portfolios पर rural incomes तथा monsoon conditions का प्रभाव पड़ सकता है।
हालांकि CRISIL के मुताबिक फिलहाल इन factors से कोई material risk दिखाई नहीं दे रहा है।
Early Stress Indicators में भी सुधार
केवल headline GNPA ratio ही नहीं, कुछ early-warning indicators भी बेहतर हुए हैं।
CRISIL के मुताबिक Special Mention Accounts (SMA) I और II की कुल gross advances में हिस्सेदारी मार्च 2026 तक घटकर 2.4% रह गई।
एक साल पहले यह करीब 3.4% थी।
SMA accounts ऐसे loans होते हैं जिनमें repayment stress के शुरुआती संकेत दिखाई देने लगते हैं, लेकिन वे अभी formal NPA classification तक नहीं पहुंचे होते।
इस ratio का कम होना बेहतर collection efficiency और नए delinquent accounts के accumulation में कमी का संकेत दे सकता है।
इसलिए SMA I और II में गिरावट future asset-quality trends के लिए भी सकारात्मक संकेत है।
क्या Small Finance Banks Stress Cycle से बाहर आ रहे हैं?
CRISIL का assessment संकेत देता है कि Small Finance Banks हालिया microfinance credit-stress cycle से धीरे-धीरे बाहर निकल रहे हैं।
इसके पीछे तीन महत्वपूर्ण बदलाव दिखाई देते हैं:
पहला, microfinance lending में tighter underwriting और बेहतर borrower selection।
दूसरा, पुराने stressed assets की सफाई और newer loan vintages की बेहतर performance।
तीसरा, microfinance से बाहर diversified lending businesses की बढ़ती हिस्सेदारी।
इन तीनों factors का combination overall GNPA ratio को मार्च 2027 तक 2.6–2.8% तक नीचे ला सकता है।
लेकिन recovery को पूरी तरह established trend मानना अभी जल्दबाजी होगी।
अभी खत्म नहीं हुआ Risk
Positive outlook के बावजूद Small Finance Banks के लिए risks पूरी तरह समाप्त नहीं हुए हैं।
Microfinance book में newer loan vintages अभी समय के साथ mature होंगे। उनकी वास्तविक asset quality तभी पूरी तरह स्पष्ट होगी जब borrowers कई repayment cycles पूरा कर चुके होंगे।
इसी तरह तेजी से बढ़ते non-microfinance segments में भी seasoning risk मौजूद है।
अगर MSME, vehicle finance या loans against property जैसे portfolios तेजी से बढ़ते हैं, तो underwriting quality और collection performance महत्वपूर्ण होगी।
Rural income, monsoon performance, fuel prices और broader economic conditions भी अलग-अलग loan categories को प्रभावित कर सकते हैं।
इसलिए CRISIL का 2.6–2.8% GNPA estimate मजबूत recovery का संकेत जरूर है, लेकिन इसे guaranteed outcome के रूप में नहीं देखा जाना चाहिए।
Banking Sector के लिए क्यों महत्वपूर्ण है यह सुधार?
Small Finance Banks की स्थापना का एक महत्वपूर्ण उद्देश्य underserved और underbanked customers तक formal financial services पहुंचाना रहा है।
इसी वजह से इनके loan portfolios में microfinance, small businesses, low-income borrowers और relatively छोटे-ticket loans की महत्वपूर्ण भूमिका रही है।
ऐसे borrowers को lending करने में financial inclusion का अवसर बड़ा है, लेकिन credit risk भी traditional secured lending से अलग हो सकता है।
अगर SFBs मजबूत growth के साथ GNPA को नियंत्रित रखने में सफल होते हैं तो यह उनके business model की resilience के लिए महत्वपूर्ण संकेत होगा।
खास तौर पर microfinance से diversified secured lending की ओर बदलाव यह दिखाता है कि sector अपने risk profile को धीरे-धीरे बदल रहा है।
मार्च 2027 होगा अगला बड़ा Test
Small Finance Banks के लिए अगले कुछ quarters निर्णायक होंगे।
CRISIL का अनुमान है कि overall GNPA मार्च 2027 तक 2.6–2.8%, जबकि microfinance GNPA 3.8–4.0% तक आ सकता है।
अगर यह projection वास्तविक performance में बदलता है तो SFB sector पिछले दो वर्षों के microfinance stress से मजबूत recovery दर्ज कर सकता है।
लेकिन असली परीक्षा केवल bad loans घटाने की नहीं होगी।
महत्वपूर्ण यह भी होगा कि banks नई lending growth के दौरान underwriting discipline बनाए रखें, non-microfinance portfolios की quality stable रखें और पुराने stress cycle को दोबारा बनने से रोकें।
यानी मार्च 2027 का GNPA आंकड़ा केवल bad loans की स्थिति नहीं बताएगा—यह इस बात की भी परीक्षा होगा कि Small Finance Banks ने पिछले credit-stress cycle से कितनी मजबूती से सीख ली है।