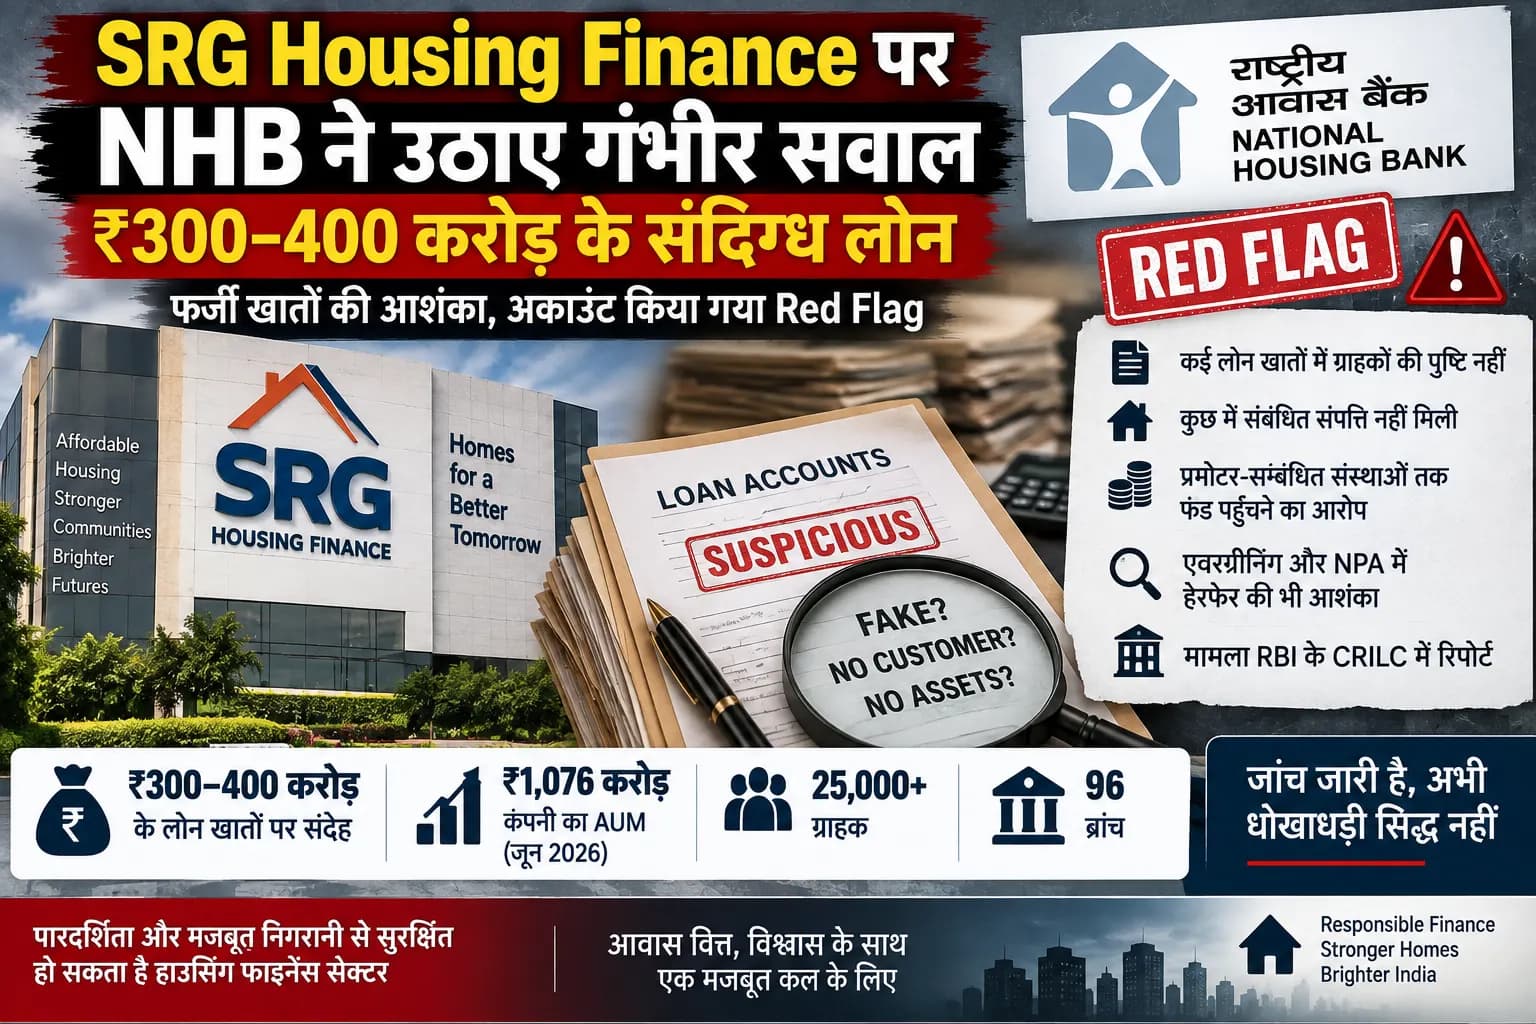
NHB ने SRG Housing Finance में ₹300–400 करोड़ के संदिग्ध Loan Accounts किए Flag, Loan Book के करीब एक-तिहाई पर सवाल
Introduction
भारत के affordable housing finance sector में एक महत्वपूर्ण regulatory development सामने आया है।
National Housing Bank ने राजस्थान स्थित SRG Housing Finance से जुड़े करीब ₹300–400 करोड़ के suspected fictitious loan accounts को लेकर चिंता जताई है।
Economic Times की रिपोर्ट के अनुसार जांच में ऐसे loan accounts मिले जिनमें कर्ज को disbursed दिखाया गया था, लेकिन कुछ मामलों में underlying customers की पुष्टि नहीं हो सकी। कई accounts में corresponding assets नहीं मिलने की बात भी सामने आई है।
रिपोर्ट में मामले की जानकारी रखने वाले दो अज्ञात लोगों के हवाले से ये दावे किए गए हैं। SRG Housing Finance ने रिपोर्ट प्रकाशित होने तक अखबार के सवालों का जवाब नहीं दिया था।
इसलिए इन आरोपों को अभी जांच के दायरे में मौजूद दावों के रूप में देखना जरूरी है, न कि स्थापित fraud के रूप में।
₹300–400 करोड़ के Accounts पर क्या है संदेह?
रिपोर्ट के अनुसार NHB की जांच में SRG Housing Finance की books में लगभग ₹300–400 करोड़ के ऐसे loan accounts सामने आए जिन्हें संदिग्ध माना गया है।
मामले से परिचित एक व्यक्ति ने Economic Times को बताया कि NHB को ऐसे loans मिले जिन्हें disbursed दिखाया गया था, लेकिन उनके underlying customers स्थापित नहीं किए जा सके।
कुछ accounts के साथ corresponding assets नहीं मिलने की बात भी कही गई है।
अगर ₹300–400 करोड़ के अनुमान को कंपनी के जून 2026 के ₹1,076 करोड़ Assets Under Management से तुलना की जाए, तो यह उसके reported loan portfolio का लगभग एक-तिहाई हिस्सा बनता है।
यह अनुपात ही इस regulatory scrutiny को विशेष रूप से महत्वपूर्ण बनाता है।
Evergreening और NPA Manipulation का भी संदेह
जांच केवल कथित fictitious borrowers तक सीमित नहीं बताई जा रही है।
रिपोर्ट के अनुसार जांच में alleged loan evergreening और non-performing assets यानी NPAs में संभावित manipulation के मामले भी सामने आए हैं।
Evergreening आम तौर पर उस स्थिति को कहा जाता है जिसमें पुराने या तनावग्रस्त loan की वास्तविक repayment स्थिति छिपाने के लिए नया credit या दूसरी financial arrangement इस्तेमाल की जाती है।
हालांकि SRG के मामले में ऐसी गतिविधि हुई या नहीं, यह अभी जांच का विषय है।
Promoter-Linked Entities तक Funds पहुंचने का आरोप
रिपोर्ट में एक और गंभीर दावा किया गया है।
मामले से परिचित लोगों के अनुसार कुछ संदिग्ध accounts के खिलाफ disbursed दिखाए गए funds कथित तौर पर promoter-linked entities तक वापस पहुंचे।
इस दावे की स्वतंत्र रूप से पुष्टि नहीं हुई है और उपलब्ध रिपोर्ट में किसी अंतिम regulatory finding या fraud declaration का उल्लेख नहीं है।
इसी वजह से fund diversion को स्थापित तथ्य के बजाय जांच में सामने आया आरोप माना जाना चाहिए।
NHB ने Account को RFA में क्यों डाला?
रिपोर्ट के मुताबिक National Housing Bank ने account को Red Flagged Account (RFA) के रूप में classify किया है और इसकी जानकारी Reserve Bank of India के Central Repository of Information on Large Credits (CRILC) में report की गई है।
लेकिन यहां RFA और fraud के बीच अंतर समझना बेहद जरूरी है।
RBI के fraud-risk-management framework में Red Flagged Account ऐसी स्थिति को दर्शाता है जहां एक या अधिक early-warning signals संभावित fraudulent activity की आशंका पैदा करते हैं और विस्तृत जांच की आवश्यकता होती है।
इसलिए RFA classification = fraud साबित होना नहीं है।
रिपोर्ट के मुताबिक CRILC reporting threshold में आने वाले account को RFA classification के सात दिनों के भीतर report करना होता है। सामान्य प्रक्रिया में red flag लगाने के बाद इसे fraud घोषित करने या red flag हटाने की प्रक्रिया 180 दिनों के भीतर पूरी की जानी होती है।
SRG Housing Finance का Loan Book कितना बड़ा है?
SRG Housing Finance के latest investor disclosures के अनुसार जून 2026 तक कंपनी का Assets Under Management ₹1,076 करोड़ था।
यह साल-दर-साल करीब 35% की वृद्धि दर्शाता है।
इस आधार पर ₹300–400 करोड़ के संदिग्ध accounts का अनुमान बेहद महत्वपूर्ण हो जाता है, क्योंकि यह reported AUM का बड़ा हिस्सा है।
कंपनी ने FY2025-26 में पहली बार ₹1,000 करोड़ AUM का स्तर पार किया था। उस वित्त वर्ष में उसका loan book करीब 37% बढ़ा था।
कंपनी के Reported Financial Numbers क्या कहते हैं?
Regulatory concerns और कंपनी द्वारा घोषित asset-quality indicators के बीच बड़ा अंतर दिखाई देता है।
जून तिमाही के लिए SRG Housing Finance ने:
Gross NPA: 1.73%
Net NPA: 0.63%
Profit After Tax: ₹8.47 करोड़
PAT Growth: लगभग 25% साल-दर-साल
Capital Adequacy Ratio: 39.21%
report किया था।
FY2025-26 में कंपनी का profit लगभग 33% बढ़कर ₹32.49 करोड़ हो गया था।
अगर जांच में loan classification या asset-quality reporting से जुड़ी material irregularities प्रमाणित होती हैं, तो reported financial indicators की reliability पर सवाल उठ सकते हैं। लेकिन ऐसी किसी restatement या final regulatory conclusion की अभी पुष्टि नहीं हुई है।
कौन है SRG Housing Finance?
SRG Housing Finance का मुख्यालय Udaipur, Rajasthan में है।
कंपनी की स्थापना 1999 में हुई थी और उसे 2002 में National Housing Bank से registration मिला था। NHB की मौजूदा सूची में भी SRG Housing Finance registered housing finance companies में शामिल है।
कंपनी मुख्य रूप से rural और semi-urban affordable housing segment में काम करती है।
जून 2026 तक इसके पास:
96 branches और 25,000 से अधिक customers थे।
कंपनी के Managing Director Vinod Kumar Jain हैं।
जून के अंत तक promoter group के पास कंपनी की 59.02% हिस्सेदारी थी। Vinod Kumar Jain की व्यक्तिगत हिस्सेदारी करीब 20.5% थी, जबकि CEO Archis Jain और Seema Jain भी प्रमुख promoter shareholders में शामिल थे।
NHB की भूमिका क्यों महत्वपूर्ण है?
National Housing Bank housing finance companies की supervision में महत्वपूर्ण भूमिका निभाता है।
NHB के अनुसार उसका supervisory framework on-site inspections और off-site monitoring दोनों पर आधारित है। इसमें capital adequacy, asset quality, management, earnings, liquidity और internal systems जैसे क्षेत्रों की जांच की जाती है।
इसी वजह से किसी housing finance company के loan book में material irregularities से संबंधित NHB की जांच पूरे sector के लिए महत्वपूर्ण regulatory signal मानी जाती है।
छोटे Housing Finance Lenders पर बढ़ी निगरानी
SRG से जुड़ा मामला ऐसे समय सामने आया है जब छोटे housing finance institutions पर regulatory scrutiny बढ़ी हुई है।
हाल के वर्षों में Aviom India Housing Finance और Star Housing Finance जैसे lenders से जुड़े मामलों ने loan-book quality, governance, NPA recognition और internal controls पर regulators का ध्यान बढ़ाया है।
Aviom के मामले में whistleblower complaints के बाद NHB ने पहले snap audit और बाद में forensic audit कराया था। जनवरी 2025 में RBI ने governance concerns और payment defaults का हवाला देते हुए Aviom के board को supersede कर दिया था और कंपनी बाद में insolvency proceedings में चली गई।
हालांकि SRG के मामले को Aviom के समान मानना अभी जल्दबाजी होगी। प्रत्येक regulatory investigation के तथ्य और परिणाम अलग होते हैं।
Investors और Lenders के लिए क्या है असली सवाल?
SRG Housing Finance कई banks, financial institutions और NHB सहित diversified lender pool से funding प्राप्त करती रही है।
इसलिए जांच का परिणाम केवल shareholders के लिए नहीं, बल्कि lenders के लिए भी महत्वपूर्ण हो सकता है।
मुख्य प्रश्न यह होगा कि संदिग्ध बताए गए ₹300–400 करोड़ के accounts वास्तव में कितने हैं, उनमें कितनी राशि recoverable है, borrowers और underlying assets की स्थिति क्या है तथा क्या accounting या NPA classification में किसी material correction की आवश्यकता पड़ती है।
जब तक जांच पूरी नहीं होती, इन प्रश्नों का निश्चित उत्तर उपलब्ध नहीं है।
आगे क्या?
अगला महत्वपूर्ण चरण regulatory investigation का निष्कर्ष होगा।
RFA classification का उद्देश्य ही संभावित irregularities की गहराई से जांच करना है। इसके बाद उपलब्ध evidence के आधार पर red flag हटाया जा सकता है या आगे regulatory/legal action हो सकता है।
SRG Housing Finance की ओर से विस्तृत सार्वजनिक प्रतिक्रिया भी महत्वपूर्ण होगी, क्योंकि प्रारंभिक रिपोर्ट में कंपनी ने भेजे गए सवालों का जवाब नहीं दिया था।
फिलहाल उपलब्ध जानकारी के आधार पर सबसे सटीक निष्कर्ष यही है कि NHB ने ₹300–400 करोड़ के suspected fictitious loan accounts से जुड़ी गंभीर चिंताओं के बाद SRG Housing Finance के account को red-flag किया है, लेकिन fraud का अंतिम निर्धारण अभी नहीं हुआ है।