UPI Payments में बड़े बदलाव की तैयारी?
भारत के डिजिटल पेमेंट सिस्टम UPI के business model में एक महत्वपूर्ण बदलाव पर विचार किया जा रहा है।
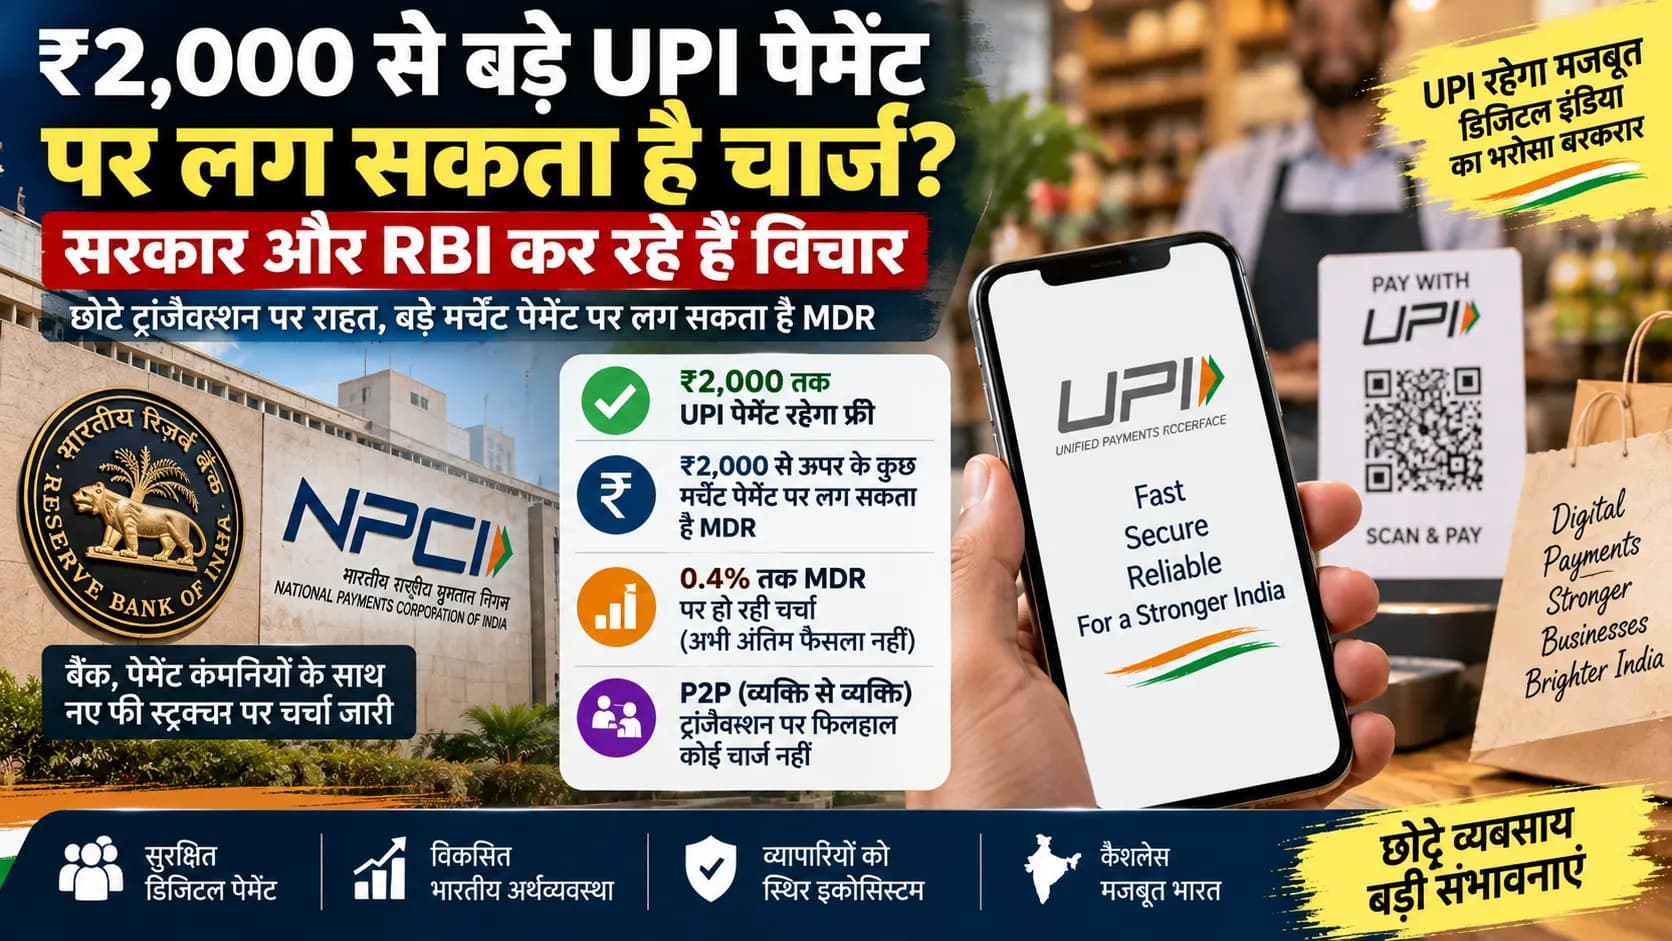
National Payments Corporation of India (NPCI) और Reserve Bank of India (RBI) बैंकों तथा payment companies के साथ बड़े UPI merchant transactions पर transaction fee लगाने की संभावना पर चर्चा कर रहे हैं।
Reuters ने मामले की जानकारी रखने वाले सूत्रों के हवाले से बताया कि शुरुआती चर्चाओं में ₹2,000 से अधिक के person-to-merchant (P2M) transactions पर Merchant Discount Rate यानी MDR लगाने का विकल्प शामिल है।
हालांकि, अभी final MDR rate, लागू होने की तारीख या किन merchants पर यह व्यवस्था लागू होगी, इसकी आधिकारिक घोषणा नहीं हुई है। इसलिए इसे लागू हो चुका नियम समझना सही नहीं होगा।
₹2,000 तक UPI Payment रहेगा Charge-Free
सरकार ने 14 सितंबर को जारी अधिसूचना में स्पष्ट किया कि ₹2,000 तक के UPI transactions पर बैंक या payment-system providers कोई direct या indirect charge नहीं लगा सकते।
यानी छोटे UPI payments को शुल्क-मुक्त रखने के लिए स्पष्ट regulatory protection दी गई है।
नई व्यवस्था का सबसे महत्वपूर्ण पहलू ₹2,000 की सीमा है, क्योंकि इससे सरकार के पास भविष्य में इससे ऊपर के चुनिंदा merchant payments के लिए अलग charging framework बनाने की गुंजाइश बनती है।
क्या आपको ₹2,000 से ज्यादा UPI Payment करने पर Charge देना होगा?
फिलहाल ऐसा कहना गलत होगा।
जिस MDR पर चर्चा हो रही है, वह merchant fee है। आम तौर पर MDR वह शुल्क होता है जो किसी digital payment को स्वीकार करने वाले merchant से payment ecosystem द्वारा लिया जाता है।
इसका अर्थ यह नहीं है कि अगर कोई ग्राहक दुकान पर ₹5,000 का UPI payment करता है तो उसके बैंक खाते से अपने आप अलग transaction fee काट ली जाएगी।
Reuters की रिपोर्ट के मुताबिक, person-to-person (P2P) UPI transfers को free रखने की योजना है। इसलिए दोस्त, परिवार या किसी दूसरे व्यक्ति को किए जाने वाले सामान्य bank-to-bank UPI transfers इस प्रस्ताव का मुख्य लक्ष्य नहीं हैं।
0.4% MDR पर हो रही चर्चा
Reuters के मुताबिक, preliminary discussions में P2M transactions के लिए लगभग 0.4% MDR का विकल्प सामने आया है।
लेकिन इसे final rate नहीं समझना चाहिए।
उदाहरण के लिए, यदि भविष्य में 0.4% MDR वास्तव में लागू होता है, तो ₹5,000 के eligible merchant transaction पर MDR ₹20 होगा।
इसी तरह ₹10,000 के transaction पर 0.4% की गणना ₹40 होगी।
लेकिन यह केवल प्रस्तावित 0.4% दर को समझाने वाला mathematical example है। सरकार ने अभी ₹5,000 या ₹10,000 के UPI payment पर क्रमशः ₹20 या ₹40 का final charge घोषित नहीं किया है।
MDR का पैसा किसे मिल सकता है?
UPI transaction processing में केवल एक कंपनी शामिल नहीं होती। Banks, payment apps, acquiring entities और दूसरे infrastructure providers पूरे ecosystem का हिस्सा हैं।
Reuters के सूत्रों के मुताबिक, एक संभावित revenue-sharing model में MDR का लगभग 40% banks को मिल सकता है।
बाकी रकम payment apps और merchant aggregators के बीच बराबर बांटने के विकल्प पर चर्चा हुई है।
लेकिन यह structure भी अभी consultation stage में है और final policy में इसमें बदलाव संभव है।
सरकार UPI पर MDR क्यों विचार कर रही है?
UPI भारत में बेहद बड़े scale पर पहुंच चुका है और इस infrastructure को चलाने में banks, payment companies और technology providers को लगातार खर्च करना पड़ता है।
इसमें transaction processing, fraud detection, cybersecurity, servers, customer support और payment infrastructure जैसे खर्च शामिल हैं।
अब policy challenge यह है कि छोटे consumers और merchants के लिए UPI को affordable रखा जाए, लेकिन साथ ही ecosystem को आर्थिक रूप से sustainable बनाने के लिए payment companies और banks को पर्याप्त revenue भी मिले।
यही वजह है कि सभी UPI transactions पर charge लगाने के बजाय बड़े merchant transactions के लिए selective MDR model पर विचार किया जा रहा है।
अगस्त में 24 Billion UPI Transactions
UPI का scale समझने के लिए अगस्त 2026 के आंकड़े महत्वपूर्ण हैं।
Reuters के मुताबिक, सिर्फ अगस्त में भारत में लगभग 24 billion UPI transactions हुए, जिनकी कुल value करीब $311 billion थी।
इतने विशाल transaction base पर बहुत छोटा MDR भी payments industry के लिए बड़ा revenue pool तैयार कर सकता है।
Reuters के सूत्रों के मुताबिक, संभावित fee structure से payments ecosystem के लिए सालाना लगभग ₹5,000 करोड़ से ₹10,000 करोड़ तक revenue पैदा हो सकता है।
Paytm, PhonePe, Pine Labs और Razorpay को क्यों फायदा हो सकता है?
यदि merchant MDR वापस आता है, तो इसका असर भारत के पूरे fintech ecosystem पर पड़ सकता है।
Reuters ने Paytm, Pine Labs, PhonePe और Razorpay जैसे payment-sector players को संभावित beneficiaries में गिना है।
कारण यह है कि UPI transactions से direct monetisation का नया रास्ता payment companies के economics को बदल सकता है।
लेकिन किस कंपनी को कितना फायदा होगा, यह final MDR rate, transaction eligibility और revenue-sharing formula पर निर्भर करेगा। इसलिए अभी किसी कंपनी की संभावित earnings को निश्चित मानना जल्दबाजी होगी।
UPI पर Zero MDR कब आया था?
भारत ने UPI adoption को तेजी से बढ़ाने के लिए लंबे समय से zero-MDR policy का इस्तेमाल किया है।
इस व्यवस्था ने छोटे दुकानदारों से लेकर बड़े retailers तक QR-code payments को तेजी से फैलाने में मदद की।
UPI को NPCI ने विकसित किया है और यह participating bank accounts के बीच instant payments की सुविधा देता है।
अब UPI के विशाल scale पर पहुंचने के बाद policy debate का फोकस केवल adoption से हटकर financial sustainability की ओर भी बढ़ रहा है।
Customer Free, Merchant Pays — लेकिन एक महत्वपूर्ण सवाल बाकी
यदि MDR merchant से लिया जाता है तो technically customer के लिए UPI payment free रह सकता है।
लेकिन economic impact थोड़ा अधिक जटिल है।
बड़े merchants MDR को अपने operating cost के रूप में absorb कर सकते हैं। वहीं कुछ businesses उस अतिरिक्त लागत को product pricing या दूसरे commercial decisions के जरिए अप्रत्यक्ष रूप से recover करने की कोशिश कर सकते हैं।
अभी यह कहना संभव नहीं है कि merchants ऐसा करेंगे या नहीं।
इसीलिए “UPI users से 0.4% charge लिया जाएगा” कहना मौजूदा जानकारी के आधार पर misleading होगा।
सही बात यह है कि कुछ बड़े merchant payments पर MDR लगाने की संभावना पर चर्चा चल रही है।
P2P और P2M का फर्क समझना जरूरी
इस पूरे बदलाव को समझने के लिए दो तरह के UPI transactions का अंतर महत्वपूर्ण है।
P2P — Person to Person:
जब आप किसी दोस्त, परिवार के सदस्य या दूसरे व्यक्ति के bank account में UPI से पैसे भेजते हैं।
P2M — Person to Merchant:
जब आप किसी दुकान, restaurant, ecommerce platform या दूसरे business को UPI से payment करते हैं।
मौजूदा consultations का focus बड़े P2M transactions पर है, न कि सामान्य P2P transfers पर।
अभी क्या Confirmed है और क्या नहीं?
Confirmed: सरकार ने ₹2,000 तक UPI transactions पर direct या indirect charges को रोकने की अधिसूचना जारी की है।
Reported consultations: NPCI और RBI banks तथा payment firms के साथ ₹2,000 से ऊपर के बड़े merchant UPI transactions पर fee structure पर चर्चा कर रहे हैं।
Under discussion: करीब 0.4% MDR और उसका संभावित revenue-sharing model।
Not final: MDR की वास्तविक दर, किन merchants पर यह लागू होगा, implementation date और detailed charging mechanism।
यही distinction सबसे महत्वपूर्ण है, क्योंकि अभी “₹2,000 से ऊपर हर UPI payment पर charge लग गया” कहना तथ्यात्मक रूप से सही नहीं होगा।
आगे क्या होगा?
अब नजर NPCI, RBI और सरकार की अगली आधिकारिक घोषणा पर रहेगी।
Industry consultation के बाद MDR rate, merchant eligibility, transaction threshold और revenue-sharing structure पर अंतिम फैसला लिया जा सकता है।
अगर ₹2,000 से ऊपर चुनिंदा merchant transactions पर MDR लागू होता है, तो यह भारत के UPI business model में कई वर्षों के सबसे महत्वपूर्ण बदलावों में से एक होगा।
लेकिन आम consumer के लिए फिलहाल सबसे महत्वपूर्ण बात साफ है:
₹2,000 तक के UPI transactions पर कोई नया charge नहीं है और P2P transfers पर fee लगाने की मौजूदा योजना सामने नहीं आई है।