FPIs फिर बने नेट सेलर, सितंबर के पहले सप्ताह में भारतीय Equities से ₹7,443 करोड़ की निकासी
परिचय
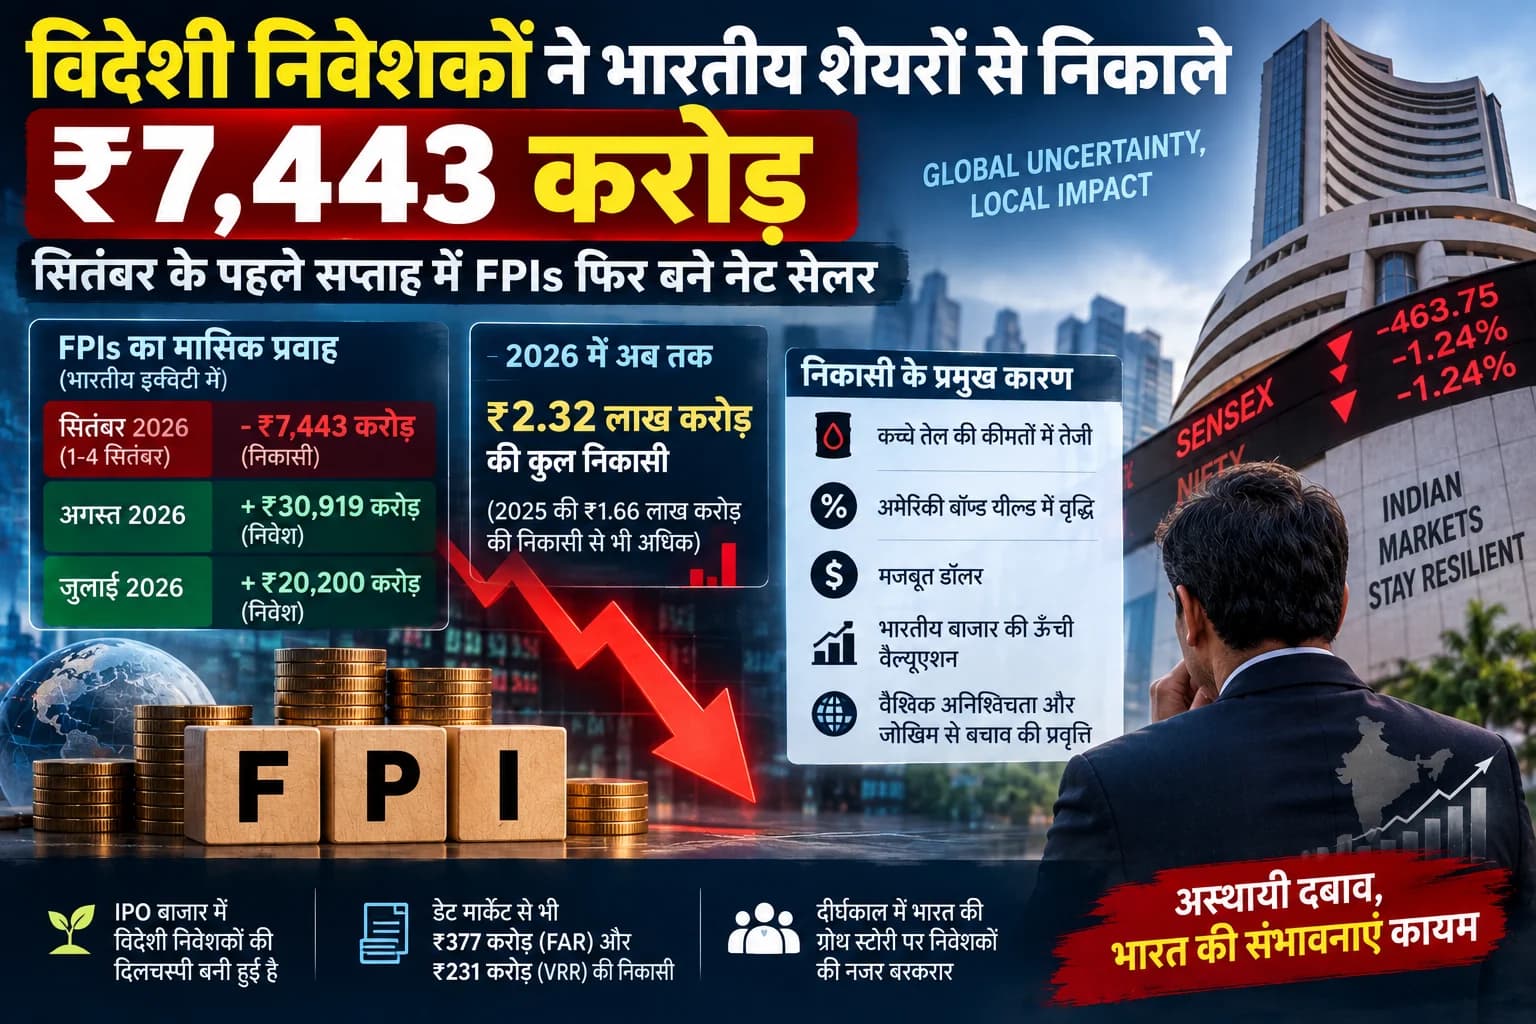
भारतीय शेयर बाजार में विदेशी निवेशकों की दो महीने से जारी खरीदारी सितंबर की शुरुआत में थम गई। Foreign Portfolio Investors यानी FPIs ने महीने के पहले सप्ताह में ₹7,443 करोड़ की शुद्ध निकासी की और एक बार फिर net sellers बन गए।
यह बदलाव इसलिए महत्वपूर्ण है क्योंकि अगस्त में विदेशी निवेशकों ने भारतीय equities में ₹30,919 करोड़ और जुलाई में ₹20,200 करोड़ लगाए थे। उससे पहले मार्च से जून तक लगातार चार महीनों में उनका रुख बिकवाली का रहा था।
सितंबर की शुरुआती निकासी के पीछे किसी एक घरेलू घटना के बजाय कई वैश्विक और valuation-related factors का असर दिखाई देता है। कच्चे तेल की कीमतों में तेजी, US bond yields में बढ़ोतरी और मजबूत dollar ने emerging markets के प्रति जोखिम लेने की क्षमता को प्रभावित किया है।
सितंबर के पहले सप्ताह में ₹7,443 करोड़ की निकासी
Depository data के मुताबिक FPIs ने 4 सितंबर तक भारतीय equities से net ₹7,443 करोड़ निकाले।
यह आंकड़ा अगस्त के मुकाबले निवेशकों के रुख में तेज बदलाव दिखाता है। पिछले महीने ही FPIs ने ₹30,919 करोड़ का net investment किया था।
जुलाई में भी ₹20,200 करोड़ का निवेश आया था।
इस तरह लगातार दो महीने की net buying के बाद सितंबर की शुरुआत में विदेशी निवेशक फिर selling side पर आ गए हैं।
2026 में अब तक ₹2.32 लाख करोड़ की निकासी
सितंबर की बिकवाली के बाद 2026 में भारतीय equities से FPI की कुल net निकासी बढ़कर लगभग ₹2.32 लाख करोड़ हो गई है।
यह आंकड़ा पूरे 2025 में हुई निकासी से भी अधिक है। 2025 के दौरान FPIs ने भारतीय शेयरों से कुल ₹1.66 लाख करोड़ निकाले थे।
इस तुलना से 2026 में foreign flows की volatility का अंदाजा मिलता है। हालांकि साल के भीतर रुख एकतरफा नहीं रहा है—जुलाई और अगस्त जैसे महीनों में विदेशी पूंजी वापस भी आई।
इसलिए ₹2.32 लाख करोड़ के सालाना आंकड़े को सितंबर के पहले सप्ताह की स्थिति के साथ देखने के बजाय पूरे वर्ष के cumulative flow के रूप में समझना जरूरी है।
कच्चे तेल की तेजी क्यों बढ़ा रही चिंता?
YES Securities के Chief Investment Officer Rajkumar Rathi के मुताबिक हाल की FPI selling के पीछे crude oil prices में rebound एक महत्वपूर्ण कारण रहा है।
भारत अपनी जरूरत का बड़ा हिस्सा crude oil आयात करता है। ऐसे में तेल की कीमतों में लगातार बढ़ोतरी inflation और current account outlook पर दबाव बढ़ा सकती है।
Rathi ने कहा:
“Further strengthening US bond yields and a firm dollar index have reduced foreign risk appetite for emerging markets.”
यानी बढ़ती अमेरिकी bond yields और मजबूत dollar emerging markets में विदेशी निवेशकों की risk appetite को कमजोर कर रहे हैं।
US Bond Yields और मजबूत Dollar का क्या असर?
Global investors अलग-अलग देशों और asset classes में संभावित return और risk की तुलना करते हैं।
जब अमेरिकी government bonds पर yields बढ़ती हैं, तो comparatively सुरक्षित US assets विदेशी निवेशकों के लिए अधिक आकर्षक हो सकते हैं। इसी दौरान dollar मजबूत होने पर emerging-market investments का currency risk भी बढ़ सकता है।
ऐसी परिस्थितियों में global funds भारत सहित emerging markets में exposure कम कर सकते हैं।
हालांकि इसका अर्थ यह नहीं है कि हर बार US yields बढ़ने पर भारतीय बाजार से निश्चित रूप से पैसा निकलेगा। Domestic earnings, valuations, economic growth और global risk sentiment भी capital allocation को प्रभावित करते हैं।
महंगी Valuations भी बनी वजह
Global factors के अलावा भारतीय बाजार की valuations भी foreign investors के फैसलों को प्रभावित कर रही हैं।
Rajkumar Rathi ने विशेष रूप से growth sectors और mid-cap तथा small-cap segments की premium valuations की ओर इशारा किया।
ऊंची valuations के दौरान institutional investors profit booking या portfolio rebalancing कर सकते हैं, खासकर तब जब दूसरे markets या asset classes में risk-adjusted returns अधिक आकर्षक दिखाई दें।
इसलिए सितंबर की FPI selling को केवल crude oil या dollar की कहानी मानना पूरी तस्वीर नहीं होगी।
Secondary Market में बिकवाली, लेकिन IPO Market में अलग तस्वीर
विदेशी निवेशकों के व्यवहार में एक दिलचस्प अंतर भी दिखाई दे रहा है।
Secondary equity market में FPIs ने बिकवाली की है, लेकिन primary market यानी IPO और नई share offerings को लेकर उनकी दिलचस्पी अपेक्षाकृत मजबूत बनी हुई है।
Rathi ने primary market में foreign investor appetite को “structurally resilient” बताया।
उनके मुताबिक अगर कंपनियां अपने primary offerings को आकर्षक valuations पर price करती हैं, तो upcoming IPO pipeline विदेशी पूंजी को आकर्षित करती रह सकती है, भले ही secondary market में net selling जारी रहे।
यह distinction महत्वपूर्ण है क्योंकि headline FPI outflow अपने आप यह नहीं बताता कि विदेशी निवेशक भारतीय कंपनियों से हर स्तर पर दूरी बना रहे हैं।
Debt Market में भी निकला विदेशी पैसा
सितंबर की शुरुआत में foreign investors की activity केवल equities तक सीमित नहीं रही।
रिपोर्टेड आंकड़ों के अनुसार FPIs ने debt market में Fully Accessible Route (FAR) से ₹377 करोड़ और Voluntary Retention Route (VRR) से ₹231 करोड़ निकाले।
इसके विपरीत general debt route के जरिए ₹217 करोड़ का निवेश किया गया।
इससे संकेत मिलता है कि अलग-अलग debt investment routes में foreign investor positioning एक जैसी नहीं रही।
अब किन संकेतों पर रहेगी बाजार की नजर?
आने वाले दिनों में FPI flows की दिशा कई global developments पर निर्भर कर सकती है।
Geojit Investments के Chief Investment Strategist V K Vijayakumar के मुताबिक global bond yields विदेशी निवेश प्रवाह के लिए महत्वपूर्ण driver बने रहेंगे।
वहीं Bajaj Broking के Deputy Vice President-Research Pabitro Mukherjee ने Brent crude prices, US-Iran geopolitical tensions और अमेरिकी inflation data को महत्वपूर्ण factors बताया है।
अमेरिकी inflation के आंकड़े इसलिए भी अहम होंगे क्योंकि वे Federal Reserve की सितंबर की monetary-policy meeting से पहले आएंगे।
क्या ₹7,443 करोड़ की बिकवाली भारतीय बाजार के लिए बड़ा खतरा है?
एक सप्ताह की FPI selling को अकेले भारतीय शेयर बाजार के लिए दीर्घकालिक नकारात्मक संकेत मानना उचित नहीं होगा।
विदेशी flows महत्वपूर्ण हैं, लेकिन बाजार की दिशा domestic institutional investors, mutual fund flows, corporate earnings, valuations, interest rates और retail participation जैसे कई कारकों से तय होती है।
सितंबर की शुरुआत का असली संदेश foreign investors के sentiment में आया बदलाव है। जुलाई और अगस्त में खरीदार रहे FPIs ने global yields, dollar, crude prices और valuations के बीच फिर से exposure घटाना शुरू किया है।
अब सवाल यह होगा कि यह बिकवाली केवल सितंबर की शुरुआती portfolio adjustment साबित होती है या आने वाले हफ्तों में एक व्यापक trend बनती है।