AceVector IPO में पुराने निवेशकों के लिए अलग-अलग नतीजे
Snapdeal की parent company AceVector Limited का IPO केवल कंपनी की stock-market entry के कारण चर्चा में नहीं है। इसके Offer for Sale यानी OFS में shares बेचने वाले पुराने investors के investment outcomes भी ध्यान खींच रहे हैं।
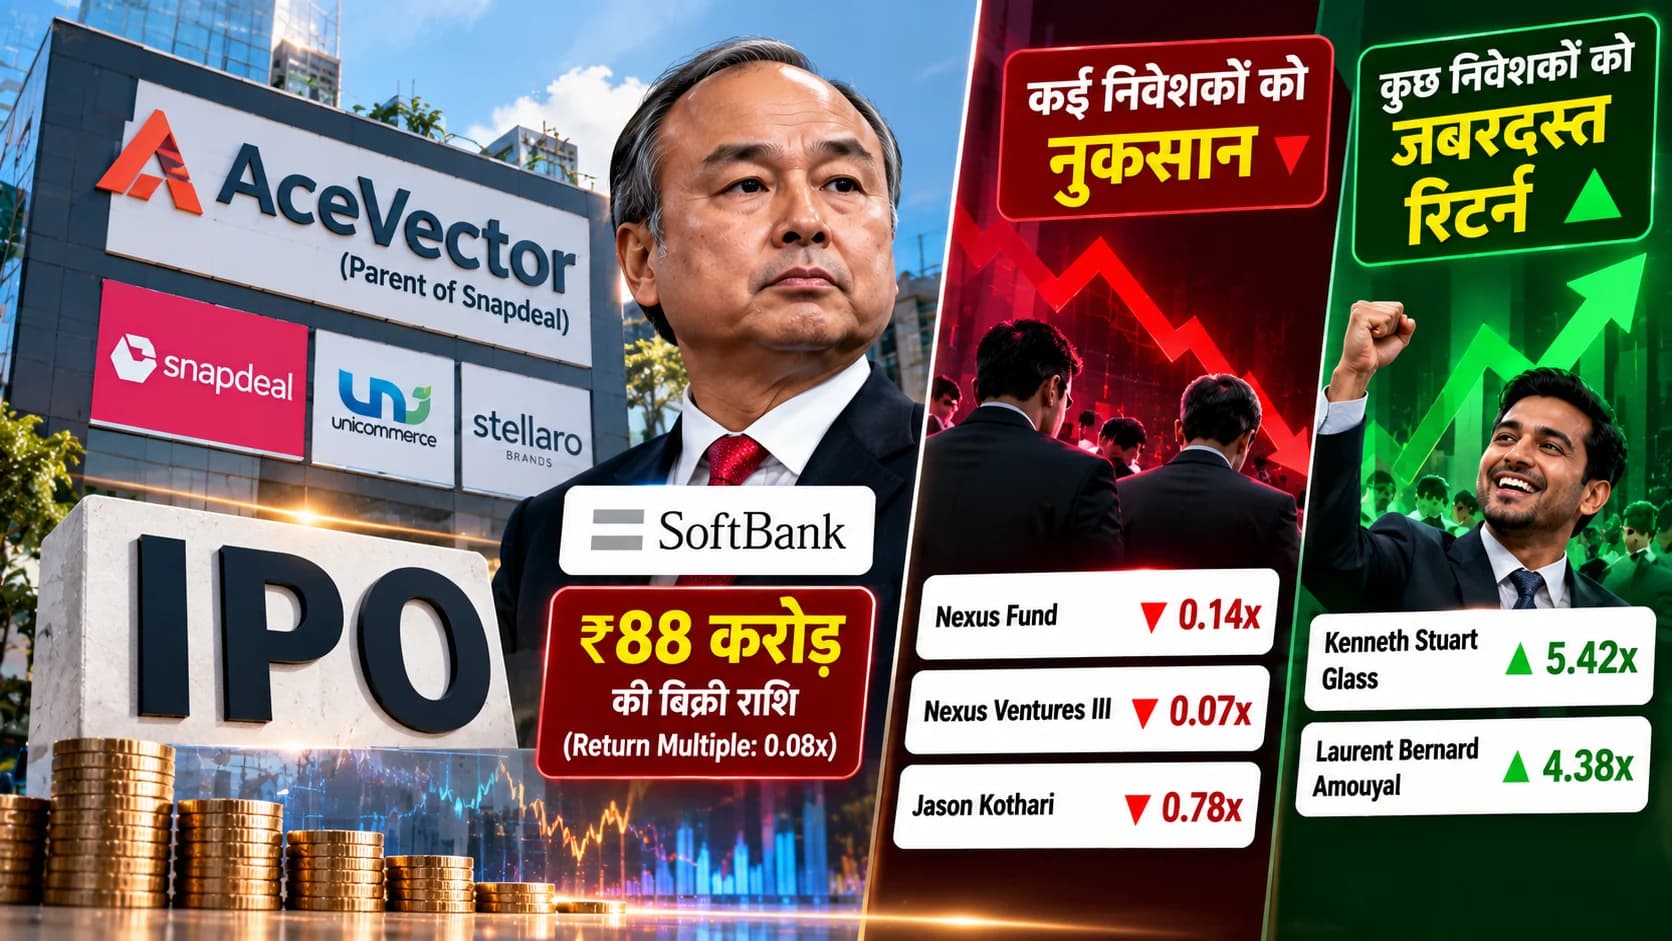
₹32 प्रति शेयर के upper issue price पर SoftBank से जुड़ी Starfish I Pte Ltd लगभग 2.76 करोड़ shares बेच रही है।
इस बिक्री से Starfish को करीब ₹88.3 करोड़ मिलेंगे।
लेकिन यह रकम profit नहीं है। AceVector के Red Herring Prospectus से निकाले गए आंकड़ों के आधार पर Inc42 ने Starfish द्वारा बेचे जा रहे shares पर return multiple करीब 0.08x बताया है।
यानी SoftBank को बड़ी cash proceeds मिलने के बावजूद इन shares की बिक्री उसके संबंधित acquisition cost के मुकाबले काफी नीचे हो रही है।
IPO का आकार करीब ₹420 करोड़
AceVector ने IPO के लिए ₹30 से ₹32 प्रति share का price band तय किया था।
Upper price band पर issue का आकार करीब ₹420 करोड़ है।
इसमें:
₹287 करोड़ का Fresh Issue
करीब ₹133 करोड़ का Offer for Sale
OFS में लगभग 4.16 करोड़ shares
शामिल हैं।
Fresh issue से मिलने वाली रकम AceVector के पास जाएगी, जबकि OFS की रकम अपने shares बेचने वाले मौजूदा shareholders को मिलेगी।
SoftBank की Starfish सबसे बड़ी Selling Shareholder
OFS में सबसे बड़ा हिस्सा SoftBank-backed Starfish I का है।
Starfish लगभग 2.76 करोड़ shares बेच रही है, जो कुल OFS shares का करीब दो-तिहाई हिस्सा है।
₹32 प्रति share पर इससे लगभग ₹88.3 करोड़ की proceeds बनती हैं।
IPO के बाद भी Starfish AceVector में अपनी पूरी हिस्सेदारी समाप्त नहीं कर रही है। Inc42 के मुताबिक उसके पास करीब 11.3 करोड़ shares बने रहेंगे, जिनकी ₹32 के IPO price पर indicative value करीब ₹361.8 करोड़ बैठती है।
इसलिए यह SoftBank का पूर्ण exit नहीं बल्कि partial stake sale है।
Nexus के अलग-अलग Funds को मिले अलग नतीजे
Nexus Venture Partners से जुड़े तीन investment vehicles भी OFS में हिस्सेदारी बेच रहे हैं।
Nexus India Direct Investments II लगभग 73.9 लाख shares बेचकर करीब ₹23.6 करोड़ प्राप्त करेगा। Inc42 के मुताबिक संबंधित हिस्से पर इसका return multiple करीब 1.03x है।
वहीं Nexus Opportunity Fund Ltd के बेचे जा रहे shares पर return multiple करीब 0.14x और Nexus Ventures III के लिए करीब 0.07x बताया गया है।
इससे स्पष्ट होता है कि एक ही institutional investor group के अलग funds में भी entry cost और investment history के कारण exit outcomes काफी अलग हो सकते हैं।
Individual Investors में किसी को 5.42x तक Return
Institutional investors के विपरीत कुछ individual shareholders के लिए IPO का OFS काफी बेहतर exit साबित हो रहा है।
Kenneth Stuart Glass लगभग 13.2 लाख shares ₹32 प्रति share पर बेच रहे हैं, जिससे उन्हें करीब ₹4.2 करोड़ की proceeds मिलेंगी।
Inc42 की calculation के मुताबिक उनका return multiple लगभग 5.42x है, जो disclosed selling shareholders में सबसे ऊंचा बताया गया है।
इसी तरह Laurent Bernard Amouyal लगभग 2.2 लाख shares बेचकर करीब ₹72 लाख हासिल करेंगे। उनके लिए return multiple लगभग 4.38x बताया गया है।
दोनों investors IPO के बाद भी कुछ shares अपने पास रखेंगे।
Jason Kothari के लिए भी लागत से कम Exit
Snapdeal के पूर्व chief strategy and investment officer Jason Ashok Kothari भी OFS में shares बेच रहे हैं।
वह करीब 11.1 लाख shares बेचकर लगभग ₹3.5 करोड़ प्राप्त करेंगे।
Inc42 के मुताबिक संबंधित shares पर उनका return multiple करीब 0.78x है।
वह लगभग इतनी ही संख्या में अतिरिक्त shares IPO के बाद भी अपने पास रखेंगे।
IPO से पहले छोटा किया गया OFS
AceVector ने पहले इससे बड़ा Offer for Sale प्रस्तावित किया था।
बाद में OFS को करीब 34.9% घटाकर 4.16 करोड़ shares कर दिया गया।
Starfish ने भी अपनी प्रस्तावित बिक्री को लगभग 4.23 करोड़ shares से घटाकर 2.76 करोड़ shares कर दिया।
कंपनी ने IPO से पहले ₹13 करोड़ का pre-IPO placement भी किया। इसके बाद fresh issue का आकार पहले प्रस्तावित ₹300 करोड़ से घटकर ₹287 करोड़ हो गया।
Fresh Issue का पैसा कहां जाएगा?
OFS और fresh issue में अंतर समझना इस IPO के लिए खास तौर पर महत्वपूर्ण है।
OFS में मिलने वाला पैसा AceVector को नहीं बल्कि shares बेचने वाले मौजूदा shareholders को जाता है।
इसके विपरीत fresh issue के ₹287 करोड़ से कंपनी को नई पूंजी मिलेगी।
Prospectus के अनुसार fresh capital में से करीब ₹132 करोड़ Snapdeal के marketing और business promotion पर तथा लगभग ₹50 करोड़ technology infrastructure पर खर्च करने की योजना है।
बाकी रकम acquisitions और general corporate purposes सहित अन्य अनुमत जरूरतों के लिए इस्तेमाल की जा सकती है।
AceVector आखिर करती क्या है?
AceVector की शुरुआत 2010 में Kunal Bahl और Rohit Bansal द्वारा Snapdeal के रूप में हुई थी।
2017 में Flipkart के साथ प्रस्तावित merger नहीं हो पाने के बाद Snapdeal ने अपने business को value-focused ecommerce model की तरफ reposition किया।
2022 में broader group ने AceVector identity अपनाई।
आज इसके ecosystem में value-focused ecommerce marketplace Snapdeal, ecommerce SaaS business Unicommerce और consumer brands business Stellaro Brands शामिल हैं।
Unicommerce पहले ही stock exchanges पर listed company है।
IPO को मिला 4.93 गुना Subscription
AceVector IPO 25 सितंबर को खुला और 29 सितंबर 2026 को बंद हुआ।
Inc42 के अनुसार issue को कुल 4.93 गुना subscription मिला।
Investors ने करीब 7.42 करोड़ shares की पेशकश के मुकाबले लगभग 36.61 करोड़ shares के लिए bids लगाईं।
Reuters ने bidding के दूसरे दिन ही issue के पूरी तरह subscribed होने की पुष्टि की थी।
Shares की BSE और NSE पर listing 5 अक्टूबर 2026 के लिए निर्धारित है।
AceVector की Financial Performance
AceVector के business में revenue growth के साथ losses में सुधार देखने को मिला है, हालांकि अलग reports में reported/restated loss figures की presentation में अंतर है।
Inc42 के अनुसार FY26 में restated net loss करीब ₹45.5 करोड़ रहा, जो FY25 के ₹126.3 करोड़ के मुकाबले लगभग 64% कम था।
Operating revenue लगभग 29.2% बढ़कर ₹510.3 करोड़ हो गया, जबकि एक साल पहले यह करीब ₹395 करोड़ था।
इससे business में top-line expansion दिखाई देता है, लेकिन profitability की sustainability public-market investors के लिए आगे भी महत्वपूर्ण metric रहेगी।
SoftBank को ₹88 करोड़ मिलने का मतलब ₹88 करोड़ Profit नहीं
इस IPO की reporting में यह अंतर सबसे महत्वपूर्ण है।
SoftBank-backed Starfish को OFS से लगभग ₹88.3 करोड़ मिलने वाले हैं, लेकिन इस रकम को ₹88.3 करोड़ का investment profit कहना गलत होगा।
यह gross sale proceeds है।
Return का आकलन करने के लिए shares की original acquisition cost को भी ध्यान में रखना पड़ता है। इसी आधार पर Inc42/RHP analysis Starfish के बेचे जा रहे shares के लिए 0.08x return multiple दिखाता है।
इसलिए cash received और investment return दो अलग metrics हैं।
कुछ Investors को Profit और कुछ को Loss क्यों?
एक ही कंपनी में निवेश करने वाले shareholders का return अलग होना असामान्य नहीं है।
अलग investors ने अलग समय, valuation और transaction structures पर shares हासिल किए हो सकते हैं।
अगर किसी शुरुआती investor की acquisition cost बहुत कम थी तो ₹32 का IPO price उसके लिए multi-bagger return दे सकता है।
इसके विपरीत ऊंचे valuation पर investment करने वाले shareholder को उसी ₹32 के price पर shares बेचने से उसकी original investment cost से कम रकम मिल सकती है।
AceVector IPO इस अंतर का स्पष्ट उदाहरण है।
संतुलित विश्लेषण
AceVector का IPO पुराने shareholders के लिए एक समान परिणाम नहीं दे रहा।
SoftBank-backed Starfish बड़ी cash proceeds हासिल कर रही है, लेकिन बेचे जा रहे shares के historical acquisition cost के मुकाबले उसका return कमजोर है। Nexus के कुछ funds और Jason Kothari के लिए भी संबंधित selling portions पर return multiples 1x से नीचे हैं।
इसके उलट Kenneth Stuart Glass और Laurent Bernard Amouyal जैसे individual shareholders multi-bagger returns दर्ज कर रहे हैं।
लेकिन OFS investors के historical returns को AceVector के भविष्य के stock-market performance का संकेत नहीं माना जाना चाहिए।
Public investors के लिए कंपनी की revenue growth, profitability trajectory, Snapdeal की competitive position, Unicommerce exposure और IPO valuation जैसे factors अलग से महत्वपूर्ण होंगे।
5 अक्टूबर की listing के बाद बाजार AceVector की valuation को किस तरह price करता है, वह अगला observable milestone होगा।