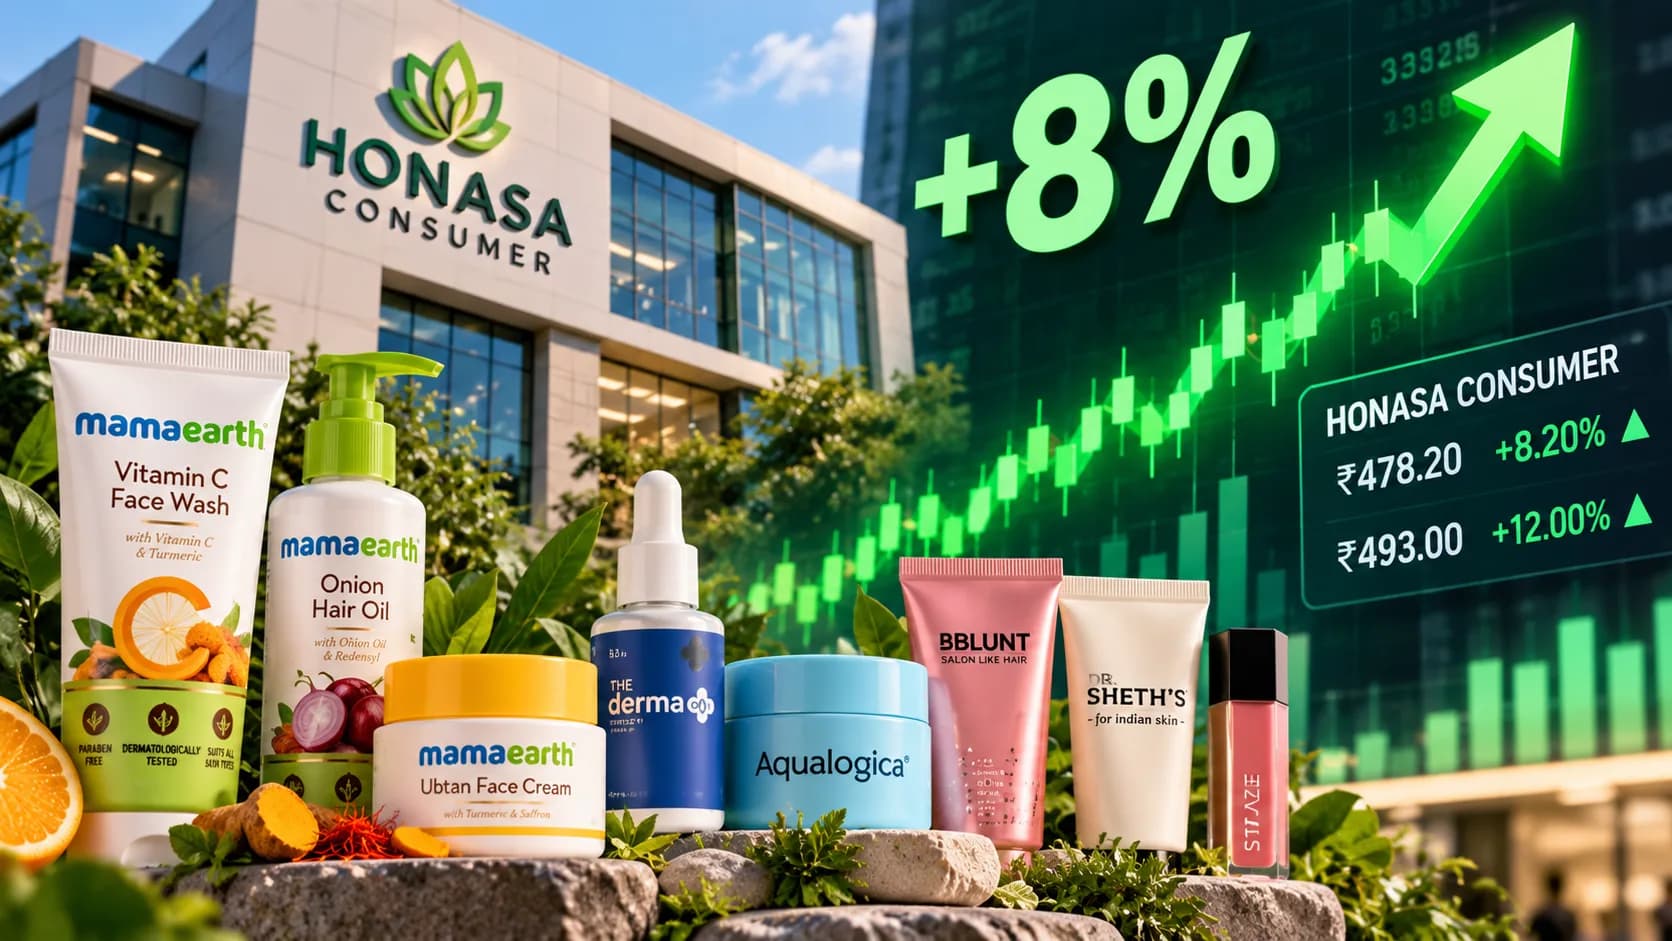
Q2 Business Update के बाद Honasa के शेयरों में तेजी
Beauty and personal care company Honasa Consumer के शेयर मंगलवार, 6 अक्टूबर को निवेशकों के फोकस में रहे। कंपनी के सितंबर तिमाही के business update में मजबूत growth और बेहतर profitability की उम्मीद सामने आने के बाद शेयर में जोरदार खरीदारी देखने को मिली।
शुरुआती कारोबार में शेयर BSE पर 8.2% बढ़कर ₹478.20 तक पहुंचा था। इसके बाद तेजी और बढ़ी तथा दिन में शेयर ने ₹493 का स्तर छुआ, जो करीब 12% की intraday बढ़त थी। लगभग 11:45 बजे शेयर ₹480.25 पर था, यानी करीब 8.63% ऊपर।
इससे यह भी स्पष्ट होता है कि headline में दिख रही “8% की तेजी” शुरुआती कारोबार की स्थिति थी, पूरे दिन का intraday high नहीं।
Q2 में 30% से अधिक NSV Growth की उम्मीद
शेयर में तेजी का मुख्य कारण Honasa Consumer का Q2 FY27 operating update रहा।
कंपनी को सितंबर 2026 में समाप्त तिमाही के दौरान Net Sales Value यानी NSV में सालाना आधार पर early-thirties की growth की उम्मीद है। इसका अर्थ मोटे तौर पर 30% से कुछ अधिक growth की दिशा से है, हालांकि कंपनी ने अभी अंतिम quarterly results जारी नहीं किए हैं।
इसलिए इन आंकड़ों को actual Q2 results के बजाय management's operating expectations के रूप में देखना जरूरी है।
Mamaearth में High-Teens Growth का अनुमान
Honasa Consumer के portfolio में Mamaearth सबसे बड़ा brand बना हुआ है।
कंपनी के update के अनुसार Mamaearth के Q2 NSV में सालाना आधार पर high-teens growth की उम्मीद है। कंपनी ने इसके पीछे brand affinity में सुधार और offline presence के विस्तार को महत्वपूर्ण कारक बताया है।
Mamaearth की growth महत्वपूर्ण है क्योंकि Honasa की overall performance में flagship brand की भूमिका अब भी बड़ी है।
Younger Brands Mamaearth से तेज बढ़ने की उम्मीद
Honasa की कहानी अब केवल Mamaearth तक सीमित नहीं है।
कंपनी के younger brands के portfolio में The Derma Co., Aqualogica, BBlunt, Dr Sheth's, Staze, Lumineve और Reginald Men जैसे brands शामिल हैं। Q2 में इन newer brands के NSV में सालाना आधार पर mid-forties, यानी लगभग 40% के मध्य दायरे की growth की उम्मीद है।
यह development कंपनी के लिए रणनीतिक रूप से महत्वपूर्ण है। अगर नए brands लगातार flagship Mamaearth से तेज बढ़ते हैं, तो Honasa की revenue growth भविष्य में किसी एक brand पर कम निर्भर हो सकती है।
कंपनी की आधिकारिक website भी Honasa को multiple beauty and personal-care brands वाले “house of brands” के रूप में प्रस्तुत करती है।
Offline Business बना Growth का बड़ा Driver
Honasa के Q2 update का एक महत्वपूर्ण पहलू offline distribution है।
कंपनी के मुताबिक General Trade और Modern Trade दोनों में मजबूत growth की उम्मीद है। General Trade में deeper direct distribution और stores पर बेहतर execution से offline business को support मिल रहा है। Online channel में भी growth momentum जारी रहने की उम्मीद है।
यह बदलाव खास तौर पर महत्वपूर्ण है क्योंकि Honasa की पहचान शुरुआत में digital-first consumer company के रूप में बनी थी।
Online के साथ physical retail distribution मजबूत होने से कंपनी ज्यादा consumers तक पहुंच सकती है और growth के लिए केवल digital channels पर निर्भरता कम कर सकती है।
Profitability पर भी मिला सकारात्मक संकेत
बाजार की प्रतिक्रिया सिर्फ revenue growth के अनुमान पर आधारित नहीं थी।
Honasa ने कहा है कि वह EBITDA margin improvement के अपने लक्ष्य पर आगे बढ़ रही है और Q2 FY27 में business का operating margin early double digits में रहने की उम्मीद करती है। कंपनी ने सालाना आधार पर margin में मजबूत सुधार की भी उम्मीद जताई है।
निवेशकों के लिए यह महत्वपूर्ण है क्योंकि तेजी से sales बढ़ाने वाली consumer companies में यह सवाल भी अहम रहता है कि growth कितनी profitable है।
अगर revenue expansion के साथ margins भी सुधरते हैं, तो यह business model की operating leverage को मजबूत करने का संकेत हो सकता है।
Q1 की मजबूत रफ्तार के बाद Q2 Outlook
Q2 update ऐसे समय आया है जब Honasa ने पिछली तिमाही में भी मजबूत performance दर्ज की थी।
Business Standard के उपलब्ध financial data के मुताबिक Q1 FY27 में Honasa Consumer का revenue ₹755.95 करोड़ रहा, जो सालाना आधार पर करीब 27% अधिक था। Net profit ₹90.45 करोड़ रहा और उसमें लगभग 119% की YoY वृद्धि दर्ज की गई।
कंपनी ने स्वयं भी कहा है कि Q2 outlook पहली तिमाही में बने momentum को आगे बढ़ाता है।
निवेशकों के लिए क्या मायने रखता है यह Update?
मंगलवार की share-price rally दिखाती है कि बाजार ने Honasa के growth और profitability outlook को सकारात्मक रूप से लिया।
तीन बातें विशेष रूप से महत्वपूर्ण दिखाई देती हैं—Mamaearth की growth जारी रहना, younger brands का उससे तेज विस्तार और offline distribution का मजबूत होना।
लेकिन निवेशकों को एक अंतर ध्यान में रखना चाहिए: अभी जारी किए गए आंकड़े quarterly operating update और management expectations हैं, audited/final Q2 financial results नहीं।
Actual revenue, EBITDA, profit और margins सामने आने के बाद ही यह पता चलेगा कि कंपनी इन expectations को किस हद तक पूरा कर पाई।
इसी तरह एक दिन की तेज share-price rally अपने आप में भविष्य के stock performance की गारंटी नहीं है। Valuation, competitive intensity, consumer demand, margins और individual brands की growth आगे भी महत्वपूर्ण factors रहेंगे।
नोट: शेयर कीमतें intraday बदलती रहती हैं। ऊपर दिए गए market levels 6 अक्टूबर 2026 के कारोबार के दौरान दर्ज किए गए हैं। यह लेख केवल समाचार और जानकारी के लिए है, निवेश सलाह नहीं।