Meesho के Shares में कितनी तेजी आई?
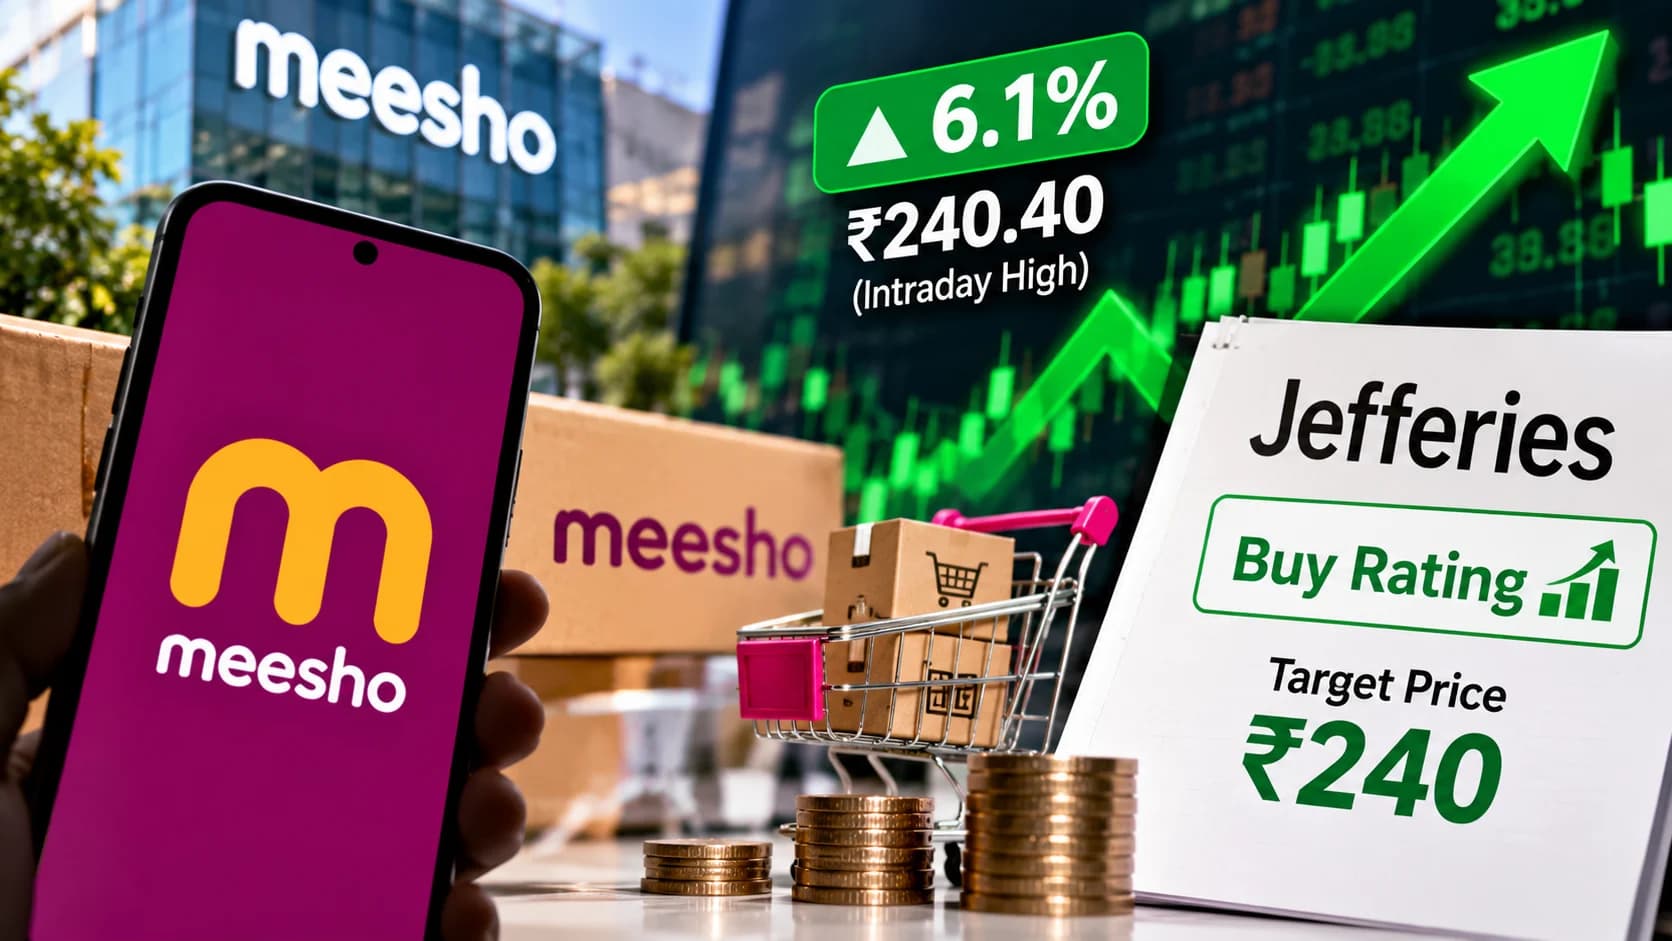
6 अक्टूबर के कारोबार में Meesho के shares BSE पर 6.1% बढ़कर ₹240.40 के intraday high पर पहुंच गए।
दोपहर 12 बजे के आसपास stock कुछ बढ़त छोड़कर लगभग 5.8% ऊपर ₹239.70 पर कारोबार कर रहा था। उस समय कंपनी का market capitalisation करीब ₹1.10 लाख करोड़ था।
यह move खास इसलिए था क्योंकि stock ने दिन के दौरान Jefferies के ₹240 target price को थोड़े समय के लिए पार कर लिया।
इसका मतलब यह नहीं है कि brokerage का investment thesis समाप्त हो गया है। Target price आम तौर पर एक निश्चित investment horizon पर आधारित analyst estimate होता है, जबकि किसी एक trading session में share उससे ऊपर या नीचे जा सकता है।
Jefferies ने क्यों बरकरार रखी ‘Buy’ Rating?
Jefferies का bullish view केवल share-price momentum पर आधारित नहीं है।
Brokerage ने Meesho management की उस expectation पर ध्यान दिया है जिसमें अगले पांच वर्षों में Net Merchandise Value में लगभग 25% CAGR की बात कही गई है।
इस संभावित growth के पीछे तीन प्रमुख factors बताए गए हैं—platform पर users की संख्या बढ़ना, existing customers की order frequency में वृद्धि और logistics operations का ज्यादा efficient होना।
Jefferies के अनुसार Meesho की value-commerce positioning, छोटे शहरों तक पहुंच और logistics capabilities उसके business model को support कर सकती हैं।
लेकिन 25% growth figure को यहां management expectation के रूप में देखना जरूरी है, guaranteed outcome के रूप में नहीं।
₹240 Target Price का क्या मतलब है?
Jefferies ने Meesho के लिए ₹240 प्रति share का target रखा है।
सोमवार को stock ₹226.50 पर बंद हुआ था। उस level से ₹240 का target करीब 6% potential upside दिखाता था।
मंगलवार की rally ने यह gap लगभग पूरी तरह बंद कर दिया और intraday share ₹240.40 तक पहुंच गया।
यही इस खबर का दिलचस्प पहलू है: brokerage की positive report ने stock को तेजी दी, लेकिन उसी तेजी ने brokerage target से उपलब्ध संभावित upside को काफी कम भी कर दिया।
इसलिए ‘Buy’ rating को यह समझना कि stock यहां से निश्चित रूप से तेजी से ऊपर जाएगा, गलत होगा।
Meesho की Growth Story में Order Frequency क्यों महत्वपूर्ण?
E-commerce platforms के लिए केवल नए customers जोड़ना growth का एकमात्र तरीका नहीं होता।
अगर existing users ज्यादा बार खरीदारी करते हैं, तो company को हर अतिरिक्त order के लिए नए customer acquisition पर उतना खर्च नहीं करना पड़ता। इससे logistics network का utilisation भी बेहतर हो सकता है।
Jefferies ने Meesho के लिए higher order frequency को अगले चरण की growth के महत्वपूर्ण drivers में शामिल किया है।
इसी के साथ higher-value categories में penetration बढ़ने से average transaction economics बेहतर होने की संभावना भी brokerage के positive thesis का हिस्सा है।
Valmo क्यों है Meesho के लिए महत्वपूर्ण?
Meesho की logistics strategy में Valmo एक महत्वपूर्ण हिस्सा है।
Jefferies ने Meesho की value-focused positioning, Valmo के scale और metros के बाहर उसकी गहरी reach को competitive advantages में गिना है।
Affordable e-commerce में logistics cost विशेष रूप से महत्वपूर्ण होती है क्योंकि low-ticket products पर delivery expense margins का बड़ा हिस्सा खा सकता है।
अगर Meesho logistics efficiency बेहतर करता है, तो तेजी से बढ़ते order volumes को संभालते हुए unit economics सुधारने की संभावना बन सकती है।
लेकिन execution यहां महत्वपूर्ण रहेगा—बड़े logistics network को scale करना अपने साथ operational और service-quality risks भी लाता है।
छोटे शहर Meesho की Strategy के केंद्र में
Meesho की positioning traditional premium-focused e-commerce platforms से कुछ अलग रही है।
Company price-conscious consumers और Tier-2 तथा छोटे शहरों में online shoppers को target करती है। Jefferies की earlier research के मुताबिक भारत में e-commerce growth का एक बड़ा हिस्सा आने वाले वर्षों में non-metro markets से आ सकता है।
Brokerage ने June में Meesho पर coverage शुरू करते समय affordability, discovery-led shopping और logistics efficiency को company के business model के प्रमुख pillars बताया था।
उस समय Jefferies ने ₹225 target दिया था; अब target ₹240 है।
Q1 FY27 में Revenue बढ़ा, Loss भी घटा
Meesho के recent financial performance ने भी investor sentiment को support किया है।
June 2026 quarter यानी Q1 FY27 में कंपनी का consolidated net loss सालाना आधार पर करीब 54% घटकर ₹132.8 करोड़ रह गया, जबकि operating revenue करीब 48% बढ़कर ₹3,707 करोड़ पहुंचा।
Revenue growth के साथ losses में कमी public-market investors के लिए महत्वपूर्ण संकेत है क्योंकि high-growth internet businesses में market अक्सर growth और profitability के बीच संतुलन देखता है।
हालांकि एक quarter के बेहतर numbers को sustainable profitability की guarantee नहीं माना जा सकता।
FY26 में Revenue ₹12,626 करोड़
पूरे FY26 में Meesho का operating revenue करीब 35% बढ़कर ₹12,626 करोड़ रहा, जो FY25 में ₹9,390 करोड़ था।
इसी अवधि में net loss करीब 65.6% घटकर ₹1,357.7 करोड़ रह गया, जबकि पिछले वर्ष यह ₹3,942 करोड़ था।
लेकिन picture पूरी तरह straightforward नहीं है।
Company के marketplace vertical का adjusted EBITDA loss FY26 में बढ़ा था। Meesho ने इसके पीछे logistics consolidation, customer-acquisition costs और AI-related investments जैसे factors बताए थे।
इसलिए investors के लिए केवल revenue growth नहीं, बल्कि margins और cash generation भी महत्वपूर्ण रहेंगे।
MSCI Inclusion की संभावना ने भी बढ़ाई दिलचस्पी
आज की तेजी के पीछे केवल Jefferies की rating ही चर्चा में नहीं रही।
Market analysts Meesho को आगामी MSCI index review में संभावित inclusion candidate के रूप में भी देख रहे हैं। NDTV Profit के मुताबिक shareholding structure में बदलाव के बाद analysts ने इसकी संभावना पर ध्यान दिया है।
MSCI जैसे global indices में inclusion महत्वपूर्ण हो सकता है क्योंकि इन्हें track करने वाले passive global funds को index composition के अनुसार stocks खरीदने पड़ सकते हैं।
हालांकि यह फिलहाल analyst expectation है। जब तक MSCI आधिकारिक घोषणा नहीं करता, Meesho की inclusion को confirmed नहीं माना जाना चाहिए।
पुराने Investors की Stake Sale भी ध्यान देने लायक
Meesho में हाल के महीनों में कई early और institutional investors ने अपनी holdings का कुछ हिस्सा बेचा है।
सितंबर में RPS Ventures ने करीब ₹900 करोड़ के Meesho shares बेचे। इससे पहले Y Combinator, Elevation Capital और Peak XV Partners जैसे investors भी अपनी हिस्सेदारी का हिस्सा बेच चुके थे।
ऐसी stake sales अपने आप company के fundamentals के बारे में negative conclusion साबित नहीं करतीं। Early investors listed companies में liquidity मिलने के बाद portfolio monetisation कर सकते हैं।
फिर भी बड़े block deals share supply और short-term market sentiment को प्रभावित कर सकते हैं, इसलिए investors इस trend पर नजर रख सकते हैं।
यह Rally क्यों महत्वपूर्ण है?
Meesho भारत के उन new-age internet businesses में शामिल है जिनकी performance अब private-market valuations के बजाय रोजाना public-market scrutiny के तहत है।
ऐसे stocks में investors केवल user growth नहीं देखते। अब revenue, profitability, cash flow, logistics efficiency और sustainable unit economics की भूमिका ज्यादा महत्वपूर्ण हो जाती है।
Jefferies का positive outlook इसी वजह से महत्वपूर्ण है—brokerage का thesis यह मानता है कि Meesho अगले कई वर्षों में scale बढ़ाने के साथ economics भी बेहतर कर सकता है।
लेकिन यही thesis तभी मजबूत साबित होगा जब management अपने growth assumptions को actual financial performance में बदल सके।
Investors के लिए मुख्य Risks क्या हैं?
Positive outlook के बावजूद Meesho के सामने risks खत्म नहीं हुए हैं।
India का e-commerce market अत्यधिक competitive है। Larger platforms के साथ competition, customer-acquisition costs, logistics execution और macroeconomic slowdown growth को प्रभावित कर सकते हैं। Jefferies ने भी competition, logistics disruptions और macro weakness को investment risks में शामिल किया है।
इसके अलावा stock का Jefferies target price के आसपास पहुंच जाना valuation के सवाल को और महत्वपूर्ण बनाता है।
Business तेजी से बढ़ सकता है, लेकिन अगर valuation पहले ही future growth का बड़ा हिस्सा price-in कर चुकी हो तो strong operating performance के बावजूद share-price returns सीमित हो सकते हैं।
Balanced Analysis
6 अक्टूबर की rally Meesho के लिए स्पष्ट रूप से positive market reaction है। Jefferies की ‘Buy’ rating, 25% NMV CAGR की management expectation, improving logistics economics और संभावित MSCI inclusion ने sentiment को मजबूत किया।
फिर भी दो चीजों को अलग रखना जरूरी है।
पहला, ₹240 Jefferies का analyst target है—भविष्य के share price की guarantee नहीं। दूसरा, पांच साल में 25% NMV CAGR एक forward-looking expectation है, achieved growth नहीं।
आज की तेजी के बाद stock खुद Jefferies के ₹240 target के आसपास पहुंच चुका है। इसलिए आगे की कहानी brokerage rating से ज्यादा earnings growth, margins, cash generation, customer engagement और logistics execution पर निर्भर करेगी।
इस खबर का सबसे सटीक निष्कर्ष यह है: Jefferies का long-term view Meesho पर सकारात्मक बना हुआ है, लेकिन share-price rally ने brokerage के मौजूदा target तक उपलब्ध near-term upside लगभग समाप्त कर दिया है।
नोट: Share prices intraday हैं और market close तक बदल सकते हैं। Brokerage ratings निवेश की guarantee नहीं होतीं।