Lenskart का स्केल अब मुनाफे में बदलता दिख रहा
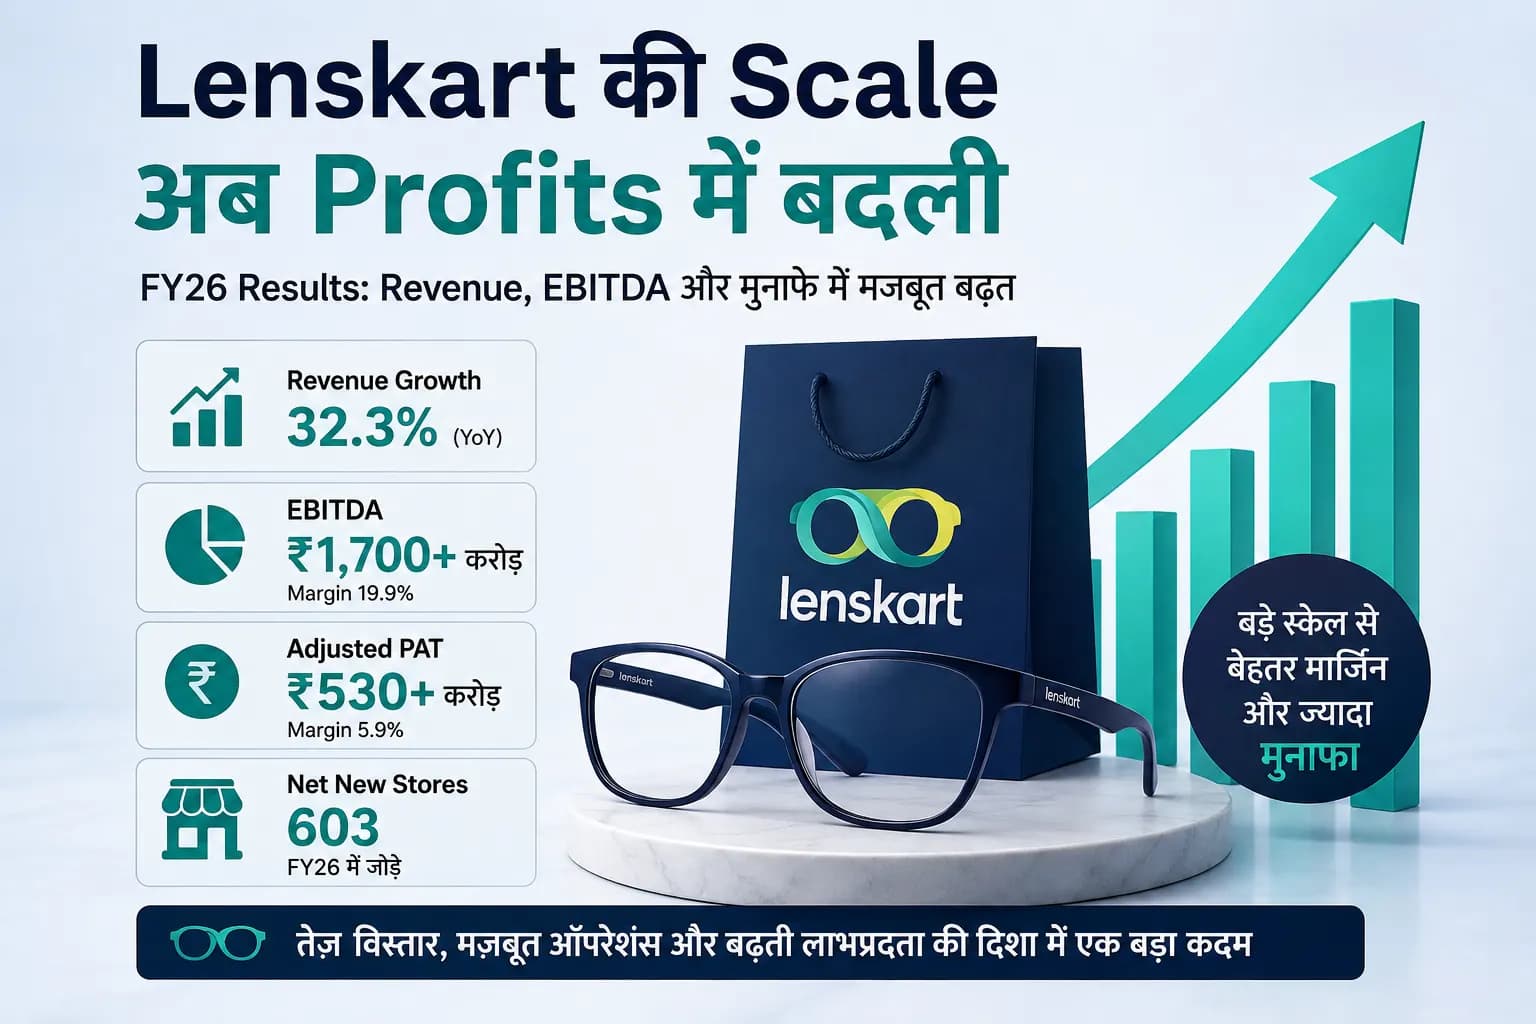
भारत के आईवियर बाजार में तेजी से विस्तार करने वाली Lenskart के लिए FY26 कारोबार के लिहाज से महत्वपूर्ण वर्ष साबित हुआ। कंपनी के शेयरहोल्डर अपडेट के अनुसार, FY26 में प्रो-फॉर्मा आधार पर रेवेन्यू सालाना 32.3% बढ़ा। इसी दौरान EBITDA में 55.3% की वृद्धि हुई और EBITDA मार्जिन 16.9% से बढ़कर 19.9% हो गया।
यह आंकड़ा इसलिए अहम है क्योंकि तेजी से विस्तार करने वाली रिटेल कंपनियों के सामने अक्सर एक चुनौती रहती है—नए स्टोर और नए बाजारों में निवेश करते हुए मुनाफे को कैसे मजबूत किया जाए। Lenskart के ताजा आंकड़े दिखाते हैं कि कंपनी विस्तार और लाभप्रदता के बीच बेहतर संतुलन बनाने की दिशा में आगे बढ़ रही है।
₹1,700 करोड़ से ज्यादा EBITDA, ₹500 करोड़ के पार एडजस्टेड PAT
Lenskart ने FY26 में दो महत्वपूर्ण पड़ाव पार करने की जानकारी दी। कंपनी के मुताबिक उसका EBITDA ₹1,700 करोड़ से ऊपर पहुंचा, जबकि एडजस्टेड PAT ₹530 करोड़ रहा। एडजस्टेड PAT पिछले साल के मुकाबले करीब 2.5 गुना हो गया और PAT मार्जिन 275 बेसिस पॉइंट बढ़कर 5.9% पर पहुंच गया।
रिपोर्टेड वित्तीय आंकड़ों में भी सालाना सुधार दिखाई देता है। FY26 में ऑपरेशंस से रेवेन्यू लगभग ₹8,814 करोड़ रहा, जबकि पिछले वित्त वर्ष में यह करीब ₹6,653 करोड़ था। पूरे वर्ष का कंसोलिडेटेड नेट प्रॉफिट लगभग ₹494 करोड़ रहा, जो पिछले वर्ष के करीब ₹296 करोड़ से लगभग 67% अधिक है।
प्रो-फॉर्मा और रिपोर्टेड आंकड़ों में अंतर इसलिए है क्योंकि कंपनी के प्रो-फॉर्मा आंकड़े हाल की कुछ अधिग्रहण गतिविधियों और कंसोलिडेशन को समायोजित करके समान आधार पर तुलना पेश करते हैं।
भारत के साथ इंटरनेशनल बिजनेस ने भी बढ़ाई रफ्तार
Lenskart की ग्रोथ केवल घरेलू कारोबार तक सीमित नहीं रही। FY26 में प्रो-फॉर्मा आधार पर भारत का रेवेन्यू 33.7% बढ़ा, जबकि इंटरनेशनल बिजनेस में 30.2% की वृद्धि दर्ज की गई। Q4 FY26 में भारत की वृद्धि 44.1% और इंटरनेशनल कारोबार की वृद्धि 35.4% रही।
यह कंपनी के लिए महत्वपूर्ण संकेत है। घरेलू बाजार में मजबूत ब्रांड मौजूदगी के साथ अंतरराष्ट्रीय कारोबार का विस्तार Lenskart को एक बड़े ओम्नीचैनल आईवियर प्लेटफॉर्म के रूप में विकसित होने का अवसर देता है।
स्टोर विस्तार की रफ्तार भी तेज
FY26 के दौरान कंपनी ने 603 नेट नए स्टोर जोड़े। खास बात यह है कि Lenskart के अनुसार ऑपरेटिंग कैश फ्लो ने तेज स्टोर विस्तार और हैदराबाद में मैन्युफैक्चरिंग कैपेक्स बढ़ाने में योगदान दिया। कंपनी का ROCE, IPO से मिली रकम को छोड़कर, FY25 के 13.8% से बढ़कर FY26 में 23.1% हो गया।
यह सुधार महत्वपूर्ण है क्योंकि केवल स्टोर संख्या बढ़ना किसी रिटेल कंपनी की सफलता का पर्याप्त पैमाना नहीं होता। असली परीक्षा यह है कि नए निवेश से कंपनी कितनी कुशलता से रिटर्न पैदा कर रही है।
Q4 में रेवेन्यू मजबूत, लेकिन रिपोर्टेड प्रॉफिट में गिरावट
सालाना तस्वीर मजबूत होने के बावजूद चौथी तिमाही के रिपोर्टेड आंकड़े थोड़े अलग रहे। मार्च 2026 तिमाही में ऑपरेशंस से रेवेन्यू लगभग 46% बढ़कर ₹2,516 करोड़ रहा, लेकिन कंसोलिडेटेड नेट प्रॉफिट करीब 8.5% घटकर ₹200 करोड़ रहा।
इस तुलना पर पिछले वर्ष के बेस का असर था। Q4 FY25 में OWNDAYS अधिग्रहण से संबंधित एक वन-टाइम गेन शामिल था। इस प्रभाव को समायोजित करने पर कंपनी का एडजस्टेड PAT Q4 FY26 में करीब ₹204 करोड़ रहा, जो पिछले साल के एडजस्टेड ₹77 करोड़ से काफी अधिक था।
इसलिए केवल रिपोर्टेड तिमाही PAT को देखकर कारोबार की अंतर्निहित प्रॉफिट ग्रोथ का निष्कर्ष निकालना अधूरा हो सकता है।
Lenskart के लिए यह प्रदर्शन क्यों महत्वपूर्ण है?
Lenskart की कहानी लंबे समय से टेक्नोलॉजी, ऑनलाइन बिक्री, फिजिकल स्टोर और सप्लाई चेन को एक साथ जोड़कर बड़े पैमाने पर आईवियर कारोबार तैयार करने की रही है। FY26 के आंकड़े इस मॉडल के अगले चरण की ओर इशारा करते हैं—स्केल के साथ बेहतर मार्जिन।
अगर कंपनी तेजी से स्टोर विस्तार करते हुए समान स्टोर बिक्री, ग्राहक वृद्धि और मार्जिन को बनाए रखने में सफल रहती है, तो बड़े नेटवर्क का ऑपरेटिंग लीवरेज उसके मुनाफे को आगे भी समर्थन दे सकता है।
हालांकि तेजी से विस्तार अपने साथ जोखिम भी लाता है। नए स्टोर की उत्पादकता, अंतरराष्ट्रीय कारोबार का प्रदर्शन, प्रतिस्पर्धा, मैन्युफैक्चरिंग निवेश और ग्राहक अधिग्रहण की लागत जैसे कारक भविष्य की लाभप्रदता के लिए महत्वपूर्ण बने रहेंगे।
संतुलित विश्लेषण
Lenskart के FY26 नतीजों की सबसे सकारात्मक बात यह है कि रेवेन्यू की तुलना में EBITDA तेजी से बढ़ा और मार्जिन में विस्तार हुआ। यह संकेत देता है कि कंपनी के बढ़ते आकार से ऑपरेशनल लाभ मिलने शुरू हुए हैं। एडजस्टेड PAT की तेज वृद्धि इस तस्वीर को और मजबूत करती है।
दूसरी ओर, निवेशकों और बाजार पर नजर रखने वालों के लिए रिपोर्टेड और एडजस्टेड प्रॉफिट के बीच अंतर समझना जरूरी है। अधिग्रहण और वन-टाइम अकाउंटिंग प्रभावों के कारण किसी एक तिमाही की तुलना कंपनी की वास्तविक ऑपरेटिंग दिशा को पूरी तरह नहीं दिखा सकती।
आने वाले समय में Lenskart के लिए सबसे महत्वपूर्ण सवाल यही होगा कि क्या वह स्टोर नेटवर्क और अंतरराष्ट्रीय मौजूदगी बढ़ाते हुए मौजूदा मार्जिन सुधार को टिकाऊ बना सकती है। यदि ऐसा होता है, तो कंपनी की कहानी केवल “तेजी से बढ़ते आईवियर ब्रांड” से आगे बढ़कर “स्केल के साथ लगातार मुनाफा कमाने वाले रिटेल प्लेटफॉर्म” की बन सकती है।