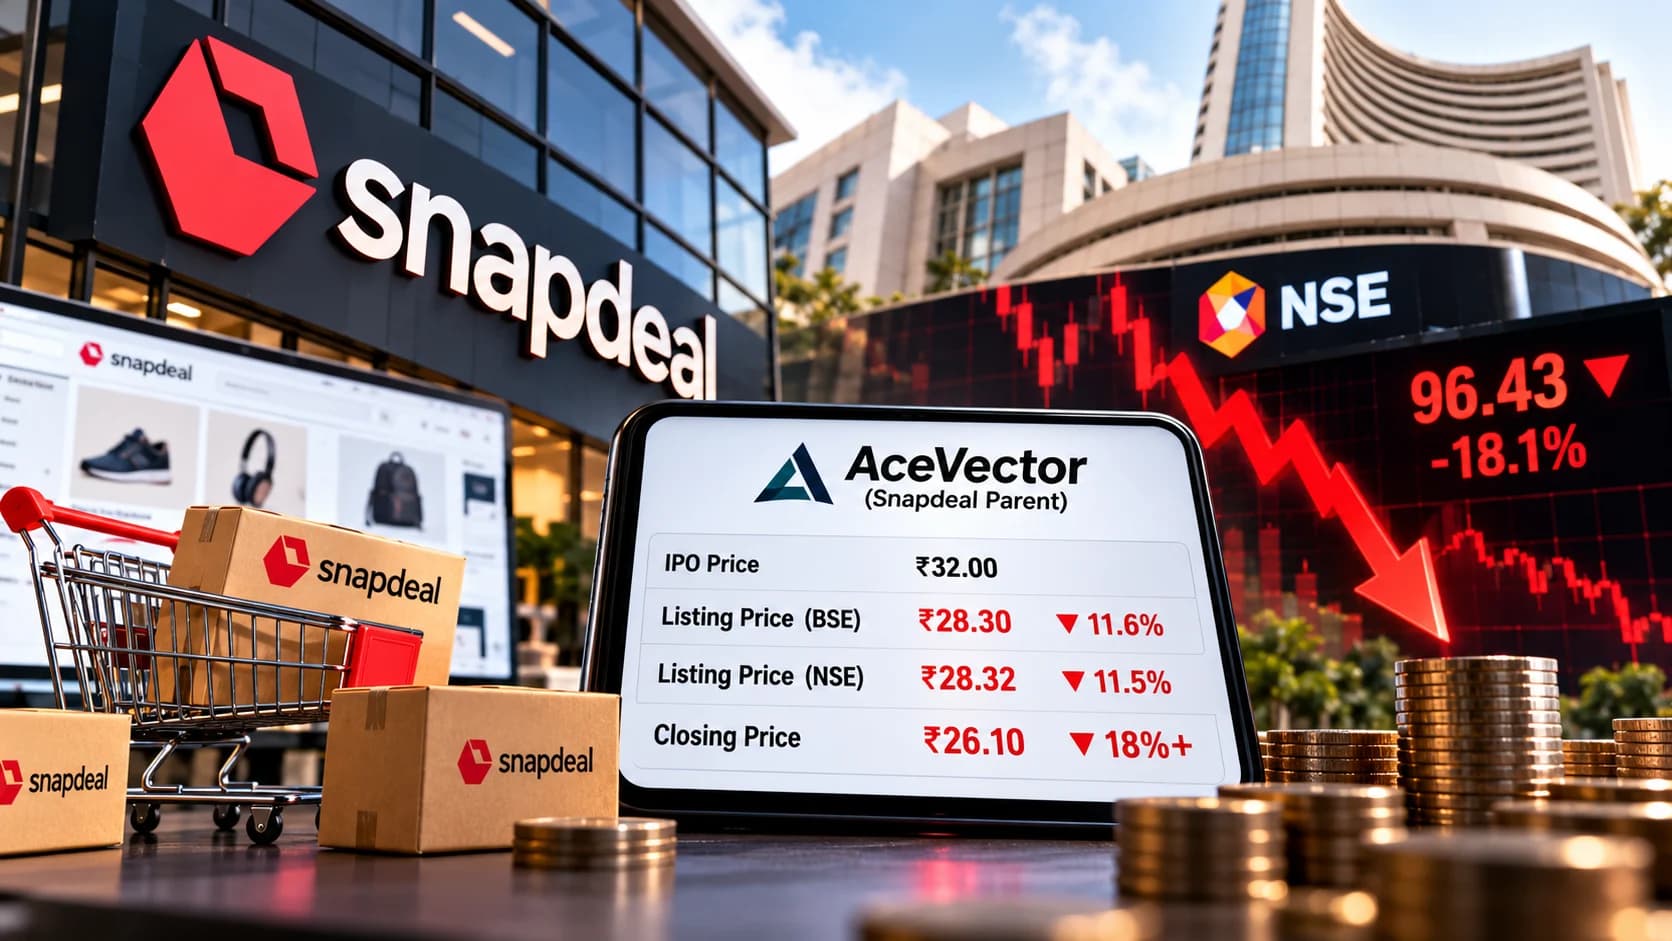
AceVector की D-Street पर कमजोर शुरुआत
Snapdeal की पैरेंट कंपनी AceVector ने सोमवार, 5 अक्टूबर 2026 को भारतीय शेयर बाजार में कदम रखा, लेकिन उसका डेब्यू निवेशकों के लिए उत्साहजनक नहीं रहा।
AceVector का शेयर BSE पर ₹28.30 पर खुला, जो ₹32 के IPO इश्यू प्राइस से लगभग 11.6% कम था। NSE पर शेयर की शुरुआत ₹28.32 पर हुई, यानी लगभग 11.5% का डिस्काउंट। कारोबार के दौरान दबाव और बढ़ा और NSE पर शेयर ₹26.10 पर बंद हुआ।
Reuters के अनुसार, पहले कारोबारी दिन AceVector के शेयर में IPO प्राइस के मुकाबले गिरावट लगभग 19% तक पहुंची।
₹420 करोड़ का था AceVector IPO
AceVector का IPO कुल ₹420 करोड़ का था। इसमें ₹287 करोड़ के नए शेयर जारी किए गए, जबकि लगभग ₹133 करोड़ का हिस्सा Offer for Sale (OFS) था।
IPO को कुल 4.93 गुना सब्सक्रिप्शन मिला। गैर-संस्थागत निवेशकों का हिस्सा 9.14 गुना, Qualified Institutional Buyers का हिस्सा 4.41 गुना और रिटेल निवेशकों का हिस्सा 1.63 गुना सब्सक्राइब हुआ।
कंपनी ने IPO के लिए ₹30-₹32 प्रति शेयर का प्राइस बैंड रखा था। ऊपरी स्तर पर AceVector की वैल्यूएशन लगभग ₹1,741 करोड़ थी। कमजोर लिस्टिंग के बाद BSE के शुरुआती भाव पर इसका मार्केट कैप करीब ₹1,540 करोड़ रह गया।
Snapdeal की चुनौतियां निवेशकों की चिंता का केंद्र
AceVector के कमजोर बाजार डेब्यू के पीछे सिर्फ शेयर बाजार का उतार-चढ़ाव नहीं था।
Inc42 के अनुसार, निवेशकों के सामने कंपनी की लगातार घाटे की स्थिति, नकारात्मक ऑपरेटिंग कैश फ्लो, मार्केटिंग और लॉजिस्टिक्स की लागत तथा बेहद प्रतिस्पर्धी ई-कॉमर्स बाजार जैसे जोखिम मौजूद हैं।
हालांकि कंपनी के वित्तीय प्रदर्शन में सुधार के संकेत भी दिखाई दिए हैं।
AceVector का FY26 में परिचालन राजस्व लगभग 29% बढ़कर ₹510.38 करोड़ रहा, जो FY25 में ₹395.02 करोड़ था। वहीं उसका नेट लॉस FY25 के ₹126 करोड़ से घटकर FY26 में ₹37.56 करोड़ रह गया।
इसलिए कंपनी की तस्वीर पूरी तरह एकतरफा नहीं है—राजस्व बढ़ा है और घाटा कम हुआ है, लेकिन सार्वजनिक बाजार के निवेशक अब आगे की profitability और sustainable growth के स्पष्ट प्रमाण देखना चाहते हैं।
Snapdeal और Meesho के बीच बड़ा अंतर
Snapdeal कभी भारतीय ई-कॉमर्स बाजार में Flipkart और Amazon जैसे बड़े प्लेटफॉर्म के प्रमुख प्रतिस्पर्धियों में गिना जाता था। बाद में कंपनी ने अपनी रणनीति बदलते हुए value-commerce और छोटे शहरों के ग्राहकों पर ज्यादा ध्यान केंद्रित किया।
लेकिन इस क्षेत्र में अब प्रतिस्पर्धा काफी बढ़ चुकी है।
Inc42 के मुताबिक, FY26 में Snapdeal का Net Merchandise Value (NMV) ₹1,093.1 करोड़ था। इसकी तुलना में Meesho का NMV ₹41,560 करोड़ था—यानी Snapdeal से करीब 38 गुना। Snapdeal के annual transacting customers 12.16 मिलियन थे, जबकि Meesho के 264.29 मिलियन बताए गए।
यह अंतर बताता है कि मजबूत ब्रांड पहचान के बावजूद Snapdeal को अपने कारोबार का पैमाना बढ़ाने की बड़ी चुनौती का सामना करना पड़ रहा है।
Unicommerce AceVector के लिए क्यों महत्वपूर्ण?
AceVector सिर्फ Snapdeal तक सीमित कंपनी नहीं है। इसके कारोबार में Unicommerce और Stellaro Brands भी शामिल हैं।
Unicommerce ई-कॉमर्स कंपनियों को SaaS आधारित technology solutions उपलब्ध कराती है और 2024 में अलग से शेयर बाजार में सूचीबद्ध हुई थी।
FY26 में Unicommerce का राजस्व सालाना आधार पर करीब 51.6% बढ़कर ₹204.3 करोड़ रहा, जबकि Snapdeal की वृद्धि 17.5% रही। इसलिए Unicommerce को AceVector के तेजी से बढ़ते व्यवसायों में से एक माना जा रहा है।
हालांकि इसका मजबूत प्रदर्शन फिलहाल Snapdeal के scale और profitability से जुड़ी सभी चिंताओं को खत्म करने के लिए पर्याप्त नहीं दिखाई देता।
IPO से मिले पैसे का क्या करेगी कंपनी?
AceVector के IPO से मिलने वाली नई पूंजी का बड़ा हिस्सा Snapdeal की marketing और promotional activities पर खर्च किया जाना है। इसके अलावा technology infrastructure और संभावित acquisitions के लिए भी रकम इस्तेमाल की जा सकती है।
Snapdeal का FY26 operating revenue ₹293.7 करोड़ रहा। कंपनी का NMV ₹869.6 करोड़ से बढ़कर ₹1,093.1 करोड़ हुआ, जबकि annual transacting customers 10.43 मिलियन से बढ़कर 12.16 मिलियन हो गए। Inc42 Media
इससे पता चलता है कि Snapdeal के कुछ operating indicators में वृद्धि हो रही है। अब महत्वपूर्ण सवाल यह होगा कि अतिरिक्त मार्केटिंग निवेश इस growth को कितना तेज करता है और क्या कंपनी इसे बेहतर profitability में बदल पाती है।
SoftBank और दूसरे निवेशकों ने IPO में बेची हिस्सेदारी
IPO के OFS हिस्से में SoftBank, Nexus Venture Partners और Foxconn से जुड़े निवेशक शामिल थे।
Economic Times के मुताबिक, SoftBank ने IPO में करीब ₹88 करोड़ के शेयर बेचे, लेकिन लिस्टिंग के बाद भी AceVector में उसकी लगभग 20.3% हिस्सेदारी बनी हुई थी। Nexus के पास 6.39% और Foxconn की investment arm FIH Business Global के पास 2.81% हिस्सेदारी रही।
वहीं Snapdeal के संस्थापक Kunal Bahl और Rohit Bansal ने IPO में अपने शेयर नहीं बेचे। दोनों की प्रत्यक्ष और संबंधित संस्थाओं के जरिए संयुक्त हिस्सेदारी करीब 28.52% बताई गई।
‘Founders Pledge Stakes’ का Snapdeal से सीधा संबंध नहीं
Inc42 की जिस रिपोर्ट में AceVector की कमजोर लिस्टिंग का जिक्र है, उसी roundup में founders द्वारा shares pledge करने की दो अलग खबरें भी शामिल हैं। इन्हें Snapdeal के founders से जोड़ना सही नहीं होगा।
रिपोर्ट के मुताबिक, Ola Electric के Bhavish Aggarwal ने कंपनी के आगामी rights issue में अपनी भागीदारी के लिए 20 करोड़ शेयर, यानी लगभग 4.32% हिस्सेदारी pledge की है। वहीं ideaForge के CEO और promoter Ankit Mehta ने व्यक्तिगत वित्तीय जरूरतों के लिए 2.8 लाख शेयर, यानी कंपनी की लगभग 0.56% हिस्सेदारी pledge की।
इसलिए “founders pledge stakes” को Kunal Bahl या Rohit Bansal द्वारा AceVector/Snapdeal की हिस्सेदारी गिरवी रखने के रूप में पेश करना तथ्यात्मक रूप से गलत होगा।
AceVector की कमजोर लिस्टिंग क्यों मायने रखती है?
AceVector की शुरुआत भारतीय startup IPO बाजार के लिए एक महत्वपूर्ण संकेत देती है।
किसी समय तेजी से बढ़ती technology company या मजबूत consumer brand होना सार्वजनिक बाजार में ऊंची valuation सुनिश्चित करने के लिए पर्याप्त नहीं है। निवेशक अब revenue growth के साथ profitability, cash flow, competitive position और sustainable business model पर भी ज्यादा ध्यान दे रहे हैं।
AceVector के पक्ष में revenue growth, कम होता घाटा और Unicommerce जैसा तेजी से बढ़ता SaaS business मौजूद है। दूसरी तरफ Snapdeal का अपेक्षाकृत छोटा scale, तीव्र प्रतिस्पर्धा और समूह की profitability से जुड़े सवाल जोखिम बने हुए हैं।
इसलिए कमजोर listing को कंपनी के भविष्य पर अंतिम फैसला मानना जल्दबाजी होगी। आने वाली तिमाहियों में Snapdeal की growth, AceVector की cash generation और घाटे को नियंत्रित करने की क्षमता यह तय करने में ज्यादा महत्वपूर्ण होगी कि सार्वजनिक बाजार कंपनी को किस valuation पर स्वीकार करता है।