नई पूंजी के साथ कठिन सवाल भी
भारतीय ब्यूटी ब्रांड SUGAR Cosmetics ने A91 Partners से करीब ₹144.47 करोड़ की नई इक्विटी पूंजी जुटाई है। फंडिंग कंपनी को working capital मजबूत करने और अपने कारोबार के चुनिंदा हिस्सों में निवेश जारी रखने की गुंजाइश देगी।
लेकिन इस सौदे की बड़ी कहानी ₹145 करोड़ की रकम नहीं, बल्कि वह कीमत है जिस पर यह पूंजी आई है।
MCA filings पर आधारित रिपोर्टों के मुताबिक SUGAR ने A91 Partners की इकाई A91 Emerging Fund III को 1.12 लाख Series D7 Compulsorily Convertible Preference Shares (CCPS) जारी किए हैं। इनका issue price ₹12,871 प्रति शेयर है। कंपनी के बोर्ड ने इससे संबंधित प्रस्ताव 1 सितंबर को मंजूर किया था।
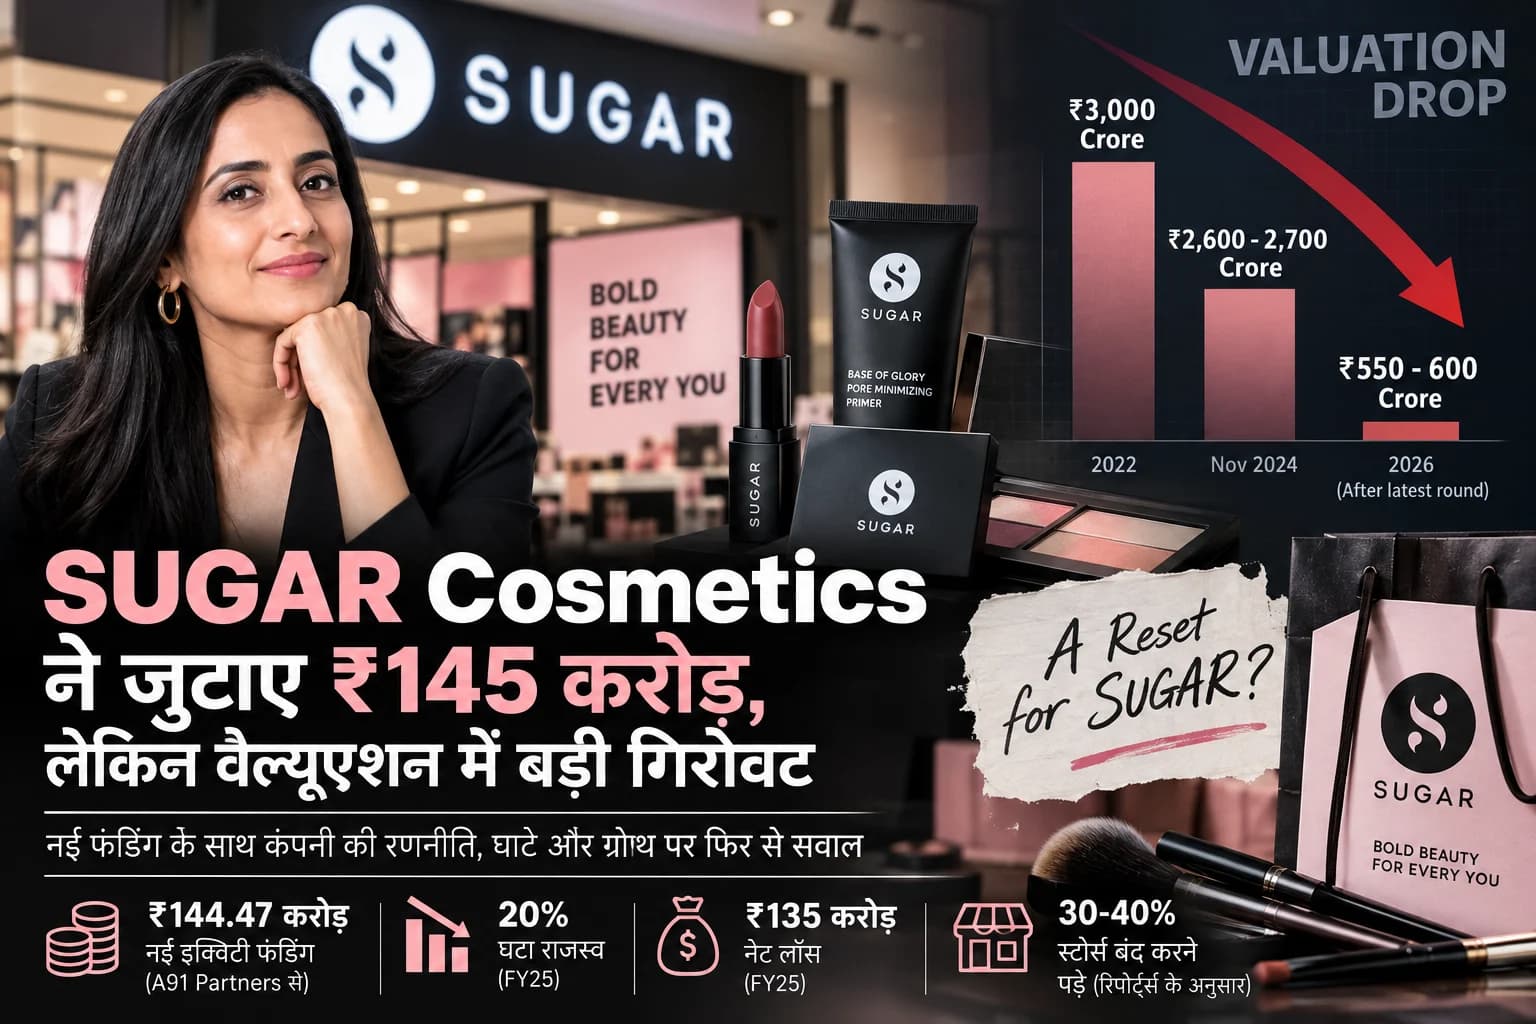
फाइलिंग के आधार पर Inc42 ने इस निवेश के बाद SUGAR की post-money valuation करीब ₹550-600 करोड़ आंकी है। Pre-money valuation करीब ₹433.6 करोड़ बताई गई है।
यह कंपनी की पिछली फंडिंग के मुकाबले बड़ा reset है।
2022 की ऊंची वैल्यूएशन अब काफी पीछे
SUGAR ने मई 2022 में L Catterton के नेतृत्व वाले Series D round में $50 मिलियन जुटाए थे। A91 Partners, Elevation Capital और India Quotient ने भी उस दौर में हिस्सा लिया था। उस समय कंपनी की वैल्यूएशन करीब ₹3,000 करोड़ तक पहुंची थी।
नवंबर 2024 की फंडिंग के दौरान भी SUGAR की वैल्यूएशन लगभग ₹2,600-2,700 करोड़ बताई गई थी।
इसके मुकाबले मौजूदा दौर की ₹550-600 करोड़ की reported post-money valuation करीब 75-80% नीचे है। 2022 के peak से तुलना की जाए तो अंतर 80% से अधिक बैठता है।
यानी SUGAR ने पैसा जरूर जुटाया है, लेकिन पिछली बार की तुलना में काफी कम मूल्यांकन पर। Startup financing में ऐसी स्थिति को आम तौर पर down round कहा जाता है।
यह बदलाव केवल private-market valuations में आई व्यापक सख्ती की कहानी नहीं है। SUGAR के अपने वित्तीय आंकड़े भी इसके पीछे का संदर्भ देते हैं।
बिक्री घटी और घाटा बढ़ा
FY25 में SUGAR का operating revenue करीब 20% घटकर ₹404.4 करोड़ रह गया। एक साल पहले यह ₹505.1 करोड़ था।
इसी दौरान कंपनी का net loss ₹68.4 करोड़ से बढ़कर करीब ₹135 करोड़ हो गया। EBITDA loss भी ₹48.5 करोड़ से बढ़कर ₹116 करोड़ तक पहुंच गया।
राजस्व में गिरावट और घाटे में लगभग दोगुनी बढ़ोतरी का यह मेल निवेशकों के लिए महत्वपूर्ण है। तेजी से बढ़ने वाली consumer company के लिए ऊंची valuation को बनाए रखना तब कठिन हो जाता है जब growth धीमी पड़े और उसी समय cash losses बढ़ने लगें।
FY26 के आधिकारिक वित्तीय नतीजे अभी दाखिल नहीं हुए हैं। Economic Times ने एक व्यक्ति के हवाले से FY26 revenue करीब ₹300-350 करोड़ रहने का अनुमान बताया है। चूंकि यह कंपनी का audited या घोषित आंकड़ा नहीं है, इसे अनुमान के तौर पर ही देखा जाना चाहिए।
Valuation report में भी वित्तीय दबाव का जिक्र
कंपनी से जुड़ी 30 जून 2026 की valuation report भी हाल के प्रदर्शन को लेकर सतर्क तस्वीर पेश करती है।
Registered valuer Sayali Deshkar ने रिपोर्ट में लिखा:
“The company has demonstrated a sustained and worsening pattern of financial deterioration over the past two financial years.”
यह टिप्पणी valuation reset को समझने में महत्वपूर्ण संदर्भ देती है। नई कीमत सिर्फ पुराने startup multiples में correction का नतीजा नहीं दिखती; कंपनी की revenue trajectory और बढ़ते losses भी valuation पर दबाव डाल रहे हैं।
Online-first मॉडल से retail विस्तार तक
SUGAR ने digital-first beauty brand के रूप में अपनी पहचान बनाई थी। बाद में कंपनी ने physical retail में तेजी से विस्तार किया और 2024 तक 550 से अधिक शहरों में 45,000 से ज्यादा retail outlets तक पहुंच बनाई। इसके साथ करीब 200 company-owned stores भी थे।
Offline presence ने ब्रांड को ऐसे ग्राहकों तक पहुंचने का मौका दिया जो cosmetics खरीदने से पहले products को देखना या आजमाना पसंद करते हैं। लेकिन इस मॉडल की लागत online distribution से अलग है। Store rent, staff, inventory और working capital सीधे operating economics पर असर डालते हैं।
यही विस्तार बाद में दबाव का क्षेत्र बना। प्रकाशित रिपोर्टों के अनुसार प्रति स्टोर नुकसान के चलते कंपनी को अपने खोले गए physical stores में से करीब 30-40% बंद करने पड़े।
इस संदर्भ में नई फंडिंग का इस्तेमाल अहम होगा। कंपनी को सिर्फ विस्तार के लिए पैसा खर्च करने के बजाय यह तय करना होगा कि कौन-से stores, channels और brands पर्याप्त return दे रहे हैं।
Quench पर भी रहेगा फोकस
SUGAR ने कहा है कि नई पूंजी उसकी growth के लिए working-capital capacity बढ़ाने में मदद करेगी और खास तौर पर Quench की momentum को समर्थन देगी।
कंपनी का कारोबार अब flagship SUGAR brand तक सीमित नहीं है। उसके portfolio में POP, ENN और Quench Botanics भी शामिल हैं।
कई brands वाला portfolio growth के नए रास्ते खोल सकता है, लेकिन इससे capital allocation का सवाल भी महत्वपूर्ण हो जाता है। कमजोर वित्तीय प्रदर्शन के बीच management को यह तय करना होगा कि किस brand और category में निवेश जारी रखना है और कहां खर्च सीमित करना बेहतर होगा।
A91 Partners ने फिर लगाया पैसा
इस round में एक और महत्वपूर्ण बात यह है कि पूंजी किसी नए निवेशक से नहीं, बल्कि मौजूदा shareholder A91 Partners से आई है।
Economic Times से जुड़ी रिपोर्टों के अनुसार नई फंडिंग से पहले A91 की SUGAR में हिस्सेदारी करीब 20% थी। मौजूदा निवेश के बाद उसकी ownership बढ़ने की संभावना है।
मौजूदा निवेशक का कम valuation पर भी अतिरिक्त पूंजी लगाना SUGAR के लिए वित्तीय सहारा है। हालांकि down round का अर्थ यह भी है कि कंपनी और उसके पुराने shareholders को अब पहले की तुलना में अलग ownership economics स्वीकार करनी पड़ रही है।
अब growth से ज्यादा quality of growth पर नजर
SUGAR के सामने चुनौती केवल revenue को दोबारा बढ़ाने की नहीं है।
कंपनी को यह दिखाना होगा कि उसका retail network बेहतर economics पर चल सकता है, losses कम हो सकते हैं और working capital का इस्तेमाल अधिक कुशल तरीके से किया जा सकता है। उसके विभिन्न brands को भी यह साबित करना होगा कि वे सिर्फ अतिरिक्त बिक्री नहीं, बल्कि टिकाऊ margins दे सकते हैं।
यह फर्क महत्वपूर्ण है। 2021-22 के startup funding cycle में तेज growth अक्सर ऊंची valuation के लिए पर्याप्त थी। मौजूदा दौर में investors revenue के साथ profitability, cash efficiency और capital discipline पर ज्यादा ध्यान दे रहे हैं।
SUGAR की नई funding इसलिए एक साथ राहत और reset दोनों है। ₹144.47 करोड़ कंपनी को अपनी रणनीति सुधारने के लिए अतिरिक्त पूंजी देते हैं। लेकिन ₹550-600 करोड़ की reported valuation यह भी बताती है कि अगला चरण पुराने valuation को बचाने के बजाय कारोबार की economics सुधारने पर निर्भर करेगा।